
Tra la fine del 2007 e l'inizio del 2008, i mercati hanno continuato a flirtare ...
con i massimi storici per quasi cinque mesi prima di inaugurare un tracollo del -57%. La storia insegna che il solo rialzo dei rendimenti obbligazionari o il rafforzamento del dollaro non bastano, da soli, a far collassare un listino azionario. Il vero catalizzatore è quasi sempre qualcosa che cova sotto la superficie: una frizione strutturale invisibile finché l'ingranaggio non cede di schianto.
Guardando all'orizzonte 2026–2027, gli indizi di cedimento strutturale non mancano affatto. Eccone sei:
1. Private Credit: liquidità sotto chiave
Sette tra le principali piattaforme di credito privato al mondo — colossi del calibro di Blue Owl, Apollo, Ares, BlackRock e Blackstone — sono state costrette a imporre restrizioni o veri e propri blocchi ai riscatti degli investitori. Ci sono circa 4,6 miliardi di dollari di fatto congelati: quando uno strumento illiquido impedisce l'uscita, la tensione sistemica è già in atto.
2. Credito al consumo: il cedimento parte dal basso
Le insolvenze sui prestiti auto hanno toccato un record storico: il tasso di sofferenze a oltre 90 giorni si attesta al 5,5%, superando persino il picco del 2008 (5,3%). La fascia più vulnerabile della popolazione ha esaurito i margini di manovra.
3. Commercial Real Estate: uffici al collasso
Nel settore immobiliare commerciale i dati continuano a deteriorarsi: il tasso di delinquency sui CMBS legati al comparto uffici ha raggiunto il 12,3%, livelli peggiori rispetto alla Grande Crisi Finanziaria. Il rifinanziamento di questi debiti a tassi correnti rimane matematicamente insostenibile.
4. Default societari ai massimi da 16 anni
Fino a metà 2026 si contano già 372 grandi fallimenti societari, il ritmo più serrato degli ultimi 16 anni. Nel frattempo, i default tra le piccole imprese registrano un'impennata del +50%: l'effetto cumulato di tassi elevati e margini compressi sta presentando il conto.
5. Banche regionali: sei fallimenti dall'inizio dell'anno
Dall'inizio del 2026 sono già falliti sei istituti di credito. Certo, parliamo di banche di dimensioni contenute, ma si tratta del numero più alto registrato in un singolo anno in questo decennio. È il classico canarino nella miniera.
6. La trappola della Federal Reserve
Con un'inflazione che veleggia ancora intorno al 4% e rendimenti in salita, la Fed si trova con le mani legate: non ha lo spazio di manovra per tagliare i tassi in modo preventivo. Il copione è sempre lo stesso: qualcosa costruito sull'illusione del denaro a costo zero non regge più, cede, contagia l'anello successivo e, nel momento in cui la banca centrale interviene in emergenza, il danno economico è ormai irreversibile.
Un mercato "di facciata"
Oggi l'ampiezza dell'indice S&P 500 è un miraggio contabile. A settembre quasi ogni singolo settore è sceso: bancari, utility, industriali. La versione equal weight dell'indice racconta una storia diametralmente opposta a quella dell'indice ponderato per capitalizzazione.
L'intero castello è retto da appena 5-7 titoli tech (le solite Nvidia, Apple, Microsoft, Meta, Tesla, AMD). Quando vedremo questi ultimi pilastri rompere i supporti tecnici chiave con volumi importanti, non sarà l'inizio della correzione: sarà semplicemente il segnale che anche l'ultima linea difensiva ha ceduto, rivelando un mercato sottostante che si è già svuotato da mesi.
§§§§§§§§
Il ciclo dei 18 anni e il Benner Cycle: siamo davvero sul picco del 2026?
Nei momenti in cui i mercati flirtano con valutazioni estreme e la liquidità inizia a mostrare le prime crepe sotterranee, riemergono ciclicamente due dei modelli previsionali a lungo termine più noti: il ciclo immobiliare/economico dei 18 anni (teorizzato originariamente da economisti come Homer Hoyt e Fred Harrison) e il celebre Benner Cycle del 1875.
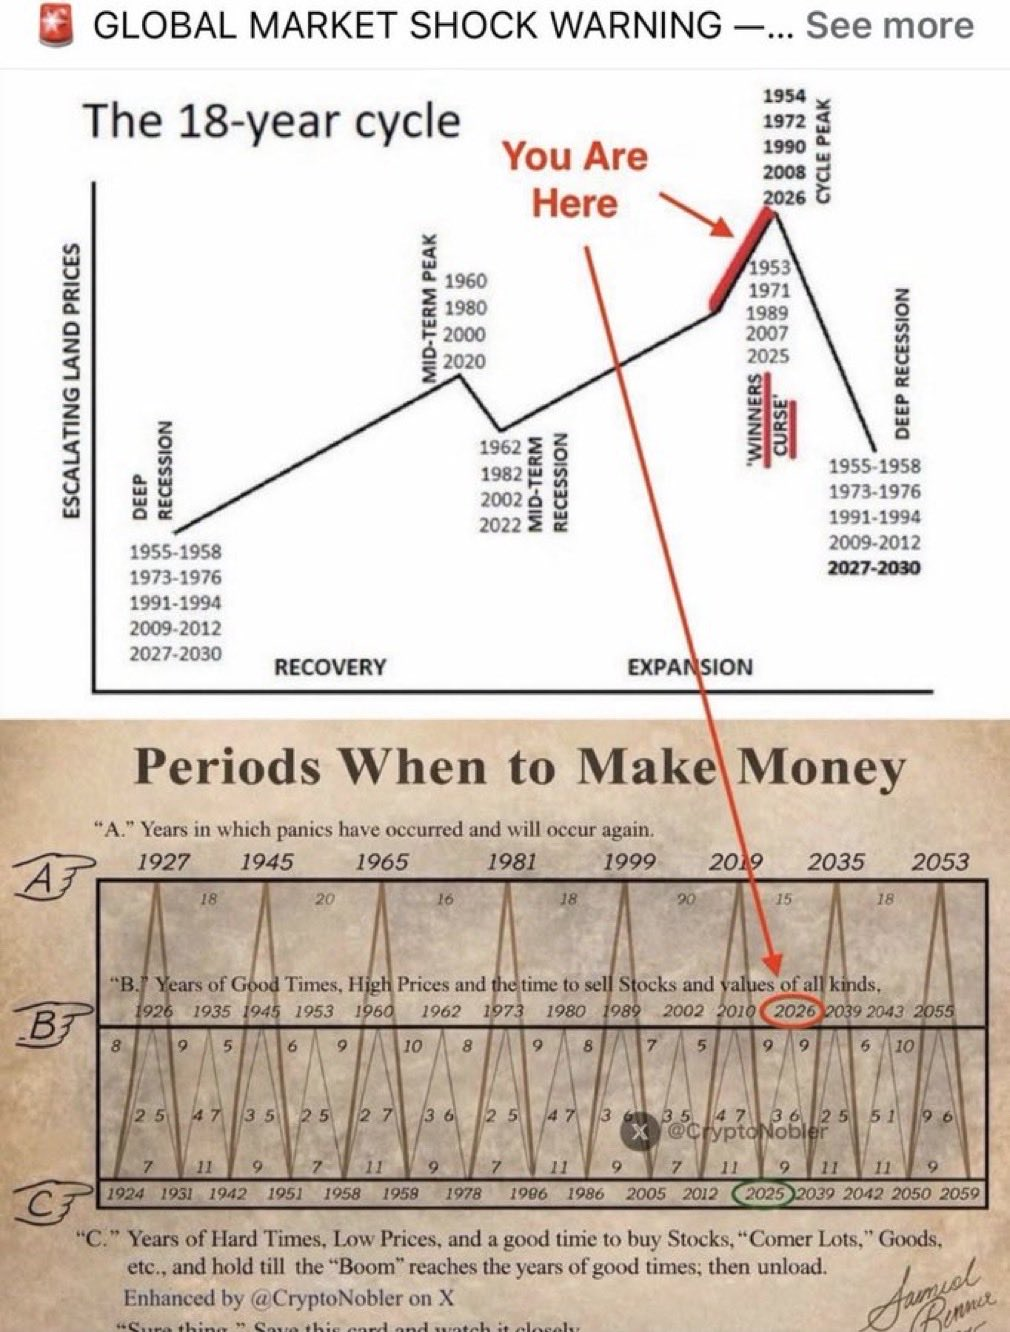
L'immagine sovrappone i due schemi, evidenziando una convergenza temporale che salta subito all'occhio:
- Il Ciclo dei 18 anni (in alto):
- Strutturato su quattro fasi (Ripresa, Picco di metà ciclo, Recessione intermedia ed Espansione).
- La fase finale culmina con la cosiddetta "Winner's Curse" (2025–2026), dove l'euforia sui prezzi e l'espansione creditizia raggiungono l'apice, prima di entrare nella finestra di contrazione profonda (Deep Recession indicata per il 2027–2030).
- Le date storiche dei picchi precedenti (1954, 1972, 1990, 2008) coincidono quasi matematicamente con snodi sistemici del dopoguerra e con la Grande Crisi Finanziaria.
- Il Benner Cycle (in basso):
- Formulato da Samuel Benner oltre 150 anni fa sulla base delle oscillazioni dei prezzi delle materie prime e delle crisi bancarie dell'epoca.
- La linea B identifica gli "Anni dei tempi d'oro, prezzi alti e momento di vendere azioni e asset di ogni tipo" (Years of Good Times, High Prices and the time to sell Stocks). Nel calendario di Benner, il 2026 è indicato esattamente come uno di questi anni di massimo assoluto, da cui iniziare a scaricare il rischio.
- La linea C fissa invece la finestra di minimo e acquisto a prezzi di saldo (Years of Hard Times, Low Prices) tra il 2025 e il 2039.
La prospettiva macro-contrarian
Nessun modello ciclico predeterminato può prevedere con certezza millimetrica il giorno o il mese di un'inversione di mercato. L'economia reale non segue un metronomo rigido. Tuttavia, quando due modelli concepiti a distanza di oltre un secolo convergono sullo stesso punto (2026 come potenziale culmine di ciclo), e questa indicazione coincide con:
- Spessori di mercato ai minimi (pochi titoli megacap a trainare l'intero listino),
- Allargamento degli spread creditizi,
- Insolvenze in accelerazione nel credito al consumo e nel real estate commerciale,
il messaggio di fondo non è cercare di azzeccare il top al centesimo, ma riconoscere dove ci troviamo lungo la curva del rischio. Quando la curva si trova nell'area rossa della Winner's Curse, la storia insegna che il profilo asimmetrico favorevole non appartiene più a chi compra sull'euforia, ma a chi inizia a preservare capitale per la fase successiva del ciclo.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
