
Michael Burry è tornato a puntare il dito contro...
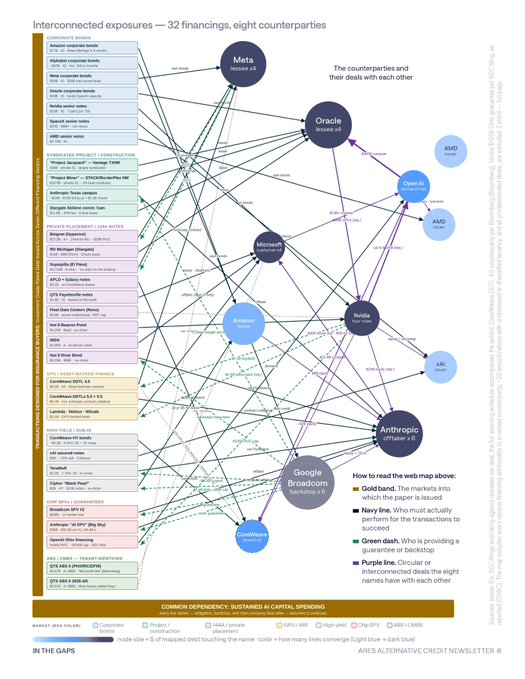
l'epicentro dell'euforia di mercato: l'ecosistema dell'intelligenza artificiale non sarebbe sostenuto da una domanda organica e diffusa, bensì da un gigantesco loop di finanziamenti circolari. La tesi poggia su un'elaborazione grafica tratta dal report di Ares Alternative Credit (intitolata emblematicamente "Interconnected exposures — 32 financings, eight counterparties"), che mappa oltre 573 miliardi di dollari di veicoli di debito e investimenti accumulati nell'ultimo anno attorno all'infrastruttura AI. Guardando il grafico, appare chiaro come non ci si trovi di fronte a un mercato libero diversificato, ma a una complessa ragnatela dove una manciata di nodi garantisce, finanzia e acquista reciprocamente i propri output.
La mappa del rischio: come funziona la ragnatela di Ares
Lo schema identifica 8 controparti cardine (Meta, Oracle, Microsoft, Amazon, OpenAI, Anthropic, Broadcom e Nvidia, a cui gravitano attorno satelliti come CoreWeave, xAI e AMD). Leggendo la legenda delle connessioni emergono tre vulnerabilità sistemiche:
- Le garanzie incrociate (linee tratteggiate verdi - Backstops & Guarantees): I colossi a bilancio solido (come Big Tech) rilasciano garanzie finanziarie o impegni di acquisto (offtake agreements) a supporto del debito emesso da terzi per costruire data center e comprare GPU.
- L'obbligo di performance operativa (linee blu scuro): La sostenibilità dei prestiti dipende direttamente dal fatto che la controparte a valle riesca a monetizzare la capacità di calcolo acquistata.
- Il loop circolare (linee viola): Il capitale compie un giro completo: la Società A finanzia la startup B (o ne garantisce le obbligazioni); la startup B usa quella liquidità per noleggiare server dalla società C (come Oracle o CoreWeave), la quale a sua volta acquista miliardi di chip dal fornitore D (Nvidia), che poi reinveste parte dei proventi nei round di finanziamento delle medesime startup o in partnership strategiche.
Sul lato sinistro del grafico sono impilate le classi di debito strutturate per alimentare questa macchina: obbligazioni corporate, prestiti sindacati per la costruzione di data center, cartolarizzazioni basate su GPU (GPU Asset-Backed Finance), obbligazioni High Yield e SPV dedicati ai singoli chip.
L'unico pilastro: «Sustained AI Capital Spending»
In fondo al grafico, Ares colloca una nota che racchiude l'intera fragilità della struttura:
"Common Dependency: Sustained AI Capital Spending" — Ogni singolo anello sopraindicato dipende dalla condizione inderogabile che la spesa in conto capitale per l'AI non rallenti mai.
Non c'è margine per un ciclo di normalizzazione. Il debito sottostante è stato parametrato assumendo una crescita iperbolica e perpetua. Se i ricavi effettivi derivanti dalle applicazioni AI dovessero deludere le attese degli azionisti o dei clienti aziendali anche solo per un trimestre o due, la catena di trasmissione rischierebbe di incepparsi:
- I clienti finali tagliano i budget operativi.
- I fornitori di cloud computing subiscono contrazioni di margine e non possono onorare il servizio del debito sui data center.
- Le garanzie finanziarie (backstops) vengono escusse simultaneamente proprio nel momento in cui le aziende garanti affrontano una compressione dei multipli azionari.
Il precedente storico: il fantasma della fibra ottica nel 2000
Secondo Burry, questo schema ricalca esattamente la dinamica che fece esplodere la bolla delle telecomunicazioni tra la fine degli anni '90 e il 2000. All'epoca, colossi come Cisco, Lucent, Nortel e WorldCom finanziavano direttamente o indirettamente i propri clienti per indurli a comprare cavi di fibra ottica e apparati di rete a ritmi insostenibili (vendor financing). I ricavi sembravano record e la crescita inarrestabile, finché la domanda finale di traffico internet si rivelò troppo lenta rispetto alla capacità installata. Quando i clienti andarono in default, il castello di vendite gonfiate crollò trascinando con sé l'intero settore tecnologico.
La prima fase del lutto
Mentre i principali indici di borsa mascherano il deterioramento dell'ampiezza di mercato grazie alla concentrazione su una manciata di titoli megacap, Burry sostiene che il mercato azionario sia entrato nella prima fase del lutto: la negazione. Quando l'architettura creditizia mostrata da questo grafico inizierà a scaricare la tensione accumulata — a partire dal debito privato e dagli spread sulle cartolarizzazioni tech — il rischio non rimarrà confinato al comparto software, ma investirà l'intera catena di liquidità che ha sostenuto il rally azionario negli ultimi tre anni.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
