
I mercati sono diventati straordinariamente bravi a ignorare il rischio...
Guerre, petrolio a 100 dollari, rendimenti elevati dei titoli del Tesoro, scarsa diversificazione e mercati delle IPO sempre più selettivi sono stati tutti assorbiti, mentre le grandi aziende tecnologiche continuano a spingere al rialzo i principali indici. Questo meccanismo funziona finché qualcosa non cambia la propensione del mercato a ignorare ogni fattore di rischio. Analizziamo alcuni potenziali catalizzatori.
- Cosa succederebbe se l'IPO di Anthropic fallisse? Con una valutazione di 2 trilioni di dollari, ampiamente discussa, e potenzialmente una delle più grandi raccolte di capitali di sempre, Anthropic potrebbe diventare la prova definitiva dell'entusiasmo per l'IA. Altre IPO sono già state rinviate nonostante una domanda apparentemente forte. Se gli investitori si mostrassero riluttanti di fronte alla valutazione di Anthropic, le ripercussioni andrebbero ben oltre il mercato delle IPO: si solleverebbe il dubbio se gli investitori stiano finalmente attribuendo un prezzo alla crescita dell'IA, anziché limitarsi a pagarla. Credo che quotare Anthropic con una capitalizzazione di mercato di 2 trilioni di dollari sia stata una scelta sbagliata; probabilmente avrebbero dovuto iniziare con una valutazione inferiore, creare slancio con l'interesse degli acquirenti e poi alzare il prezzo. Ora potrebbero dover fare marcia indietro rispetto ai 2 trilioni di dollari, il che non sarebbe una bella figura.
- E se i rendimenti dei titoli del Tesoro continuassero a salire? Le azioni hanno tollerato rendimenti più elevati in modo notevole, soprattutto le società tecnologiche a grande capitalizzazione. Un altro significativo rialzo potrebbe costringere gli investitori a riconsiderare il premio di valutazione attribuito agli asset di crescita a lungo termine. Il segnale importante non sarebbe necessariamente il rendimento assoluto, ma se i leader del settore tecnologico smetteranno finalmente di ignorarlo.
- E se il primo vero punto di svolta non fosse rappresentato dalle azioni, ma dal credito? Un ampliamento degli spread tra titoli investment grade e high yield, mentre i rendimenti dei titoli del Tesoro rimangono elevati, sarebbe un segnale d'allarme più importante, perché indicherebbe un inasprimento delle condizioni finanziarie al di sotto degli indici azionari.
- Cosa succederebbe se il prezzo del petrolio salisse in modo significativo? Il mercato ha finora generalmente considerato i prezzi elevati del petrolio come gestibili. Un'ulteriore interruzione delle forniture o un'escalation che coinvolga l'Iran potrebbero cambiare rapidamente la situazione. Un prezzo del petrolio più alto alimenta direttamente le aspettative di inflazione, la spesa dei consumatori e le aspettative della Fed, esercitando al contempo pressione sui margini. Si tratta di una combinazione ben meno favorevole rispetto alla semplice "inflazione più alta".
- Cosa succederebbe se il rischio geopolitico si trasformasse in rischio economico? Gli attacchi dell'Ucraina alle infrastrutture energetiche russe e il conflitto irrisolto con l'Iran non sono più vicende geopolitiche isolate. Le infrastrutture energetiche, le rotte marittime e la disponibilità di prodotti raffinati collegano direttamente questi conflitti all'inflazione e alla crescita globale. I mercati stanno prezzando le interruzioni, ma non necessariamente un deterioramento prolungato.
- E se la campagna di vigilanza sui titoli obbligazionari non avesse ancora finito? La Francia sta già subendo le conseguenze di ingenti deficit che si scontrano con l'incertezza politica, mentre il Regno Unito, l'Italia e altri governi fortemente indebitati si trovano ad affrontare i propri vincoli di bilancio. Il rischio maggiore è il contagio. Cosa succederebbe se gli investitori iniziassero a richiedere rendimenti significativamente più elevati per finanziare governi che non ritengono più credibili nell'avere piani per il controllo dei deficit? Rendimenti sovrani più alti aumentano le spese per interessi, peggiorano i deficit e richiedono un indebitamento ancora maggiore: un circolo vizioso che può rapidamente trasformarsi da problema europeo a problema globale di duration. I titoli del Tesoro statunitensi non sarebbero necessariamente immuni.
- Cosa succederebbe se Trump perdesse sia la Camera che il Senato? I mercati potrebbero sottovalutare la possibilità di un cambiamento significativo a Washington dopo le elezioni di metà mandato. Il controllo democratico di entrambe le camere non annullerebbe l'agenda di Trump dall'oggi al domani – il Presidente conserva il diritto di veto e una considerevole autorità esecutiva – ma cambierebbe radicalmente il contesto politico. Aspettiamoci una paralisi legislativa, un'aggressiva supervisione e indagini da parte del Congresso, maggiori scontri sulla spesa pubblica e sui finanziamenti governativi, e una maggiore incertezza in materia di tasse, dazi e deregolamentazione. Il rischio immediato per il mercato non è necessariamente legato al partito che controlla il Congresso, ma a un ulteriore livello di incertezza politica. Il mercato non deve necessariamente disapprovare il risultato elettorale. Deve solo rendersi conto che le ipotesi politiche incorporate nei prezzi odierni potrebbero non essere più valide.
- E se i "Magnifici 7" smettessero di funzionare? Questo potrebbe essere il rischio più semplice. Una scarsa diversificazione non causa automaticamente un calo dell'indice, ma riduce il margine di errore del mercato. Quando sono meno i titoli a trainare gli indici, le conseguenze diventano molto più gravi se questi leader inciampano. Non è necessario che gli investitori vendano tutto, basta che smettano di acquistare la manciata di titoli che stanno trainando l'indice.
- Cosa succederebbe se la strategia "comprare sui ribassi" smettesse di funzionare? Forse il rischio maggiore non è rappresentato da un singolo fattore scatenante, bensì da un elemento comportamentale. Gli investitori sono stati ripetutamente premiati per aver ignorato notizie negative, shock geopolitici e volatilità. Questo condizionamento è ormai parte integrante della struttura del mercato. Un rimbalzo fallito dopo un calo significativo potrebbe iniziare a modificare questa psicologia. Come ho sottolineato nell'ultima nota di approfondimento, un elemento chiave potrebbe essere il rallentamento degli afflussi dai fondi pensione, qualora la disoccupazione iniziasse ad aumentare.
- Domande a bruciapelo: cosa succederebbe se i CEO delle banche si mostrassero cauti la prossima settimana durante le conference call sugli utili? Cosa succederebbe se emergesse un'altra notizia riguardante il private equity/private credit? Cosa succederebbe se il Bitcoin crollasse di nuovo? Cosa succederebbe se la Russia e l'UE intensificassero le tensioni? Cosa succederebbe se un uragano di grandi dimensioni colpisse il Golfo e mettesse fuori uso le raffinerie?
Il punto non è che una di queste cose debba necessariamente accadere. I mercati possono rimanere ristretti e costosi più a lungo di quanto molti (me compreso) si aspettino. Ma il mercato odierno presenta una caratteristica di asimmetria sempre maggiore: un elenco crescente di rischi latenti e un gruppo di titoli sempre più concentrato che impedisce a tali rischi di emergere negli indici.
§§
APPROFONDIMENTO
- CONCENTRAZIONE IN POCHE STOCKS
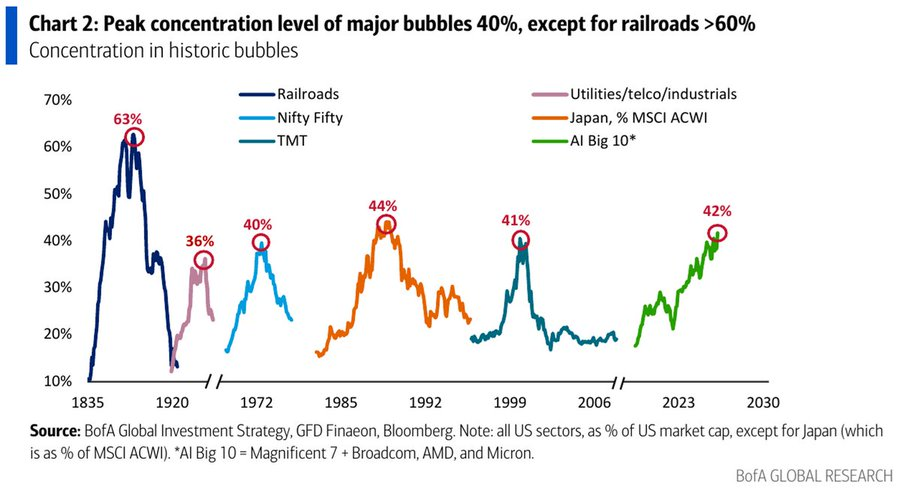
I "Big 10 dell'IA" ora rappresentano un record del 42% della capitalizzazione di mercato azionaria statunitense. Questo include le azioni dei Magnifici 7 nonché Broadcom, AMD,e Micron, Questa cifra si è più che raddoppiata rispetto al minimo del mercato ribassista del 2022.
A confronto, durante la Bolla Dot-Com del 2000, il settore Tecnologia, Media e Telecomunicazioni (TMT) raggiunse il picco al 41%, mentre i Nifty Fifty toccarono il 40% negli anni '70. Inoltre, la bolla del mercato azionario giapponese negli anni '80 raggiunse il picco al 44%.
In passato, solo le azioni ferroviarie hanno superato significativamente questa concentrazione, rappresentando il 63% della capitalizzazione di mercato statunitense al loro punto più alto negli anni 1900.
La storia si ripete oppure sarà diverso?
- LE STATISTICHE NON VALGONO....FINO A QUANDO VALGONO
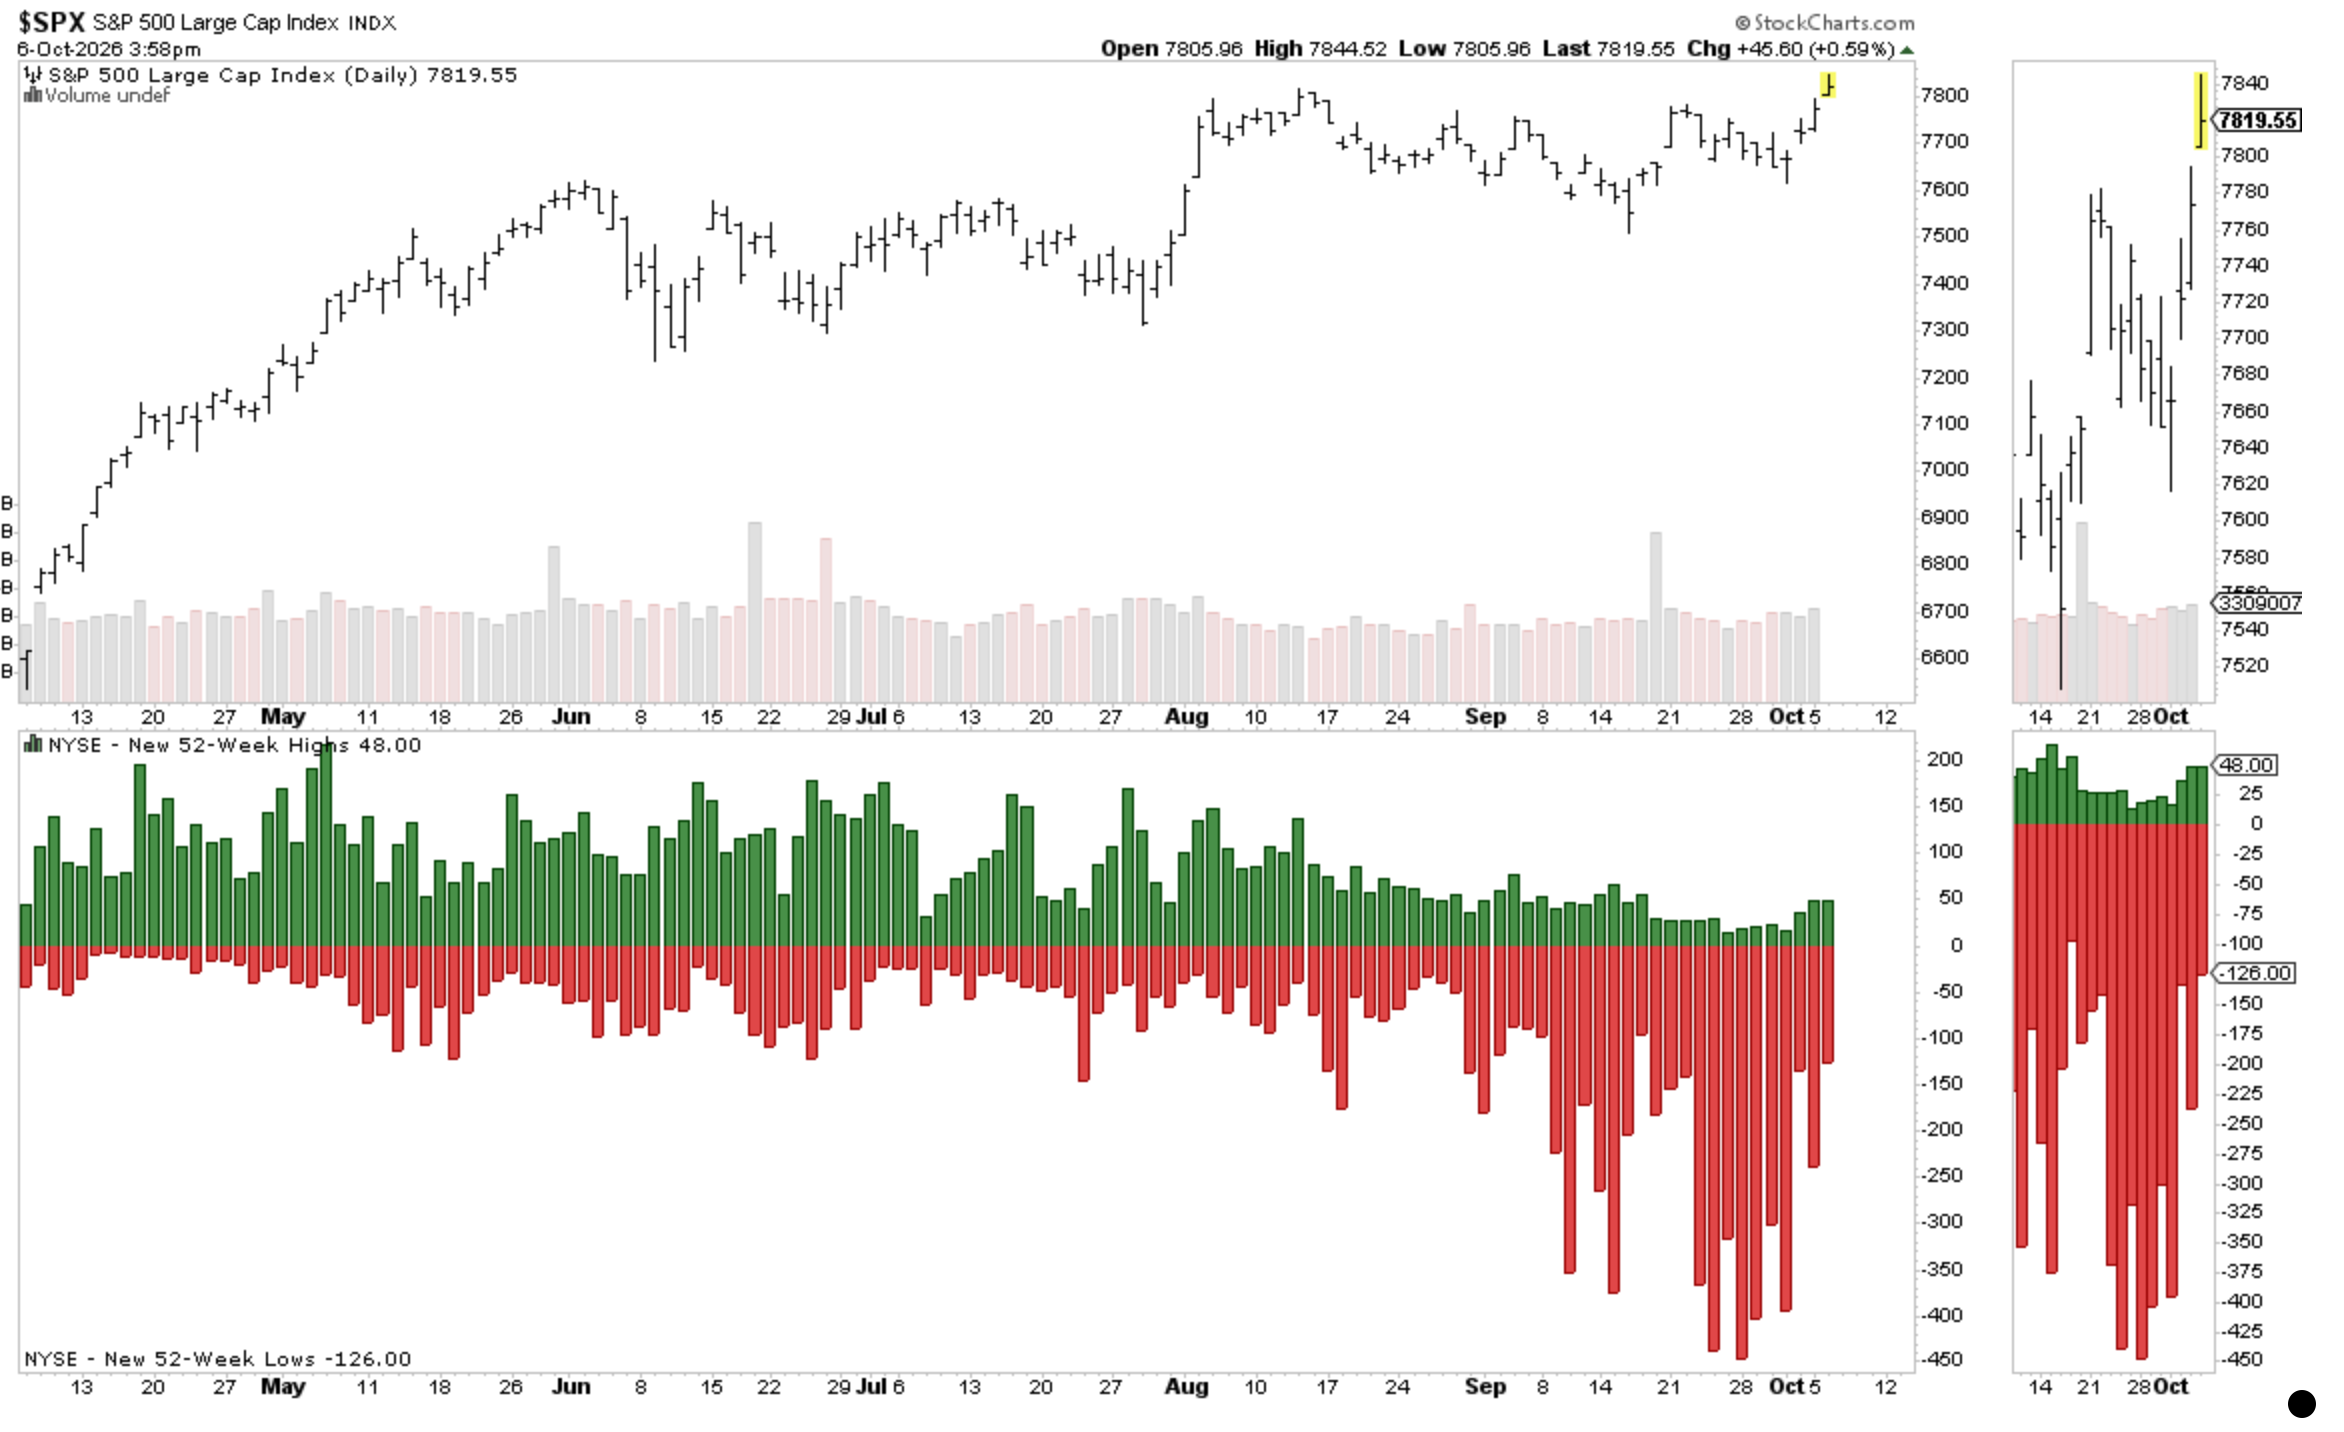
S&P 500 ha chiuso recentemente a un massimo storico. Con il doppio dei minimi rispetto ai massimi al NYSE. Ecco ogni data in cui l'S&P ha chiuso a un massimo storico e il rapporto minimi/massimi del NYSE era > 2:
6/22/29...2.1
12/3/99...2.0
12/21/99...4.2
12/22/99...4.1
12/23/99...2.3
12/29/99...2.4
10/6/26...2.6
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
