
Colgo l'occasione ora per chiarire ...
qual'è la situazione macro attuale e come si inserisce nella strategia che sto seguendo. Vorrei che questa Nota fosse considerata lucida, priva di compiacimento e focalizzata sui flussi reali del mercato. Voglio in sostanza evitare la trappola del buy-and-hold cieco sulle mega-cap e costruire una tesi macro-tecnica solida che giustifichi appieno una rotazione decisa verso tangible assets (hard assets, commodities, mining) e cash management dinamico.
FASE ATTUALE
I recenti indicatori interni del mercato indicano una situazione di ipervenduto. La maggior parte dei titoli in ogni indice è scambiata al di sotto della media mobile a 50 giorni (l'S&P 500 ha solo il 22% dei titoli al di sopra della media mobile a 50 giorni, mentre l'S&P 500 è a quota 50 giorni), e solo il 40% dei titoli dell'S&P 500 è al di sopra della media mobile a 200 giorni. Tutti i principali indici presentano indicatori interni deboli simili a quelli dell'S&P 500, ma l'indice e il Nasdaq 100 sono a un passo dai massimi storici. Lo definirei un fenomeno bizzarro. La forza dell'S&P 500 e del Nasdaq 100 è incentrata sui soliti noti: Mag 7 (in particolare META, in rialzo del 25% nell'ultimo mese, che ha contribuito maggiormente alla crescita) e i semiconduttori. L'indice RSP a ponderazione equipesata è in calo del 4,7%, mentre QQQE è rimasto invariato nell'ultimo mese. Solo uno degli 11 settori dell'S&P 500 è in rialzo nell'ultimo mese: il settore tecnologico, in crescita del 6,9%. Il calo medio dei 10 ETF settoriali nell'ultimo mese è stato del -5,1%.
I danni latenti possono essere attribuiti all'impennata dei tassi dei titoli del Tesoro e all'aumento dei costi del carburante. Ciò colpisce consumatori e imprese, che si trovano a pagare prezzi più alti, mentre le aziende cercano di scaricare ulteriormente gli aumenti sui consumatori. Forse sta diventando, o diventerà presto, evidente che si sta verificando una riduzione della domanda. Gli ottimisti vi diranno che la guerra tra Stati Uniti e Iran si risolverà in un modo o nell'altro, e che il petrolio greggio continua a fluire nelle aree recentemente colpite da interruzioni. Il problema è che la capacità di raffinazione sta operando al massimo. Il rischio è che i tassi e i costi dei combustibili energetici rimangano elevati più a lungo.
Un altro problema di cui si parla poco è la crescente opposizione politica ai data center, che si presentano con slogan del tipo "non nel mio cortile", e se le elezioni di medio termine dovessero vincere i Democratici, è probabile che questa opposizione si intensificherà ulteriormente. Ritengo pero' che il rischio maggiore risieda nei finanziamenti. Probabilmente inizieremo a sentire parlare di come i data center per l'intelligenza artificiale porteranno benefici alle comunità locali, ad esempio attraverso la costruzione di una centrale elettrica o l'indipendenza dalla rete elettrica locale, e vantaggi come lo sviluppo delle infrastrutture locali. Questo aumenterà i costi, già elevati, ma l'approvazione di un data center dovrà necessariamente comportare benefici per la popolazione locale.
Per vie traverse ho saputo che uno dei migliori gestori di hedge fund di tutti i tempi ha espresso qualche pensiero. Questo gestore di fondi è sempre più preoccupato per il crescente sentimento di dissenso nei confronti delle aziende che investono nell'intelligenza artificiale, il che potrebbe portare a una correzione del mercato, dato che i titoli tecnologici legati all'IA hanno sostenuto gli indici. Ha quindi dato istruzioni ai suoi trader di ridurre il rischio. Se lui stesso sta riducendo il rischio in modo proattivo, significa che intravede dei rischi all'orizzonte.
Ha anche condiviso la ricerca di un altro gestore, che ha descritto come un passaggio da un semaforo giallo a un semaforo rosso per il settore finanziario. Le banche stanno toccando il minimo degli ultimi 4 mesi, con l'S&P a solo circa l'1% dal suo massimo storico. XLF è in calo del 9,5% (l'ho spiegato di recente). La sua preoccupazione è che le banche amino l'aumento dei rendimenti. Negli ultimi 3 decenni, le banche sono aumentate dell'1,55% quando i tassi sono saliti e sono diminuite dello 0,11% quando i tassi sono diminuiti. L'S&P è salito dello 0,75% quando i tassi sono aumentati e dello 0,95% quando i tassi sono diminuiti. Questa volta sul rialzo dei tassi le Banche sono affondate e l'SP500 lo ha ignorato. Stima che le banche avrebbero dovuto aumentare del 3,1% con l'aumento dei tassi. Ci sono stati 4 momenti comparabili eccezionali in cui ciò è accaduto: dicembre 1999, dicembre 2007, maggio 2008 e marzo 2022. Questi erano periodi vicini ai massimi di mercato o periodi di debolezza del mercato.
John Roque una volta disse che i mercati faticano se il settore finanziario è debole. Lo espresse così: "Il settore finanziario è come le guardie del corpo nella serie "I Soprano", in quanto mercato". Se Tony perdesse le sue due guardie del corpo più fidate, potrebbe essere vulnerabile.
Ciò che rende la situazione difficile per i gestori di portafoglio è il rischio legato alle notizie e ai post sui social media che potrebbero annunciare un nuovo tipo di accordo con l'Iran, causando rialzi a breve termine. È difficile invertire la tendenza quando i tassi di interesse e i costi del carburante rimangono elevati, con conseguente aumento dell'inflazione. L'inflazione dovrebbe aumentare nei prossimi mesi, poiché l'aumento dei prezzi del carburante si ripercuote sull'economia con un certo ritardo. Un aspetto positivo del calo di così tanti titoli è che iniziano a raggiungere livelli di interesse che invogliano all'acquisto. Non vedo l'ora che ciò accada.
Quindi cosa succederà dopo?
La dipendenza da un gruppo ristretto all'interno del settore tecnologico dell'IA e delle mega-cap è essenziale. Perdere questa leadership e i principali indici potrebbe portare a una correzione piuttosto sostanziale. Molti dei colli di bottiglia narrativi sull'IA potrebbero peggiorare. Non so quale, o quando, vedremo un rischio concreto per lo sviluppo dell'IA. Un'altra preoccupazione tecnica, meno comune, è che l'S&P è al di sopra della media mobile a 200 giorni del 6%, mentre solo il 40% dei componenti è al di sopra della media mobile a 200 giorni. Alcuni esempi: gennaio 1973 e marzo 2000 hanno entrambi visto i mercati raggiungere il picco, con conseguenti profondi mercati ribassisti. Un altro caso che non ha portato a un mercato ribassista è stato settembre 2023, con una ripresa dell'ampiezza. Gennaio 1973 e marzo 2000 mostrano ancora oggi molte analogie. L'inflazione era in aumento, la Fed stava alzando i tassi, i tassi dei titoli del Tesoro stavano aumentando, i prezzi del petrolio e dell'energia erano schizzati alle stelle e la leadership di mercato era ristretta e concentrata. La Fed considerava l'inflazione il problema principale, piuttosto che una crescita forte, un eccesso di attività o le attuali condizioni finanziarie e di crescita. Una differenza sostanziale rispetto a quei periodi era la situazione fiscale. In quei due periodi il rapporto debito/PIL si aggirava intorno al 30%, contro il 101% di oggi. I deficit erano moderati nel 1973 e nel 2000 si registrò un surplus. Oggi, un ampio deficit strutturale si combina con un debito pubblico significativo e pagamenti annuali di interessi superiori a 1.000 miliardi di dollari, in netto contrasto con quei periodi.
Tornando al settore finanziario XLF c'è una forte analogia con Marzo 2026: hanno iniziato a scendere ben prima della caduta dell'SP500. Il segnale per quest'ultimo è evidenziato sulla chart. Il bottom solo dopo i segnali visibili.
DIREI CHE SOTTO I 7500 PTS DI SP500 SI APRONO SCENARI AFFATTO PIACEVOLI
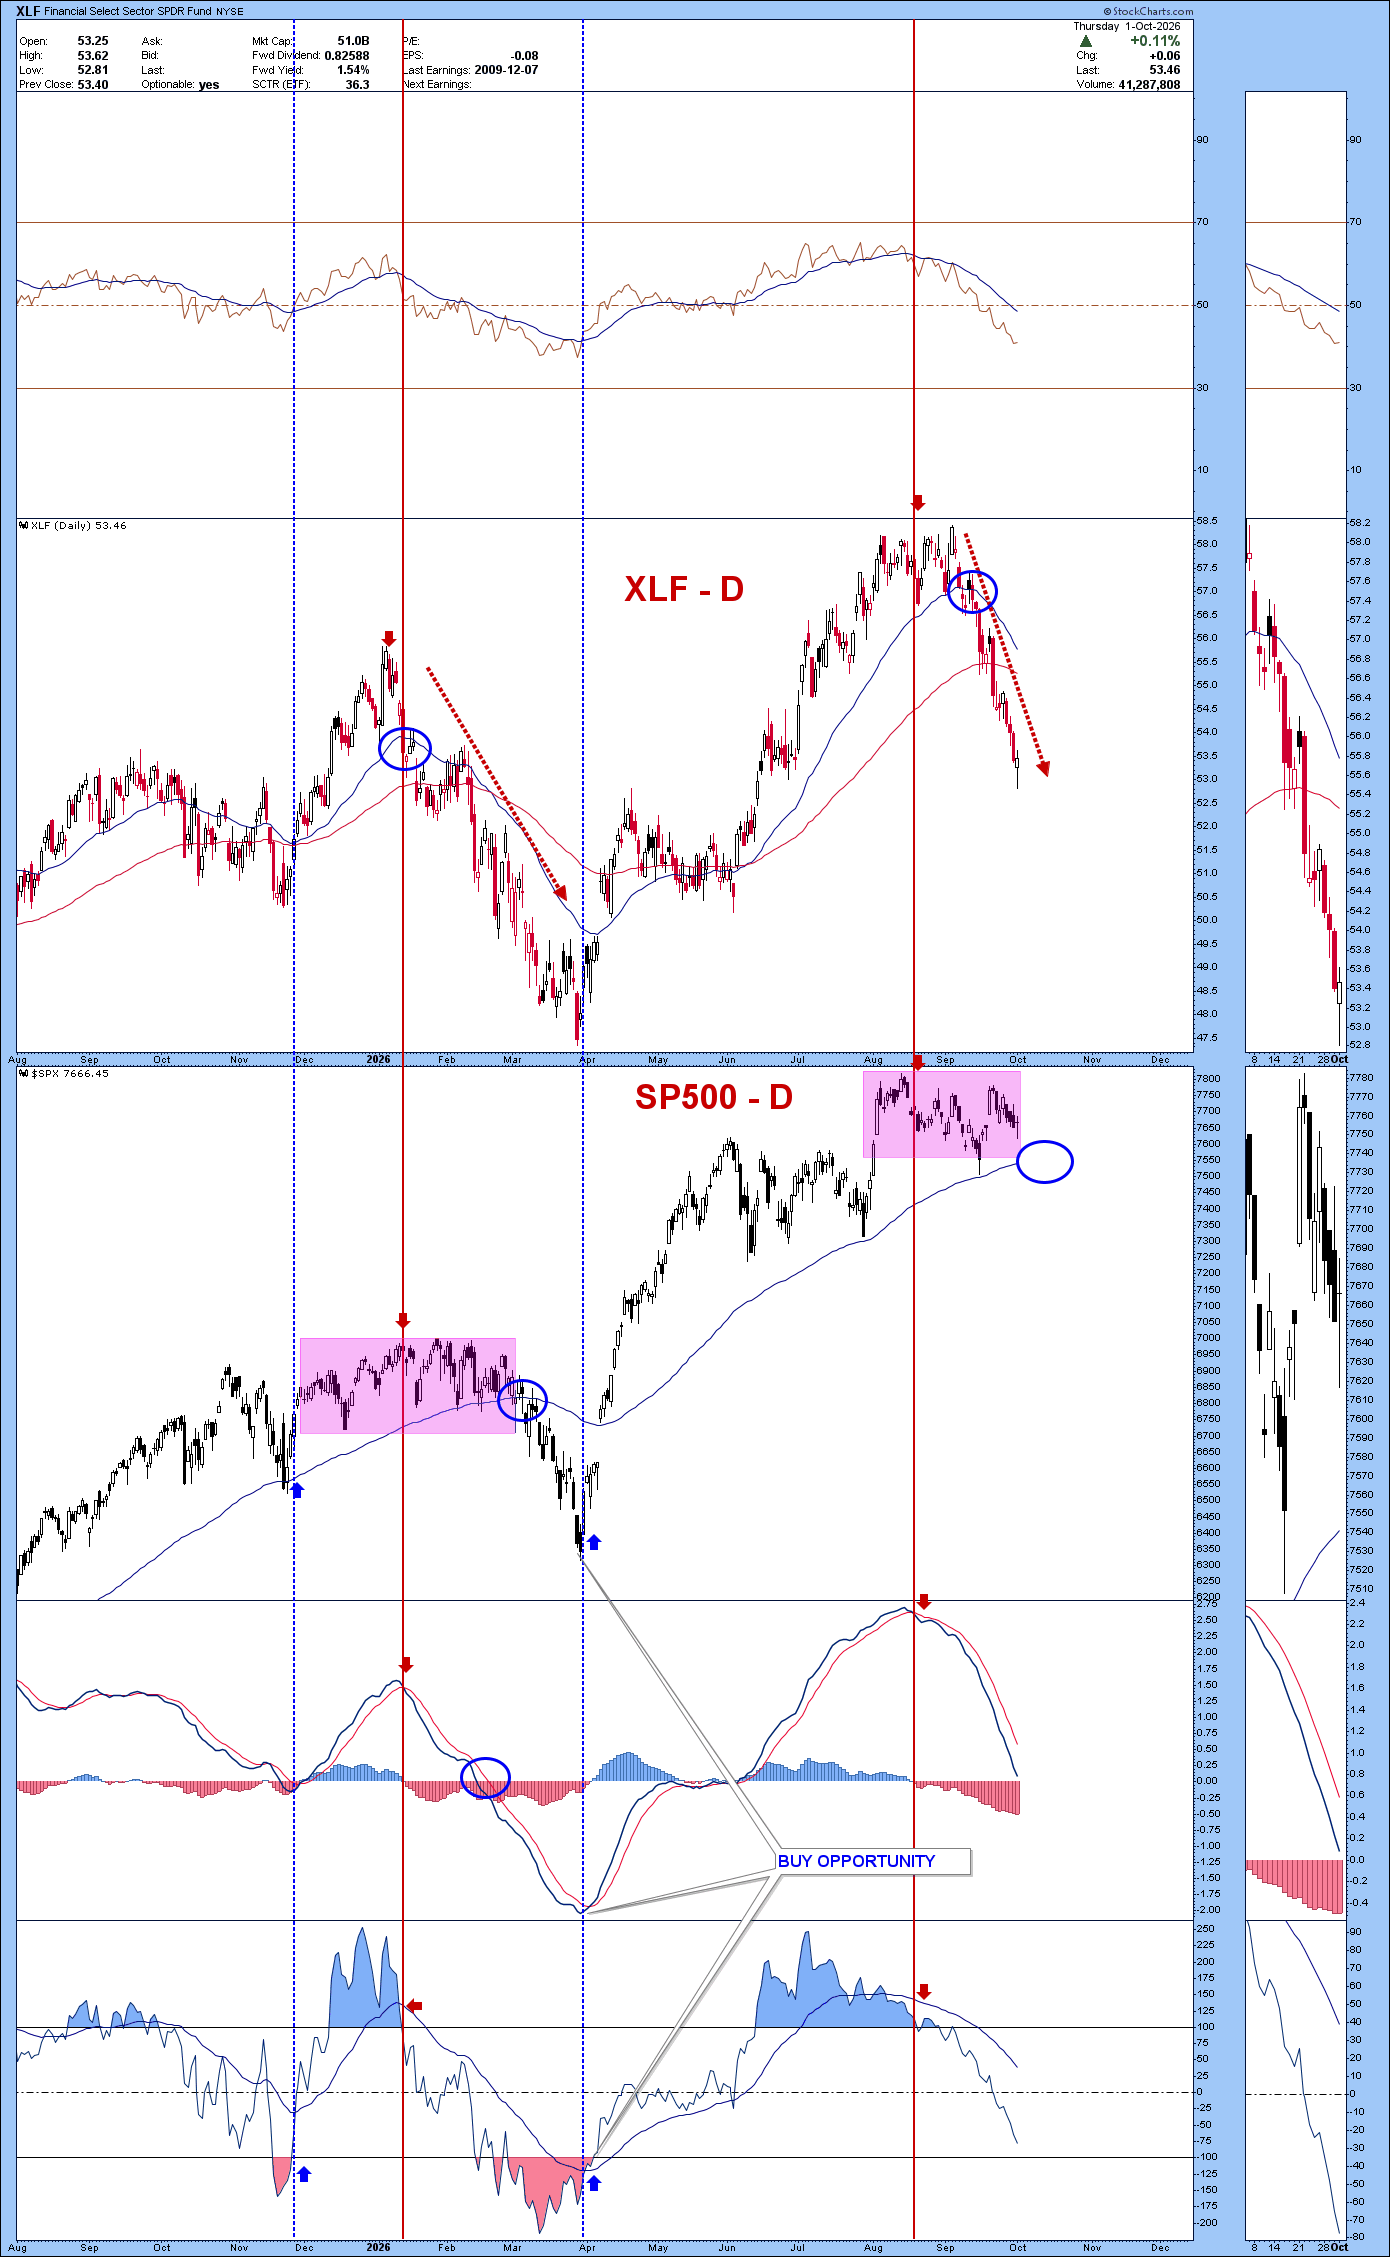
L'analisi settimanale dell'ETF finanziario XLF mostra, stranamente, un calo di una certa entità, nonostante l'S&P 500 sia vicino ai massimi.

Tornando ai principali titoli finanziari del 2000, il picco è stato raggiunto verso la fine dell'anno dopo un periodo di forte volatilità.

La grande crisi finanziaria è iniziata nel 2007 ed è durata fino al punto più basso raggiunto nel marzo 2009. Questo grafico e il successivo hanno aiutato il mio vecchio fondo a individuare sia il picco che il minimo del settore finanziario.

Tornando indietro di qualche anno, i segnali di vendita Countdown 13 e Setup 9 di DeMark sul grafico mensile hanno individuato importanti punti di svolta prima di consistenti ritracciamenti o periodi di lateralizzazione. I segnali recenti degli ultimi anni hanno mostrato ritracciamenti di breve durata, forse a causa della natura "buy-the-dip" di questo contesto di mercato.

SCENARIO MACRO E STRATEGIA IN CORSO
Lo segnalo per fare il punto della situazione GENERALE: sintetizzo in 3 Macro Punti la mia idea di base
1. Fine dell'Era dell'Investimento Passivo e Nuovo Regime Macro
- Morte del "Buy & Hold" su Indici: Ritengo insensato pensare che il Nasdaq o l'S&P 500 continuino a generare il 19% all'anno per i prossimi 10–20 anni. Mi aspetto Chi investe guardando nello specchietto retrovisore rischia di fare danni a sè stesso;
- Ritorno agli Anni '60 e '70: Il contesto economico dei prossimi due decenni sarà dominato da inflazione secolare intervallata da periodici shock deflazionistici (deflationary busts) e dalla continua erosione del potere d'acquisto delle valute fiat (debasement).
- Necessità di Gestione Attiva: La fine del ciclo economico lungo comporterà drawdown e volatilità marcata, premiando la rotazione settoriale e la gestione attiva rispetto all'allocazione passiva.
2. Metodologia: "Big Cycle Investing" e Approccio Cross-Asset
- Integrazione di Più Discipline: L'approccio unisce analisi ciclica temporale (cycles timing), proiezioni di prezzo/tempo, modelli quantitativi, analisi fondamentale/tecnica e macro globale. L'utilizzo di strumenti di momentum (DeMark) aiutano a cogliere quei segnali che in un contesto di Gestione Attiva è fondamentale.
- Catturare i Grandi Trend: L'obiettivo non è il day trading , ma individuare i punti di svolta (inflection points) per catturare l'80% dei cicli su orizzonti di settimane o mesi (l'orizzonte temporale ideale per ora rimane 18-36 mesi), proteggendo il capitale da forti perdite.
- Monitoraggio Continuo: aggiornamento costante, continuo, assiduo e approfondito di tutto cio' che è cambi (FX), tassi d'interesse, materie prime, e serie macroeconomiche (inflazione, PIL, lavoro). Non ci si limita ai prezzi delle stocks!
3. Filosofia Operativa Finale
Cio' che è alla base del lavoro e definire la traiettoria dei mercati a più alta probabilità dettata dai cicli temporali, aggiustando la rotta in corsa attraverso l'azione dei prezzi, i modelli analizzati e monitorati con i dati macro via via pubblicati.
P.S.
Trovo molte analogie con il ciclo 1962/1982 e con il ciclo 1999/2000-2009 dove - in sintesi - i risultati furono questi:
1. Il periodo 1962 – 1982: 20 anni a rendimento reale zero
Tra la metà del 1962 e la metà del 1982 (prima che partisse il grande mercato rialzista dell'era Volcker/Reagan), chi ha investito nell'azionario USA si è ritrovato, vent'anni dopo, con lo stesso identico potere d'acquisto di partenza.
- Cosa è successo nominalmente: L'indice S&P 500 è passato da circa 55 punti a oltre 110-120 punti; con il reinvestimento delle ricche cedole dell'epoca (i dividendi pagavano in media il 3,5%–5% annuo), il rendimento nominale complessivo è stato positivo (circa +250%–+300%).
- Il ruolo dell'inflazione: Quei due decenni hanno attraversato i due grandi shock petroliferi (1973 e 1979) e la stagflazione degli anni '70, con l'indice dei prezzi al consumo (CPI) salito di oltre il 260%–280%.
- Il risultato netto: Tutto il guadagno nominale e tutti i dividendi incassati sono stati interamente erosi dal carovita. L'investitore ha impiegato 20 anni di rischio azionario per preservare il capitale in termini reali, registrando un rendimento annuo composto reale pari allo 0%.
2. Il periodo 1968 – 1982: Rendimento reale -34%
Questo sotto-periodo di 14 anni rappresenta il cuore della peggiore fase stagflativa del dopoguerra americano.
- Punto di partenza (1968): Il mercato era al culmine della bolla delle "Nifty Fifty" (le cinquanta grandi società di crescita considerate a prova di bomba), con valutazioni di prezzo/utili (P/E) molto tirate.
- Cosa è accaduto:
- Il crollo del 1973-1974 dimezzò i listini nominali.
- L'inflazione media annua superò il 7,5%, toccando picchi del 13%–14% a cavallo tra il 1979 e il 1980.
- La Federal Reserve guidata da Paul Volcker portò i tassi di interesse al 20%, comprimendo brutalmente i multipli delle aziende (il P/E dell'S&P 500 scese fino a ~7x).
- Il risultato netto: Nonostante l'incasso dei dividendi, il potere d'acquisto residuo nel 1982 era pari a circa 66 centesimi per ogni dollaro investito nel 1968 (una perdita reale secca del -34%).
3. Il periodo 1999/2000 – 2009: Rendimento reale -49% (Il "Lost Decade")
Questo decennio è ricordato come il "Decennio Perduto" dell'azionario americano, guidato non dall'iperinflazione, ma da una sequenza ravvicinata di due devastanti bear market.
- Punto di partenza (fine 1999 - inizio 2000): Picco della bolla Dot-com. L'S&P 500 scambiava a un P/E CAPE (Shiller P/E) superiore a 44x (il livello più alto mai registrato nella storia finanziaria). I dividendi erano storicamente compressi (poco sopra l'1%).
- La doppia crisi:
- 2000–2002: Scoppio della bolla tecnologica (l'S&P 500 perse quasi il 50% nominale, il Nasdaq oltre l'80%).
- 2007–2009: Grande Crisi Finanziaria (GFC) e fallimento di Lehman Brothers, con l'S&P 500 che sprofondò del 57% dai massimi.
- L'inflazione nel decennio: L'inflazione media fu moderata (circa 2,5% annuo), ma l'effetto combinato di due tracolli nominali a distanza di pochi anni non diede il tempo al mercato di recuperare.
- Il risultato netto: A marzo 2009, al minimo della crisi dei mutui subprime, un dollaro investito nel picco di fine 1999 valeva circa 51 centesimi in termini reali, dimezzando di fatto il patrimonio d'acquisto (-49% reale).
LA CONCLUSIONE CHE CONDIZIONA LA MIA STRATEGIA
In un ciclo che si presenta "inflattivo" e che sappiamo avere una media di durata di circa 15 anni (siamo partiti intorno al 2020/2023) DEVO avere ASSETS REALI per evitare di affrontare i prossimi 10 anni rischiano come l'investitore dei due cicli del passato ....
ASSETS REALI + Investimenti satellite opportunistici = Ecco la Mia strategia
-«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
