
Il dilemma della Federal Reserve sembra semplice: ...
mantenere i tassi elevati aumenta progressivamente il costo di rifinanziamento dell’enorme debito americano; ridurli troppo rapidamente rischia invece di riaccendere l’inflazione. Ma forse la vera questione è un’altra: chi assorbirà una quantità crescente di Treasury, mentre deficit, interessi e rifinanziamenti continuano ad alimentare nuove emissioni? È proprio dall’interazione tra Treasury, banche e politica monetaria che potrebbe emergere il prossimo cambio di regime della liquidità globale.
Dalla Fed alle banche
La Federal Reserve può sostenere la liquidità, ma difficilmente può rappresentare permanentemente il compratore marginale del debito pubblico. Una parte della risposta potrebbe quindi arrivare dal sistema bancario, soprattutto se un quadro regolamentare più favorevole aumentasse la capacità delle banche di intermediare Treasury e, successivamente, espandere il credito.
Perché ciò avvenga serve però una curva dei rendimenti più favorevole.
Lo scenario ideale sarebbe un bull steepener: i rendimenti scendono, ma quelli a breve diminuiscono più velocemente di quelli a lunga scadenza.
- Fed meno restrittiva
- Treasury 2Y che scendono o sono fermi
- curva 2s10s che sale preferibilmente
- condizioni finanziarie migliori
- credito che sale
Potrebbe così iniziare un passaggio dalla liquidità generata dalle banche centrali a quella prodotta dal sistema bancario:
Central Bank Liquidity verso Bank Credit e verso Private Investment.
Il petrolio potrebbe sbloccare il meccanismo
Una variabile decisiva potrebbe essere il petrolio. Un calo strutturale del greggio ridurrebbe le pressioni sull’inflazione headline e potrebbe concedere alla Fed maggiore spazio per normalizzare la politica monetaria.
La sequenza diventerebbe:
- Oil che si ferma e/o scende
- inflazione che si ferma e/o scende
- Fed meno restrittiva
- 2Y fermi o in discesa
- bull steepening
- credito in migioramento
- liquidità in aumento.
Ed è qui che entra in gioco l’Oro.
L’idea che il Gold salga semplicemente quando aumenta l’inflazione è troppo riduttiva. Contano soprattutto rendimenti reali, dollaro, liquidità globale e costo opportunità.
Potremmo quindi assistere a un apparente paradosso:
- 1) Inflazione in discesa
- 2) Real Yields in discesa
- 3) DXY in discesa
- 4) Liquidità in rialzo
- 5) Gold in rialzo
Il prossimo movimento dell’Oro potrebbe dunque svilupparsi non grazie a un nuovo shock inflazionistico, ma durante una fase di disinflazione accompagnata da rendimenti reali più bassi e dollaro più debole.
Dalla liquidità alla produttività
La seconda parte della tesi riguarda AI, robotica e automazione.
Negli ultimi anni abbiamo investito enormi capitali per insegnare all’Intelligenza Artificiale a “pensare”. La fase successiva potrebbe consistere nell’insegnarle a muoversi, produrre e costruire. Data center, semiconduttori, robotica, reti elettriche e nuove infrastrutture energetiche richiederanno enormi quantità di capitale. Se il costo del denaro diminuisse e il credito tornasse ad accelerare, il motore del ciclo potrebbe diventare:
- 1) liquidità in arrivo
- 2) credito disponibile
- 3) CAPEX confermato
- 4) produttività in aumento
- 5) utili in espansione
- 6) crescita.
Questo sarebbe molto diverso da una semplice espansione monetaria: la liquidità inizierebbe a finanziare nuova capacità produttiva.
AI e sostenibilità del debito
Qui emerge forse l’aspetto più interessante. Gli Stati Uniti non devono necessariamente ridurre nominalmente il debito. Devono soprattutto evitare che questo cresca persistentemente più velocemente dell’economia.
Se nel tempo:
crescita del PIL nominale > crescita del debito la dinamica del Debt/GDP può migliorare. Se AI e automazione riuscissero realmente ad aumentare la produttività, potrebbero quindi diventare una componente della risposta al problema fiscale americano, pur senza sostituire la necessità di una gestione sostenibile dei deficit.
Gold, Silver, Bitcoin e Nasdaq
Come capire se il cambio di regime sta realmente iniziando?
Monitorerei questa configurazione:
- 1) WTI = in discesa|
- 2) 2Y = in discesa
- 3) 2s10s = in rialzo
- 4) Real Yields = in discesa
- 5) DXY = in discesa
- 6) Gold = in rialzo
L’Oro potrebbe essere il primo termometro.
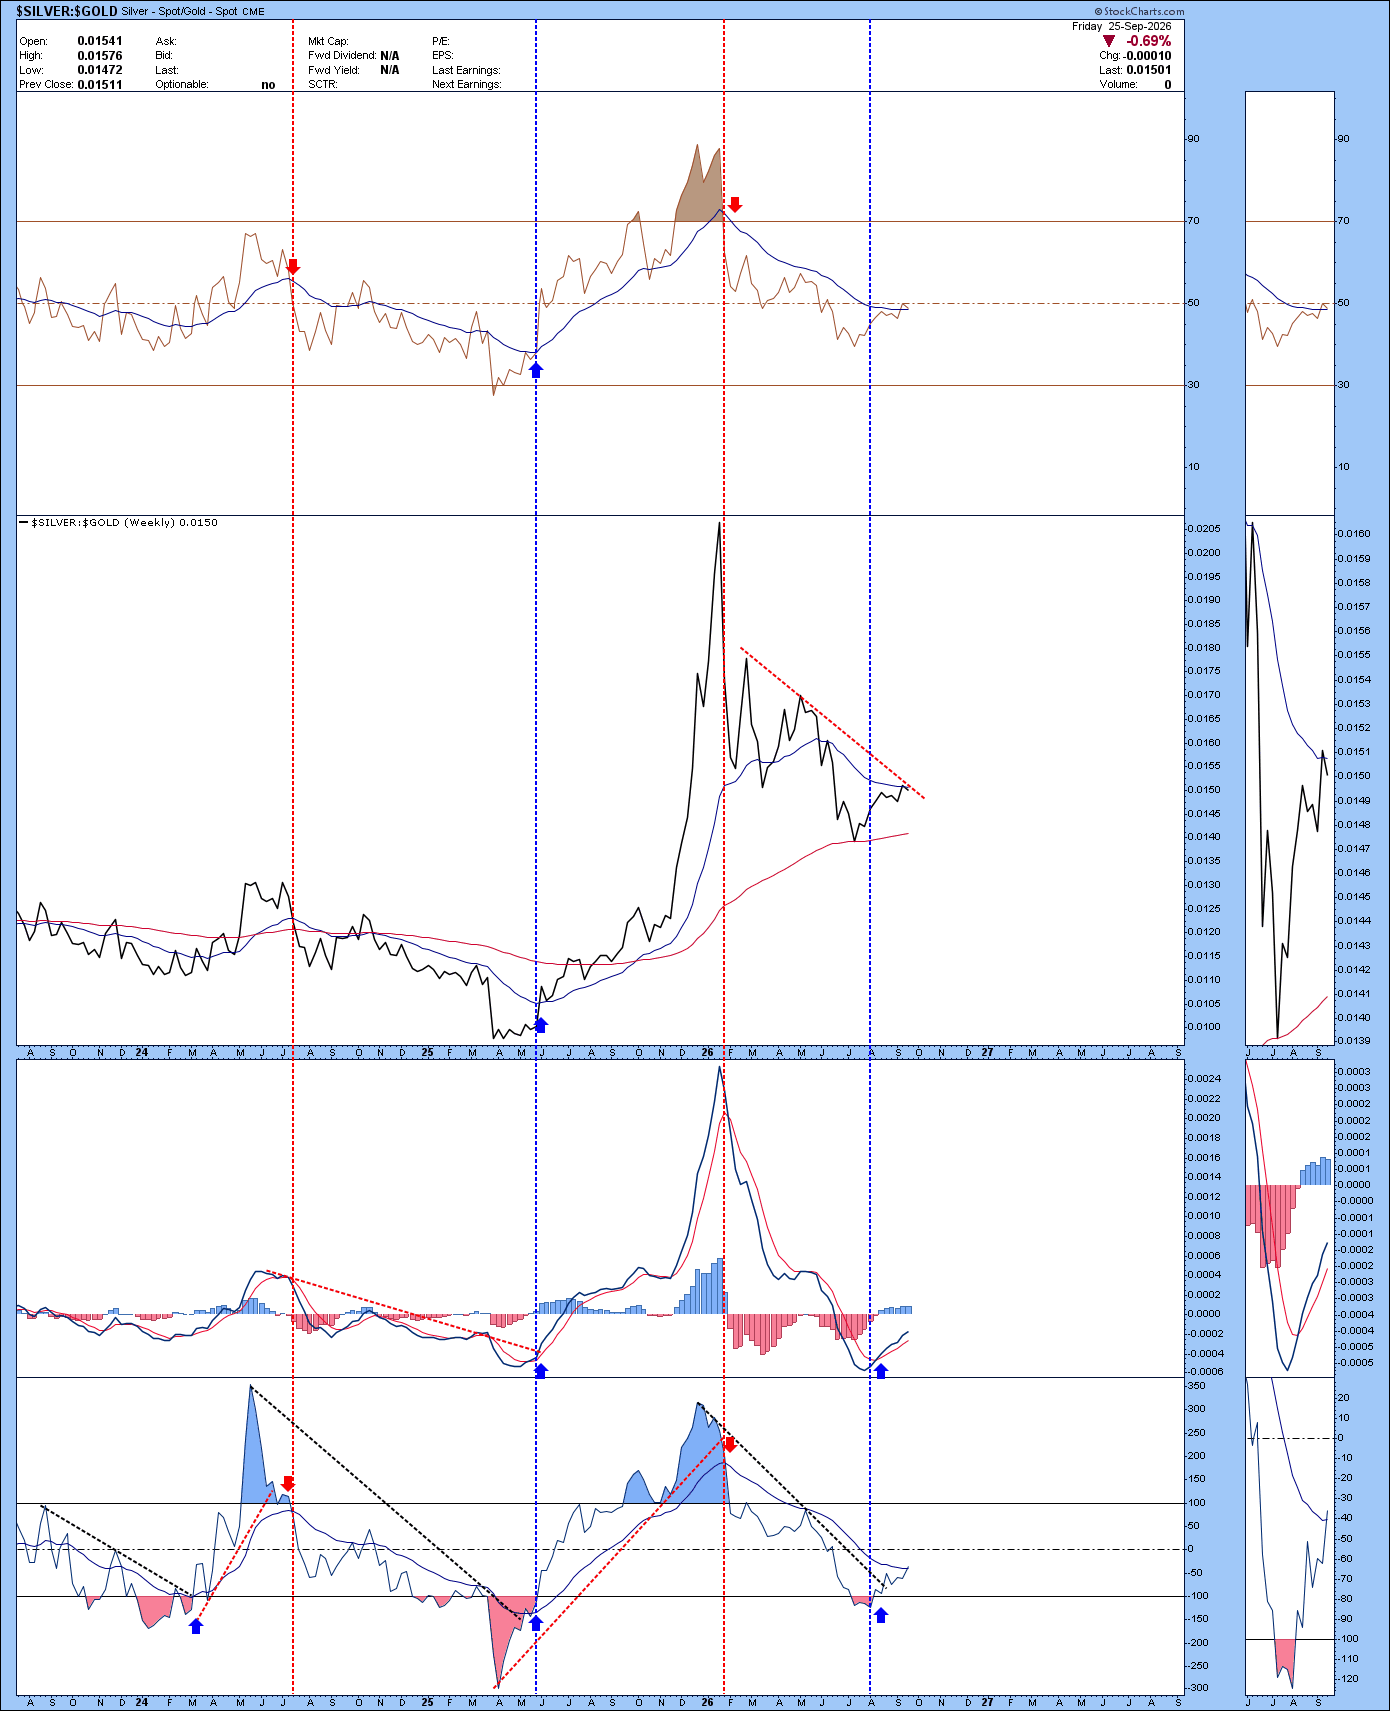
Successivamente guarderei al Gold/Silver Ratio. Una sovraperformance dell’Argento e una discesa del ratio potrebbero indicare il passaggio da una fase prevalentemente monetaria a una più reflazionistica e industriale.
Bitcoin potrebbe amplificare l’espansione della liquidità, mentre il Nasdaq dovrebbe affrontare il test più importante: trasformare il CAPEX sull’AI in crescita reale di produttività e utili. Attenzione però a non confondere un bull steepener con un bear steepener. Se la Fed diventasse più accomodante ma 10Y e 30Y continuassero a salire, il mercato potrebbe segnalare aumento del term premium e maggiori preoccupazioni fiscali.
Il framework da monitorare
FASE 1 – CAMBIO DI REGIME
OIL in discesa / 2Y in discesa / 2s10s in rialzo / Tassi reali in discesa / USD in discesa / Gold in rialzo
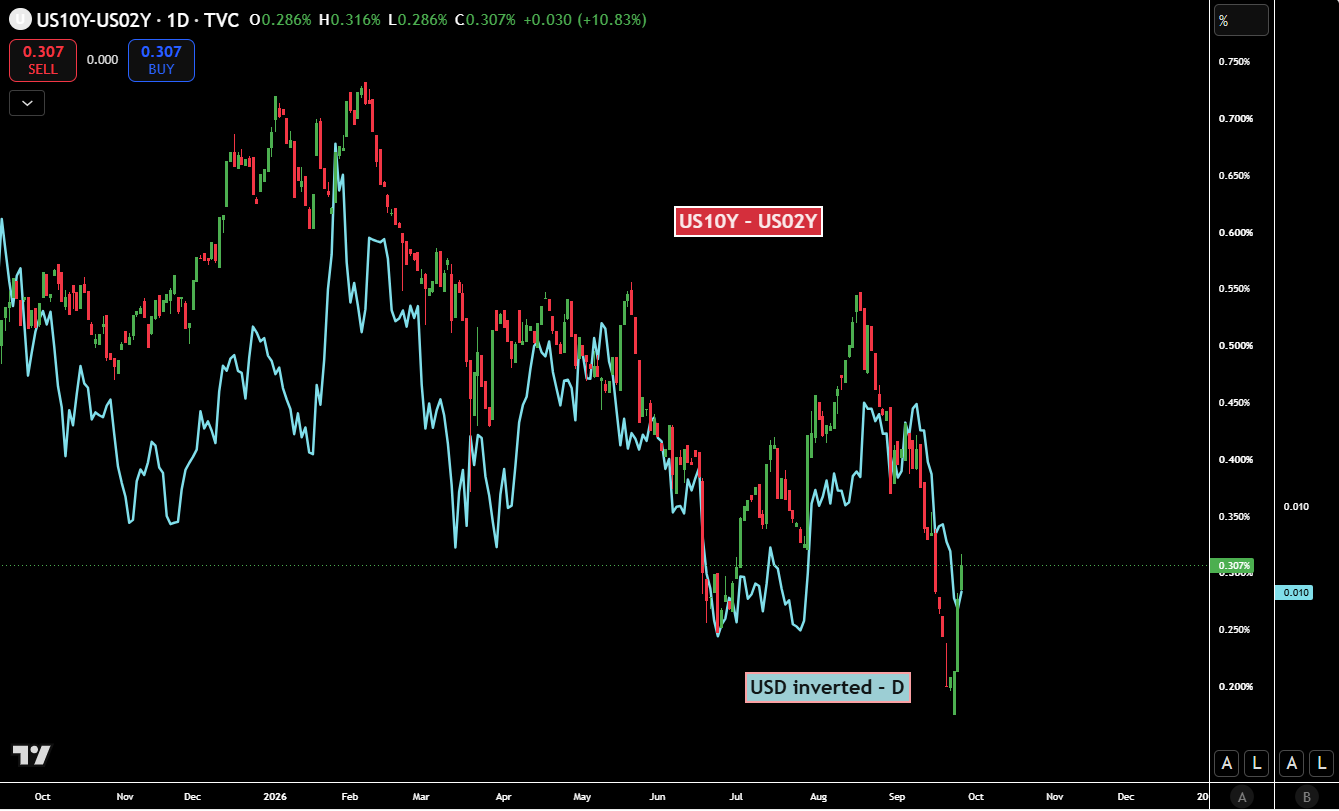
IERI C'E' GIA' STATO QUALCHE SEGNALE: qui vedi la correlazione tra 2s10s anni che ieri saliva con il USD (che ieri scendeva) invertito
FASE 2 – LIQUIDITÀ
Ratio Gold/Silver in discesa / Silver sovraperforma / Credito aumenta / Bitcoin/Nasdaq in rialzo
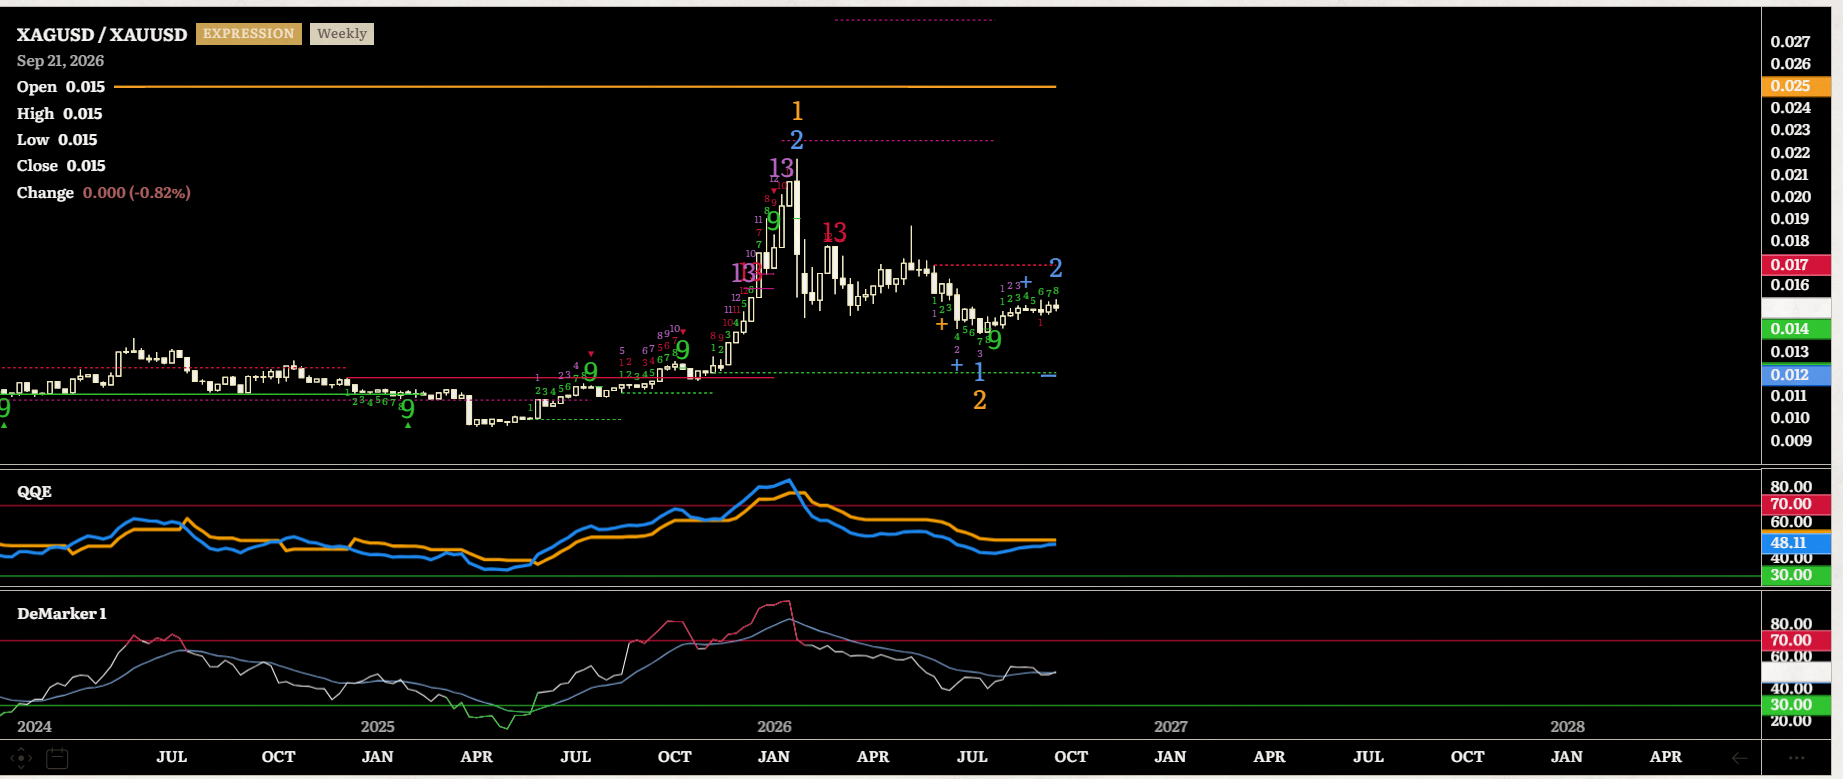
Il ratio SILVER/GOLD avrebbe completato la wave 2 e starebbe completando un countdwon Sell Setup 9 dopo il quale mi aspetto un nuovo Sequential 13 al rialzo per wave 3 (QQE e demarker in bullish switch al rialzo) che indicherebbe quindi un rafforzamento del silver rispetto al Gold
FASE 3 – PRODUTTIVITÀ
CAPEX AI in aumento / Produttività in aumento / Utili in aumento / crescita Reale in aumento
Il punto, quindi, non è prevedere la prossima decisione della Fed, ma capire se diversi mercati stanno iniziando a raccontare contemporaneamente la stessa storia. Gold, Silver, Bitcoin e Nasdaq potrebbero rappresentare quattro diverse espressioni dello stesso cambio di regime.
Prima la liquidità. Poi il credito. Infine la produttività.
Se questa sequenza inizierà realmente a emergere nei dati, potremmo trovarci non semplicemente davanti a un nuovo rally finanziario, ma all’inizio di una fase profondamente diversa del ciclo economico americano.
E' evidente il petrolio sia uno dei principali catalizzatori ed affinchè tutto cio' si realizzi sia perlomeno una discesa del prezzo dell'energia e qui è il problema principale: riuscirà TRUMP (o chi per esso) a trovare una soluzione affinchè il prezzo dell'energia scenda? Lo scontro ora si combatte su questo terreno. Se accadrà (parliamo di giorni o poche settimane) forse riusciranno a fermare questa locomativa impazzita dei rendimenti al rialzo: queste sono le variabili che devono confermarsi una dopo l'altra. Se non lo fanno, la tesi è sbagliata
**********************************************************************
ALCUNI DISTINGUO NECESSARI
TASSI
Affinchè l'irripidimento della curva sia sano occorre che:
- 1) 2s10s in rialzo perché 2Y scende più velocemente del 10Y = positivo
contro
- 2) 2s10s in rialzo perché 10Y sale più velocemente del 2Y = warning.
Cioè i 10Y/30Y devono COMUNQUE dare segnali di indebolimento altrimenti abbiamo un segnale di sfiducia fiscale!!
ENERGY
- La trappola del collo di bottiglia fisico molto forte: Se guardiamo ai dati industriali delle ultime settimane, il petrolio greggio tratta con un premio geopolitico elevato ($106 Brent), il diesel è a livelli record stagionali ($6,31/gal), le raffinerie sono sotto stress per gli attacchi con droni e il gap tra rese di diesel e benzina sta prosciugando l'offerta globale di gasoline.
- Il rischio "Bear Steepener involontario": Se l'amministrazione non riesce a trovare una soluzione diplomatica o di rilascio scorte (wild-card solution) per abbattere subito il greggio, l'inflazione headline rimarrà vischiosa. In tal caso, la Fed non potrà fare un bull steepener: o continuerà a fare un fast cycle di stretta (spingendo il 2Y ancora in alto), oppure, se dovesse mollare la presa per motivi politici prima che l'energia sia scesa, il mercato venderebbe i decennali e i trentennali, innescando proprio il Bear Steepener da sfiducia fiscale che ho segnalato come warning.
*********************************************************************
BITCOIN
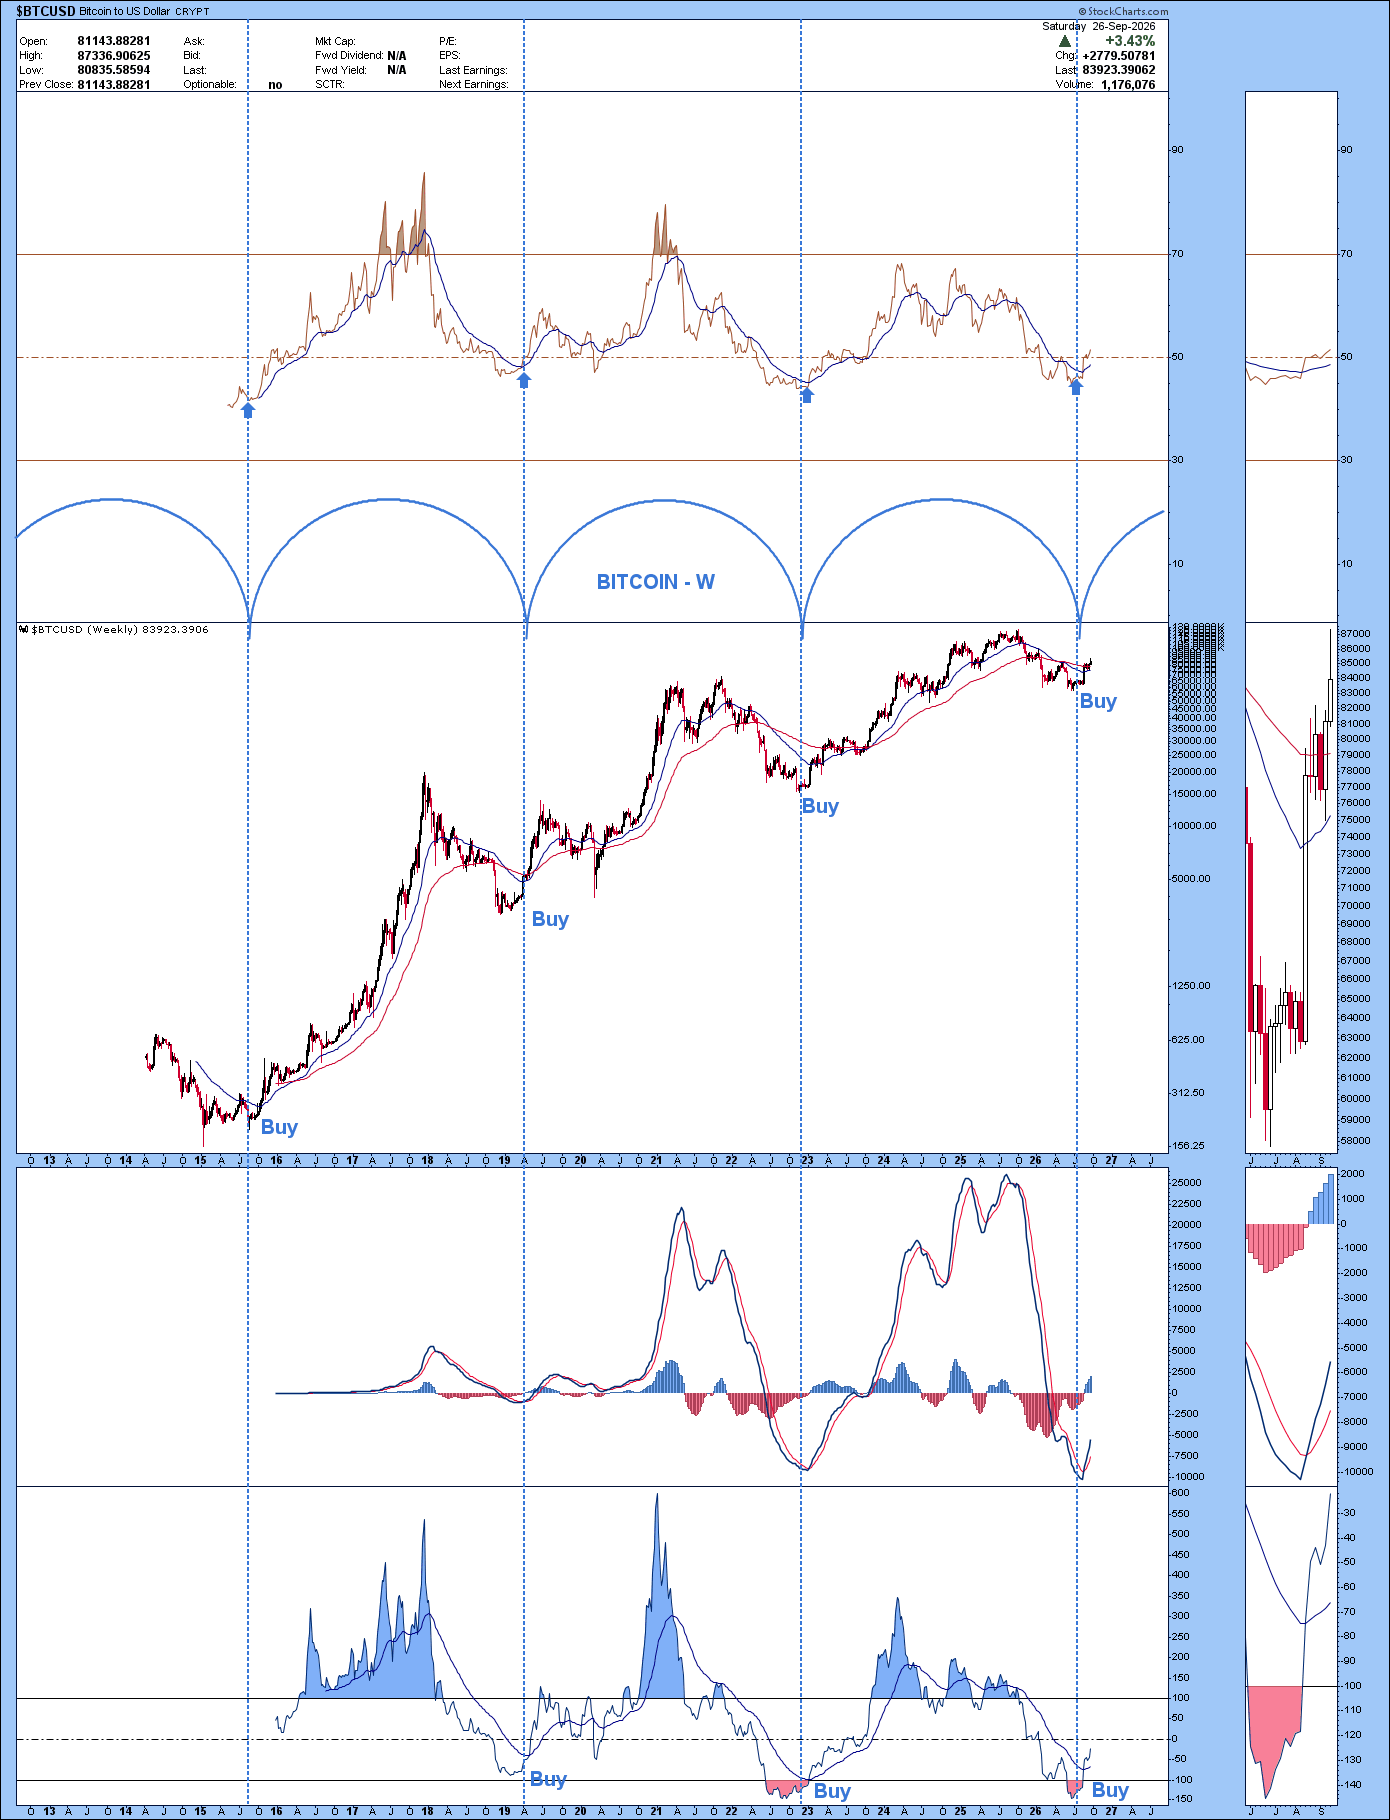
si stanno creando le condizioni per un rafforzamento anche del BITCOIN: l'analisi ciclica direbbe in effetti che potrebbe esserci uno sviluppo positivo in arrivo
Bitcoin appare particolarmente interessante qui, poiché sfida una resistenza chiave a 83.000 dollari. Se la romperà, confermerà un doppio minimo con target a 100.000 dollari.
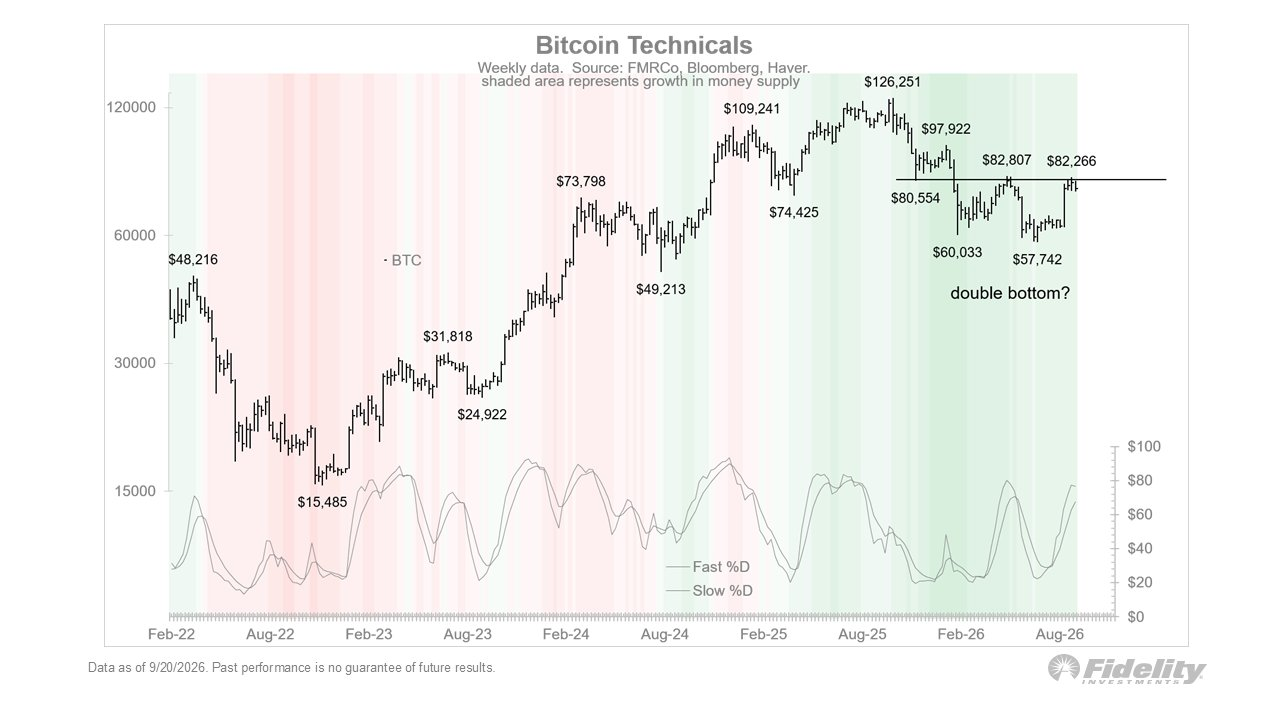
LA CICLICITA' HA DATO UN SEGNALE ESATTAMENTE QUANDO L'AVREBBE DOVUTO DARE.
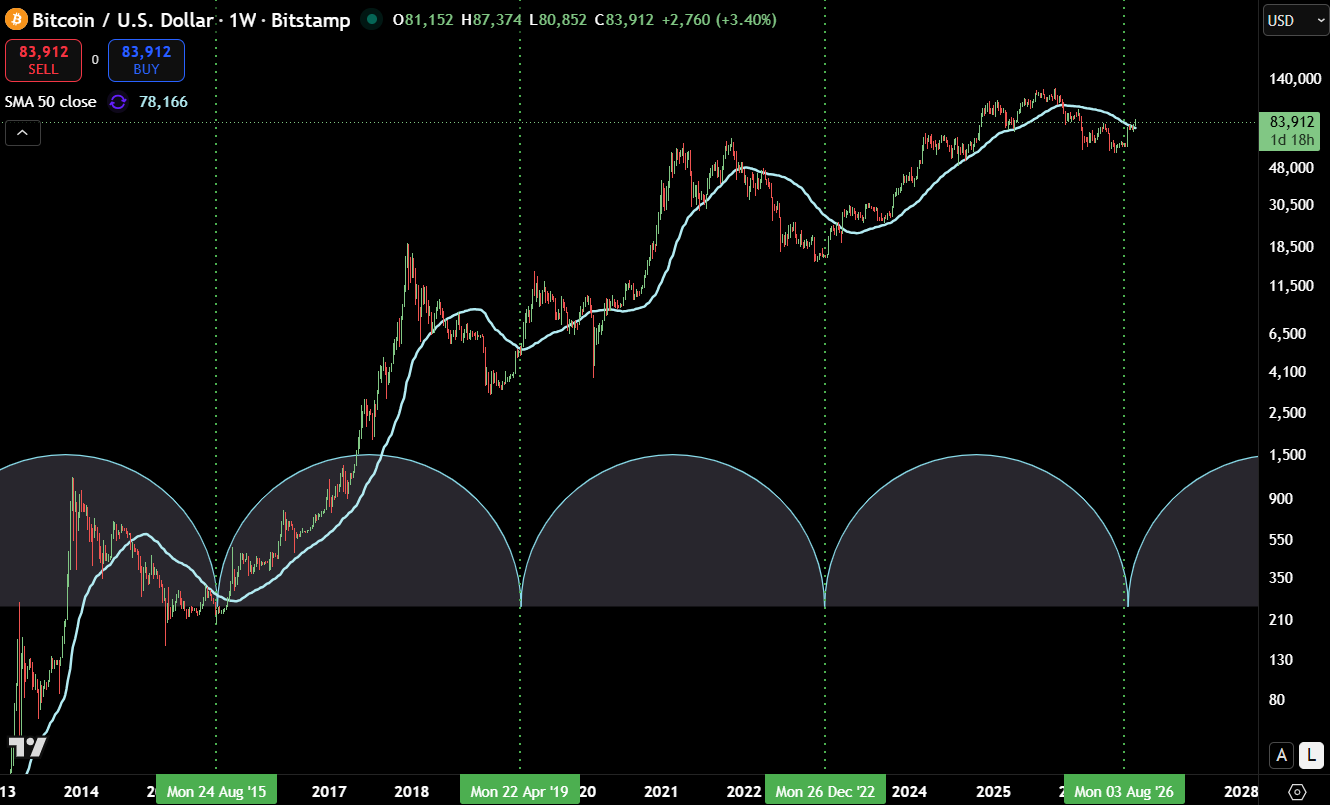
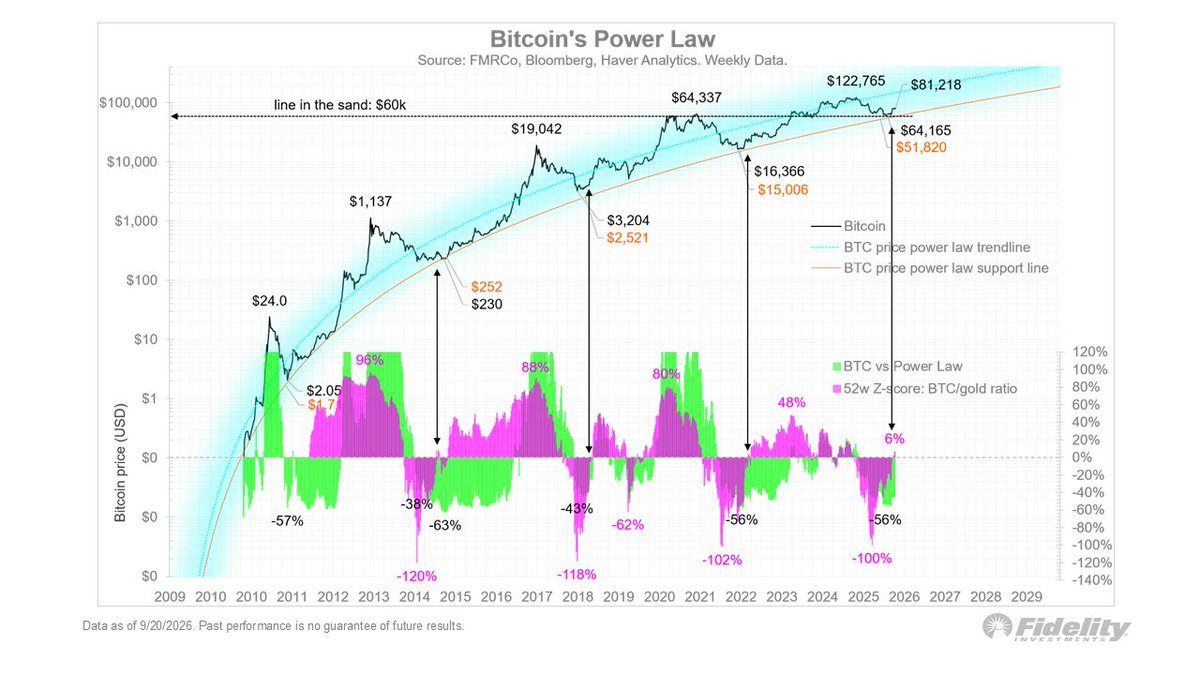
La matematica della legge di potenza di Bitcoin continua a suggerire che un nuovo mercato rialzista ciclico è in corso dopo aver mantenuto i 60.000 dollari, puntando ai 300.000 dollari nel 2029 (secondo questa ipotesi estremamente bullish)
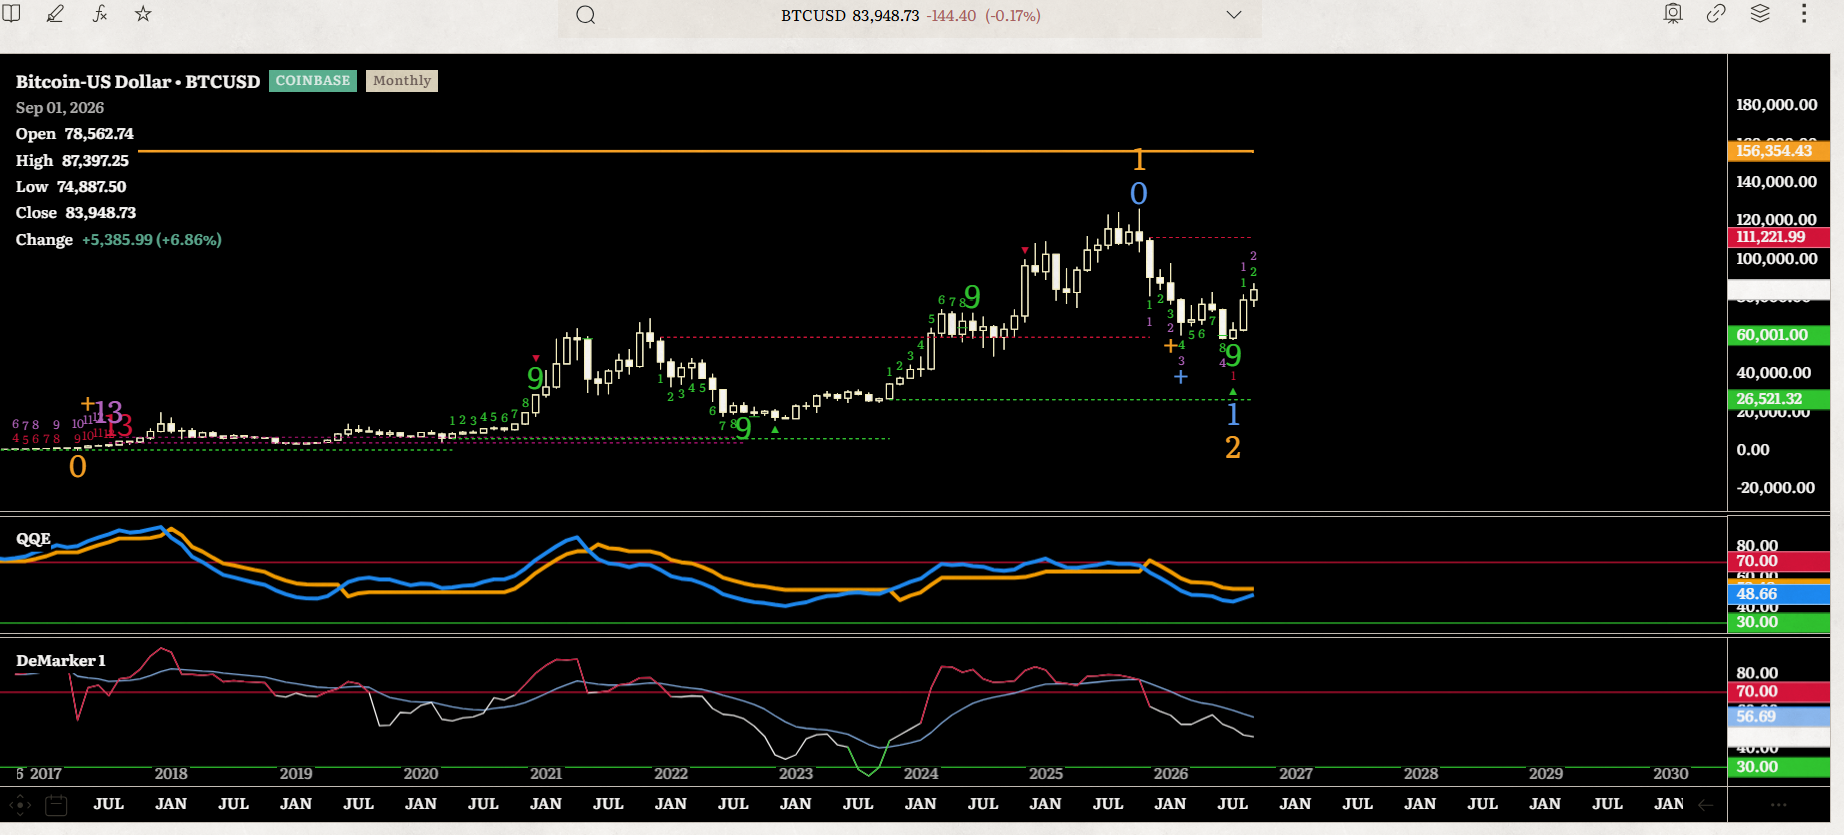
DEMARK - mensile
Abbiamo un BUY setup 9 con un countdown iniziato da poco e con target potenziale per wave 3 in area 156.000$
SINTESI
La mia attenzione sarà quindi su:
1. Oil / Gasoline = impulso inflazionistico se non scendono
2. 2Y Treasury = aspettative Fed
3. 10Y e 30Y = term premium / rischio fiscale
4. 2s10s = forma della curva (irripidimento)
5. 10Y real yield = costo reale del capitale (qui il Gold è correlato)
6. DXY = condizioni finanziarie globali (la discesa sarebbe importante)
7. Gold = monetary signal
8. Silver/Gold = reflation signal
9. Bank Credit = conferma creditizia
10. BTC / Nasdaq = conferma risk/liquidity
Tutto il resto si muoverà di conseguenza.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
