
La situazione politica per Trump...
sembra indicare che le elezioni di Mid-Term possano essere un problema piuttosto grosso. Infatti ora è quasi certo che i Democratici possano riprendere il Congresso e Senato. Dopo di che Trump non conterà più molto. E forse gli faranno l'impeachment.
Per cui tenterà il tutto per tutto, offrendo agli Houtis e all'Iran tutto quello che può.
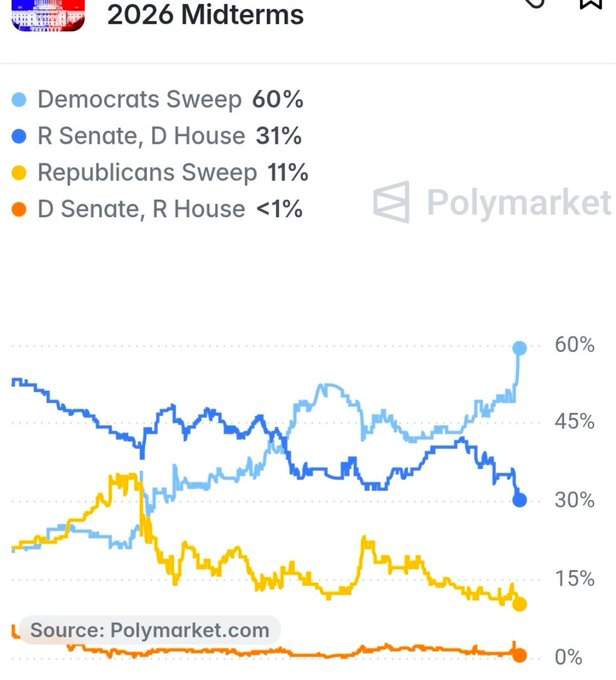
Ad integrazione di questa affermazione abbiamo questo indicatore che ci aiuta a capire quando l'amministrazione Trump è forte ( e quindi aggressiva) oppure debole (quindi disposta a cedere o a fare concessioni)
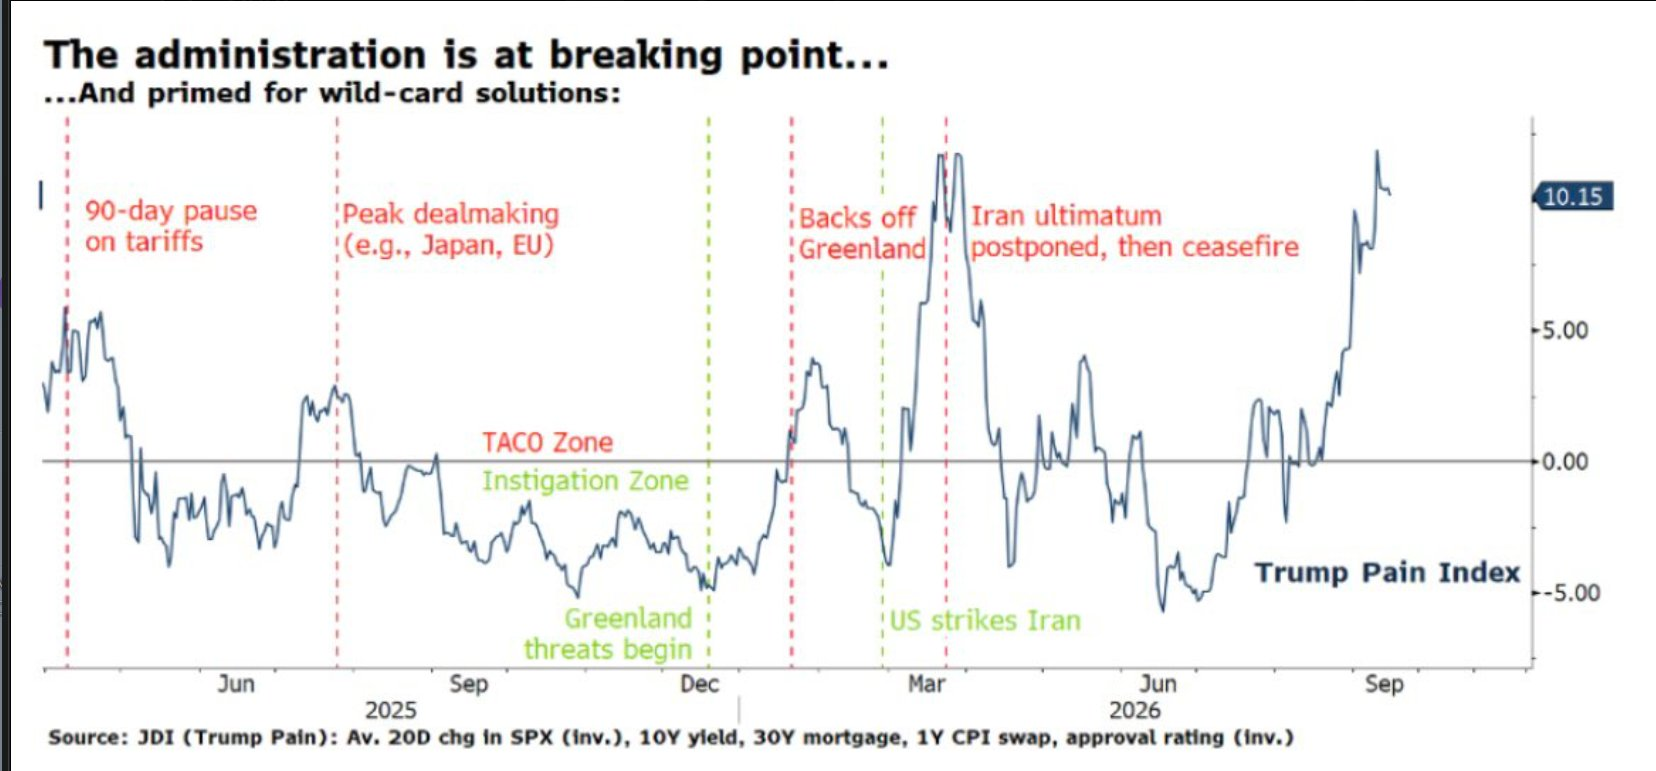
Il grafico illustra il "Trump Pain Index" elaborato da JDI, un indice composito che misura il livello di stress politico, finanziario ed economico subito dall'amministrazione statunitense.
1. Composizione dell'Indice (Come viene calcolato)
In basso alla chart viene specificata la formula dell'indice, calcolata come media mobile a 20 giorni di:
- SPX (Invertito): Calo dell'indice azionario S&P 500 (più scende la borsa, più sale il Pain Index).
- 10Y Yield: Aumento dei rendimenti dei Treasury decennali.
- 30Y Mortgage: Aumento dei tassi sui mutui a 30 anni.
- 1Y CPI Swap: Aumento delle aspettative di inflazione a breve termine.
- Approval Rating (Invertito): Calo del consenso popolare dell'amministrazione (più cala l'indice di gradimento, più sale il dolore politico).
2. Le Due Zone Comportamentali
- "Instigation Zone" (Valori negativi / bassi):
- Quando l'indice è basso (borsa sui massimi, rendimenti stabili, inflazione percepita sotto controllo), l'amministrazione si trova in una posizione di forza politica.
- È la zona in cui la Casa Bianca tende a lanciare provocazioni o iniziative aggressive (es. Greenland threats begin a dicembre 2025, US strikes Iran a marzo 2026).
- "TACO Zone" / "Breaking Point" (Valori elevati / sopra lo zero):
- Quando l'indice sale bruscamente, le variabili economiche e di mercato diventano insostenibili per il governo.
- Storicamente, il raggiungimento di questi picchi costringe l'amministrazione a fare marcia indietro o cercare accordi/de-escalation improvvise:
- A maggio 2025: 90-day pause on tariffs.
- A inizio autunno 2025: Peak dealmaking (Japan, EU).
- A gennaio/febbraio 2026: Backs off Greenland.
- A inizio primavera 2026: Iran ultimatum postponed, then ceasefire.
3. Cosa Indica la Situazione Attuale (Settembre 2026)
- Picco Storico a 10.15: L'indice ha registrato un'impennata verticale raggiungendo quota 10.15, superando nettamente i massimi precedenti.
- "The administration is at breaking point... and primed for wild-card solutions": Il titolo evidenzia che il mix di tassi decennali alti (sopra il 5%), mutui alle stelle, greggio sopra 106 $, inflazione persistente e debolezza dei mercati ha portato l'amministrazione a un punto di rottura politica in vista delle imminenti elezioni di Mid-Term.
- Attesa di Soluzioni "Wild-Card" / Svolte a Sorpresa: Quando il Pain Index tocca questi estremi, il modello statistico anticipa una mossa non convenzionale o un cambio di rotta repentino (es. tregue geopolitiche forzate, rilascio massiccio di riserve petrolifere strategiche SPR, accordi bilaterali a sorpresa come il vertice Trump-Xi, o pressioni pubbliche sulla Federal Reserve per fermare i rialzi dei tassi) per allentare la pressione sui mercati prima del voto.
Quando il Trump Pain Index tocca picchi estremi (come l'attuale livello di 10.15), l'amministrazione è storicamente costretta a cercare soluzioni "wild-card" e svolte di de-escalation rapida per raffreddare inflazione, tassi e malcontento elettorale prima del voto di Mid-Term:
- De-escalation geopolitica o tregue commerciali forzate (es. accordi bilaterali USA-Cina all'incontro Trump-Xi).
- Azioni aggressive per abbattere i costi energetici (rilascio di riserve strategiche SPR, allentamento delle restrizioni sull'export o pressioni per de-escalation in Medio Oriente).
- Pressioni istituzionali per frenare la stretta sui tassi o annunci di stimoli/supporti all'economia interna per sollevare borsa e mutui.
...quindi mi aspetto che TRUMP inizi a dare segnali di cedimento....
I titoli che potrebbero trarre beneficio da queste potenziali mosse si dividono in tre aree specifiche:
1. Titoli Cinesi & ADR USA (Beneficiari del Dealmaking USA-Cina)
Se la pressione politica spinge la Casa Bianca a cercare un successo diplomatico immediato (come il vertice con Pechino) o ad attenuare le minacce tariffarie (come avvenuto nel 2025 con la pause on tariffs):
- Alibaba (BABA): Il titolo più liquido e a sconto; beneficia all'istante di qualsiasi distensione retorica o rimozione di dazi/restrizioni commerciali.
- JD.com (JD) / PDD Holdings (PDD): Fortemente compresse dal rischio normativo e daziario USA; un congelamento o allentamento delle dispute sblocca un forte rimbalzo valutativo.
- Tencent (TCHEY): Leader nei servizi internet e gaming, privo di rischi sul canale manifatturiero ma compresso dal sentiment geopolitico globale.
2. I MINERS (Rame, Oro, Argento)
L'impatto sui titoli minerari si articola in due fasi sequenziali:
- Sollievo Immediato dal Raffreddamento dei Tassi:
- L'indice di stress è schizzato a causa del rialzo dei rendimenti decennali e trentennali oltre il 5%. Qualsiasi misura dell'amministrazione che porti a un raffreddamento dei tassi d'interesse toglie pressione alle valutazioni dei metalli preziosi e dei titoli minerari.
- I miners beneficiano di un allentamento delle condizioni di liquidità: con il dollaro e i tassi reali che frenano, le quotazioni di oro e argento recuperano rapidamente, mentre la leva operativa dei titoli fa espandere i margini societari.
- Accordi Commerciali e Domanda Industriale (Il Vantaggio del Rame):
- Se la mossa a sorpresa della Casa Bianca assume la forma di una distensione commerciale o di una tregua daziaria bilaterale con la Cina (come evidenziato dai precedenti storici di accordi commerciali o pause daziari nei picchi dell'indice), la domanda asiatica di metalli industriali riceve nuova linfa.
- Poiché la Cina consuma circa il 50% del rame mondiale per la propria rete ed elettrificazione, qualsiasi segnale di cooperazione o stimolo economico rilancia gli ordini industriali, premiando direttamente i grandi estrattori di metalli base.
Titoli Chiave:
- FCX (Freeport-McMoRan) & SCCO (Southern Copper): Beneficiari del binomio de-escalation commerciale e domanda cinese di concentrati.
- AEM (Agnico Eagle) & AG (First Majestic): Massima reattività a una distensione dei rendimenti obbligazionari e al deprezzamento del dollaro.
3. LE OIL STOCKS (Raffinazione ed Estrazione)
Nel settore petrolifero la dinamica si divide nettamente tra produttori a monte (Upstream) e raffinatori a valle (Downstream):
- Pressione di Breve Termine sull'Upstream (Petrolio Greggio):
- La benzina a $4,37/gal e il diesel a $6,31/gal sono tra i principali motori del malcontento elettorale e del balzo del Pain Index.
- Le mosse "wild-card" tipiche della Casa Bianca per calmierare i prezzi includono:
- Rilascio massiccio e coordinato dalle riserve strategiche (SPR).
- Pressioni diplomatiche per tregue o cessate il fuoco sulle rotte marittime (Mar Rosso / Bab el-Mandeb).
- Deroghe o allentamenti normativi per incentivare la produzione interna.
- Effetto: Il prezzo del Brent (attualmente a $106 con un premio geopolitico di $16 rispetto al fair value di $90 stimato da J.P. Morgan) potrebbe subire una correzione tecnica temporanea verso i $90–$95. I titoli estrattivi puri (E&P come APA, OXY o DVN) possono registrare una fase di consolidamento dei prezzi.
- Resilienza e Vantaggio dei Grandi Raffinatori (Downstream):
- Se l'amministrazione immette greggio sul mercato per abbassare il costo della materia prima a monte, il costo di acquisto per le raffinerie scende.
- Al tempo stesso, la carenza strutturale di capacità di raffinazione e i problemi agli impianti (dovuti agli attacchi con droni alle raffinerie russe e ai blocchi di fornitura) non si risolvono per decreto governativo. I margini di raffinazione (crack spread) su benzina e prodotti finiti restano ampi.
- Le Major Integrate come Scudo Difensivo:
- Compagnie come XOM e CVX bilanciano l'eventuale flessione del barile a monte con la vendita di prodotti raffinati a valle, continuando a distribuire dividendi elevati e a riacquistare azioni.
Titoli Chiave:
- VLO (Valero Energy) & MPC (Marathon Petroleum): Catturano margini elevati grazie a greggio a costi più contenuti a monte unito a una domanda di benzina resiliente.
- XOM (ExxonMobil): Struttura integrata solida con generazione di cassa protetta da oscillazioni repentine del barile
