
Sta girando la notizia secondo la quale...
l'amministrazione USA possa intervenire con misure di restrizione commerciale sull'export di diesel statunitense per calmierare i prezzi interni prima delle elezioni di Midterm.
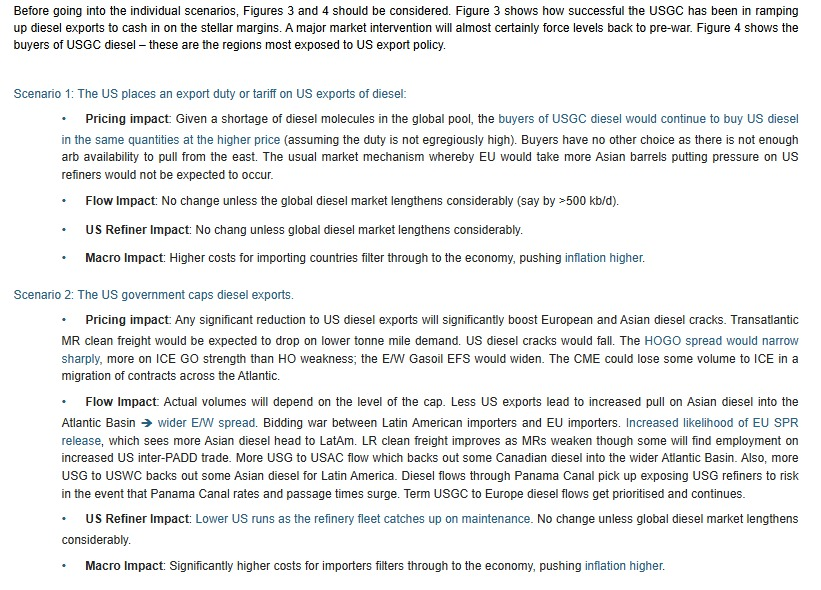
1. I tre scenari di intervento elencati nel testo qui sopra sono:
- Scenario 1: Dazi sull'Export USA (Export Duty or Tariff)
- Impatto sui prezzi (Pricing Impact): A causa della carenza globale di molecole di diesel, i compratori esteri continuerebbero ad acquistare diesel dalla US Gulf Coast (USGC) anche a prezzi maggiorati dal dazio. Non essendoci barili disponibili da Est (Asia/Medio Oriente) tramite arbitraggio, il consueto meccanismo di sostituzione non scatterebbe.
- Impatto sui flussi e sui raffinatori USA: Praticamente nullo (no change); il flusso continuerebbe invariato a meno che il mercato globale non registri un'inattesa eccedenza di oltre 500 kb/d.
- Impatto macroeconomico: I maggiori costi verrebbero scaricati interamente sui paesi importatori (America Latina ed Europa), esacerbando le spinte inflazionistiche estere senza risolvere il problema di fondo.
2. Scenario 2: Tetto Quantitativo Governativo all'Export (Government Cap)
Questo è lo scenario con le implicazioni di mercato più rilevanti e asimmetriche:
- Esplosione dei Crack Spreads esteri: Una riduzione imposta dell'export USA farebbe schizzare verso l'alto i margini di raffinazione (cracks) in Europa e in Asia.
- Divergenza HOGO e migrazione dei volumi: Lo spread HOGO (Heating Oil vs Gasoil, ossia US Diesel vs European Low Sulfur Gasoil) si comprimerebbe violentemente, non tanto per debolezza del diesel USA, quanto per l'impennata verticale del Gasoil sull'ICE europeo. Di riflesso, il CME perderebbe volumi e liquidità a favore dell'ICE di Londra.
- Guerra di offerte (Bidding War): Si scatenerebbe una competizione aggressiva tra importatori dell'America Latina ed europei per accaparrarsi i pochi carichi disponibili, costringendo l'Europa a considerare rilasci d'emergenza dalle proprie scorte strategiche (EU SPR) e ad attirare diesel asiatico verso il bacino atlantico.
- Taglio dei tassi di utilizzo USA (Lower US Runs): Se i raffinatori USA non potessero esportare liberamente, rischierebbero di saturare i depositi domestici, dovendo ridurre i tassi di lavorazione (run cuts) e anticipando le manutenzioni degli impianti.
Come interpretare tutto cio'
Questa analisi dimostra l'efficacia del concetto di "panem et circenses" pre-elettorale:
- La trappola politica: L'amministrazione valuta interventi coercitivi sull'export per abbassare artificialmente i prezzi interni prima del voto di Midterm.
- L'effetto perverso sui mercati: Le simulazioni dimostrano che qualunque restrizione sull'export USA non fa che aumentare la volatilità e la scarsità sistemica globale, trasferendo un'ondata inflazionistica ancora più violenta verso gli alleati europei e l'America Latina.
- Trade operativo: L'eventuale annuncio di un cap rappresenterebbe un formidabile catalizzatore rialzista per i raffinatori e i derivati sui distillati europei (ICE Gasoil), confermando che l'interventismo politico finisce sempre per amplificare la tesi della scarsità strutturale.
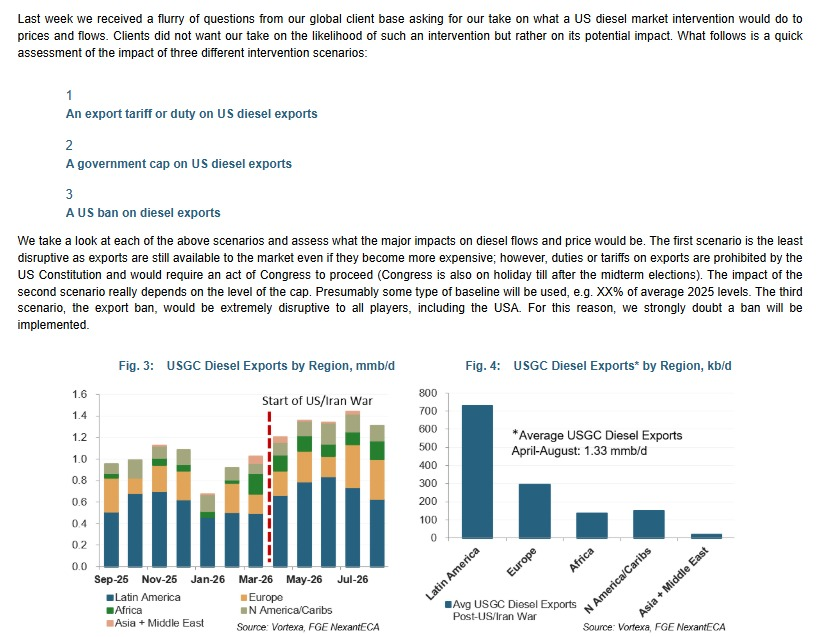
2. Cosa mostrano i grafici (Fig. 3 e Fig. 4)
- Fig. 3 (Esportazioni mensili di diesel dalla US Gulf Coast - USGC):
- Con lo scoppio del conflitto USA-Iran (Start of US/Iran War, linea tratteggiata rossa), le esportazioni statunitensi di distillati sono aumentate sensibilmente anziché diminuire, salendo verso 1,3–1,4 milioni di barili al giorno (mmb/d) tra aprile e luglio 2026.
- Fig. 4 (Destinazione geografica dell'export di diesel USA - media post-conflitto: 1,33 mmb/d):
- America Latina (quota dominante, oltre 700 kb/d): È l'area maggiormente dipendente dalle raffinerie della US Gulf Coast. Un blocco o un cap provocherebbe un'immediata crisi energetica nei paesi latinoamericani.
- Europa (~300 kb/d): Secondo principale importatore. Con il deficit di raffinazione europeo e le sanzioni/attacchi alle strutture russe, un taglio dei flussi USA farebbe schizzare il crack spread e il prezzo del diesel europeo a livelli stratosferici.
- Africa e Caraibi (~150 kb/d ciascuno): Ulteriori aree colpite da una potenziale carenza fisica.
3. CONCLUSIONE
Questa immagine costituisce la conferma delle "tattiche pre-elettorali" (bread-and-circus):
- La trappola politica dell'amministrazione: Con il diesel a $6,31/gal e la benzina a $4,45/gal che affondano i consensi repubblicani ai Midterms, la politica accarezza l'idea populista di bloccare l'export per trattenere i barili in casa.
- Il paradosso della raffinazione (Effetto Boomerang): Gli analisti avvertono che un blocco dell'export non risolverebbe la crisi: le raffinerie della Costa del Golfo (VLO, MPC) sarebbero costrette a tagliare i tassi di utilizzo (run cuts) una volta saturati i serbatoi interni, riducendo l'offerta complessiva e scatenando uno shock sui prezzi globali dei raffinati ancora più violento.
- Posizionamento di mercato: Il semplice timore o dibattito su un export ban/cap tiene i margini di raffinazione (crack spreads) su livelli record, rafforzando la tesi di sovraperformance strutturale dei titoli legati alla raffinazione e ai distillati medi.
E NON E' FINITA......
Questa immagine (elaborata da Goldman Sachs Global Investment Research / EIA) aggiunge un tassello fondamentale di economia reale e trasmissione inflazionistica, spiegando perché i tentativi politici di comprimere il diesel (tramite cap o blocchi all'export) rischiano di produrre effetti a catena devastanti.
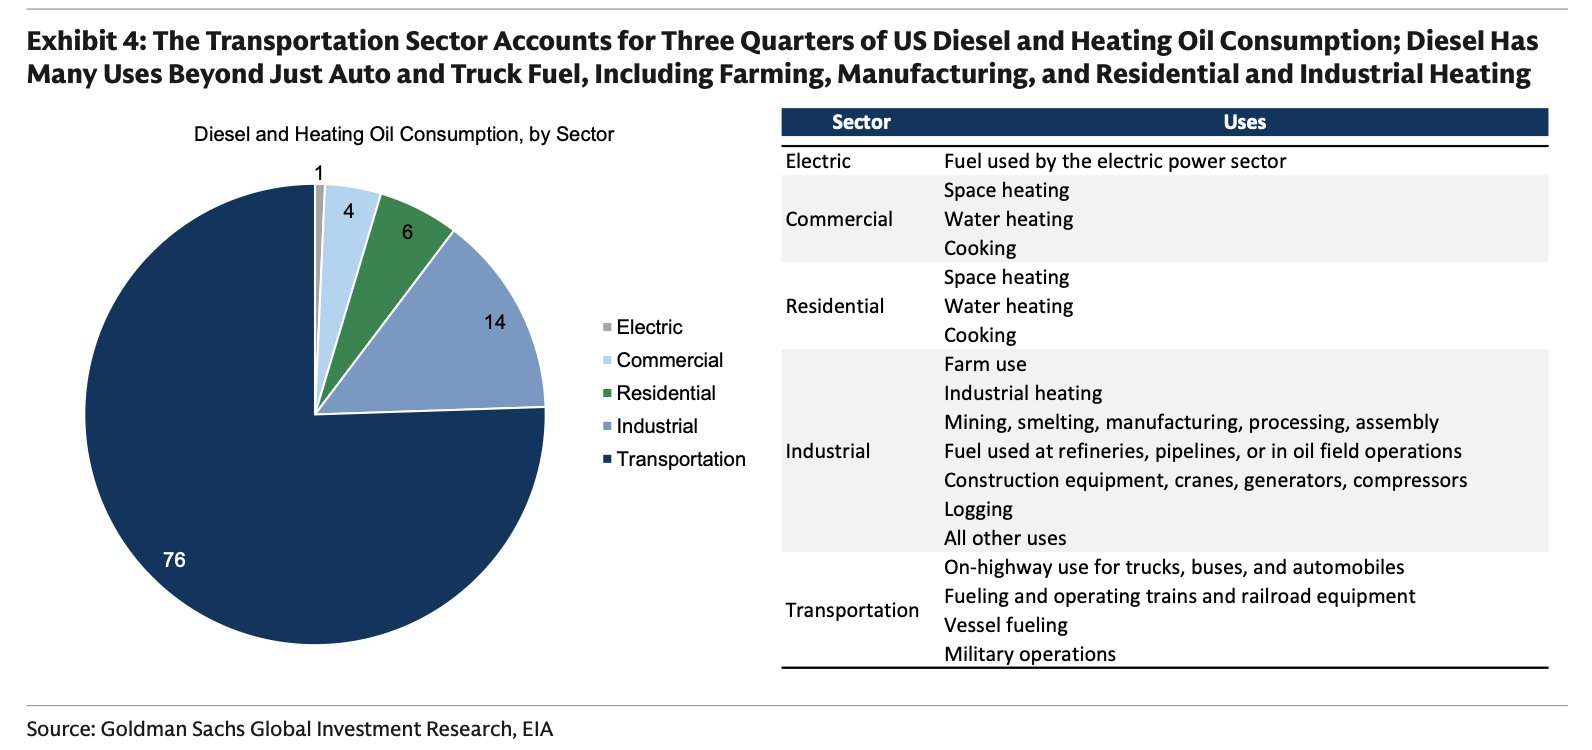
1. La prova quantitativa della non-sostituibilità (Domanda anelastica)
- Monopolio dei trasporti (76%): Il grafico a torta dimostra che oltre tre quarti del consumo di diesel e gasolio da riscaldamento negli USA è assorbito dal settore dei trasporti (Transportation). Non si tratta solo di autovetture private, ma di camion pesanti da trasporto merci (on-highway trucks), ferrovie e treni merci (railroad), navigazione commerciale (vessels) e operazioni militari.
- Implicazione macro: Questi segmenti logistici non hanno alternative tecnologiche a breve termine (non sono elettrificabili dall'oggi al domani). Di conseguenza, la domanda è quasi perfettamente anelastica: il rincaro del diesel non deprime i consumi di carburante, ma si trasferisce direttamente sotto forma di sovrapprezzi sui trasporti (freight surcharges) a ogni singolo bene di consumo.
2. L'impatto sul restante 24%: Agricoltura, Miniere e Manifattura
La tabella a destra demolisce l'idea che il diesel sia solo un carburante per automobili:
- Settore Industriale e Agricolo (14%): Il diesel alimenta i macchinari agricoli (farm use), l'estrazione mineraria (mining), la fusione dei metalli (smelting), i generatori da cantiere, le raffinerie e i compressori dei gasdotti.
- Riscaldamento Residenziale e Commerciale (6% + 4%): Riscaldamento degli edifici, acqua calda e cucine.
- Implicazione per l'inflazione Core: Se il diesel sale o scarseggia, aumentano direttamente i costi di produzione del cibo (trattori e mietitrebbie), i costi di estrazione dei metalli (rame compreso) e le bollette del riscaldamento invernale. Non è solo inflazione "energetica", ma un rincaro a monte che intacca beni alimentari e manufatti.t e le mosse della Casa Bianca
Integrando questa chart all'analisi precedente, il quadro diventa completo:
- Spiega il panico elettorale dell'amministrazione: Il motivo per cui l'amministrazione valuta misure estreme (dazi, cap o ban sull'export analizzati da FGE NexantECA) è che il diesel è l'architrave del 76% del commercio su gomma e rotaia. Lasciare il diesel a $6,31/gal significa condannare l'intera filiera della distribuzione alimentare e dei beni di largo consumo a un'ondata di rincari a ridosso del voto.
- Il paradosso di un export cap: Se Washington imponesse un tetto all'export per tenere questo 76% a buon mercato internamente, le raffinerie USA (USGC) taglierebbero la produzione per evitare la saturazione dei depositi locali. Il risultato sarebbe paradossale: meno offerta interna a lungo termine, collasso dei raffinatori e crisi aperta nei paesi esteri dipendenti (America Latina ed Europa).
- Collegamento con il rame e le materie prime: Poiché il settore minerario (mining and smelting) consuma quote rilevanti di diesel industriale, un gasolio costoso aumenta ulteriormente gli OPEX dei grandi miners di rame, rafforzando la tesi di Goldman Sachs sulla rigidità dell'offerta mineraria.
LA SINTESI OPERATIVA SUGGERISCE CHE INSIEME AD UN RIALZO DEL PETROLIO POTENZIALE la variabile che terrei maggiormente sotto osservazione in aggiunta è il rendimento USA 10Y: se riprendesse a salire insieme al petrolio, avremmo contemporaneamente pressione inflazionistica + tightening finanziario, combinazione sfavorevole soprattutto per le aree Growth più estese.
ATTENZIONE QUINDI AGLI ANNUNCI SU QUESTO ARGOMENTO!!!
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
