
La giornata di ieri ha scoperchiato...
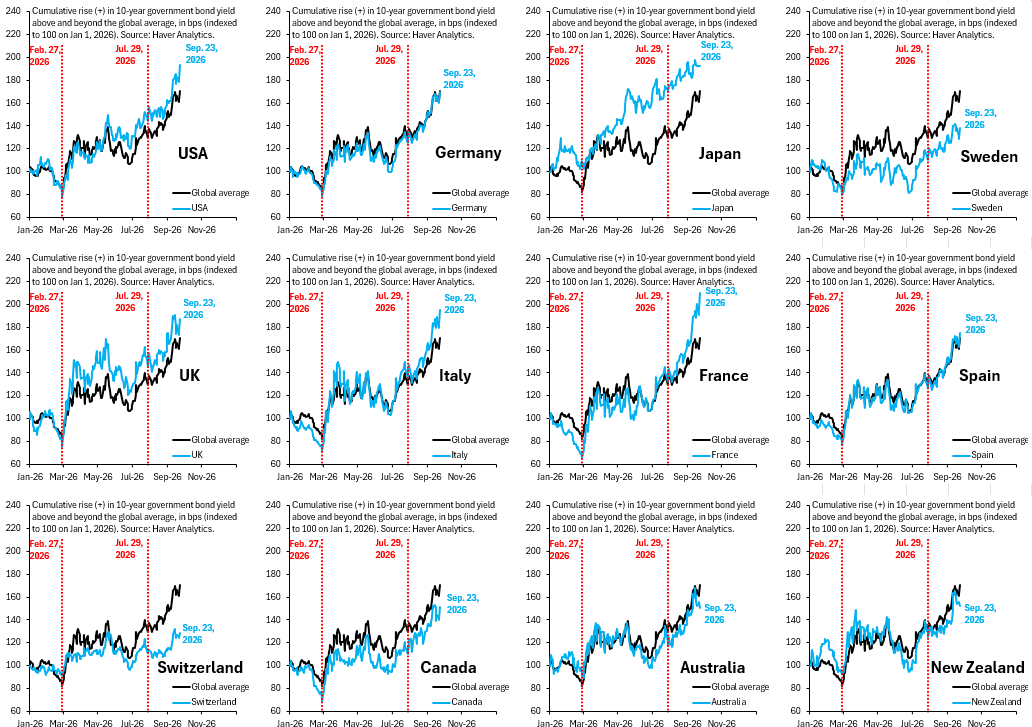
il vaso dei problemi che sono da ricondursi soprattutto al settore BONDS con i rendimenti globali che sono saliti in modo correlato a quelli U.S.A.
Il rendimento a 10Y è ormai a 5,10% e non accenna ad invertire la rotta forte anche di un'asta di Tresaury ieri definita "pessima".
Stagionalmente, settembre è storicamente noto come il mese più debole per i mercati. L'S&P è in rialzo di circa lo 0,5%, il Nasdaq 100 del 3,5% e il Nasdaq Composite del 2,5%, vicini o ai massimi storici: altro che debole stagionalità! Sebbene il Dow Jones sia in calo del 2,8%, il Russell 2000 è in calo del 3,5% e questo mi porta a parlare dell'andamento a K di settembre. Si è parlato molto dell'economia a forma di K, che si riferisce a famiglie ad alto e basso reddito che si muovono in direzioni diverse per diversi indicatori, tra cui l'aumento della ricchezza, dei salari e della spesa. Se visualizzate su un grafico, queste linee di tendenza assomigliano ai due bracci divergenti della lettera K.
Settembre a forma di K è caratterizzato da un numero maggiore di titoli in ribasso rispetto a quelli in rialzo , con le società a maggiore capitalizzazione in testa, come di consueto, mentre la maggior parte dei titoli chiude il mese in negativo. A riprova di ciò: l'S&P 500 registra 149 titoli in rialzo e 349 in ribasso; il Nasdaq 100 46 in rialzo e 56 in ribasso; il Nasdaq Composite 1242 in rialzo e 2136 in ribasso; il Dow Jones 11 in rialzo e 19 in ribasso; e il Russell 2000 628 in rialzo e 1350 in ribasso. Inoltre, il numero di nuovi massimi a 52 settimane all'interno dei principali indici si è attestato intorno al 2-3% dei componenti. Considerando in modo più generoso questo tipo di dati sull'ampiezza dell'S&P 500, ieri si sono registrati solo 35 nuovi massimi a 20 giorni contro 125 nuovi minimi a 20 giorni. L'indice S&P è superiore dello 0,35% alla sua media mobile a 50 giorni, eppure il 70% dei suoi componenti è scambiato al di sotto della propria media mobile a 50 giorni.
Nel 1998, nel terzo trimestre, si verificò una forte correzione e nel 1999 i titoli tecnologici più importanti continuarono a salire, mentre la leadership si concentrò sempre più al di sopra dei due picchi – uno di breve durata e con opportunità di acquisto, l'altro da cui non si riprese. Il successivo mercato ribassista mise in luce quanto i principali indici fossero diventati dipendenti da un gruppo relativamente ristretto di titoli.
Una divergenza simile si è verificata nel corso del 2021. Molti titoli azionari speculativi ad alto potenziale di crescita e società più piccole hanno iniziato a indebolirsi ben prima che l'S&P 500 e il Nasdaq 100 raggiungessero i loro massimi finali. Quando la politica monetaria è passata a una politica restrittiva e i titoli azionari a maggiore crescita hanno iniziato a declinare nel 2022, la debolezza che era rimasta latente si è estesa ai principali indici.
Ma una leadership ristretta non porta sempre direttamente a una correzione. Tuttavia, un altro elemento di complicazione per gli indici azionari è il continuo rialzo dei tassi dei titoli del Tesoro . Ho già parlato dei rischi per il mercato e l'economia derivanti da un potenziale rialzo prolungato dei tassi dei titoli del Tesoro. Ho anche affermato che non si è ancora verificata una vera e propria capitolazione dei tassi, poiché l'andamento è stato piuttosto ordinato. Sappiamo cosa è successo in seguito agli eventi passati. È successo anche altre volte e i mercati azionari tendono a scendere in sincronia con i forti cali dei mercati obbligazionari. I mercati macroeconomici globali sono interconnessi come una catena, e se un anello si rompe, può portare a conseguenze più gravi, poiché gli investitori venderanno tutto ciò che non è fissato saldamente. Aggiungiamo a ciò l'enorme leva finanziaria presente nel sistema e la dipendenza dalle aziende di intelligenza artificiale affinché tutto vada esattamente secondo i piani, con ingenti finanziamenti e impegni di entrate future per costruire qualcosa di grandioso come è stato promesso a tutti.
I tassi potrebbero iniziare a muoversi in modo che ora appare incontrollato. Non c'è una ragione valida per cui i 2Y siano in rialzo di 17 punti base, i 5Y di 19 punti base (l'asta odierna è stata pessima e ha portato a un ulteriore calo), i 10Y di 17 punti base e i 30Y di 10 punti base. Su tutta la curva, i tassi stanno raggiungendo nuovi massimi. È il momento di rimanere vigili per vedere se la leadership a forma di K inizia a indebolirsi dopo che la maggioranza si è trovata in una fase di recupero al ribasso.
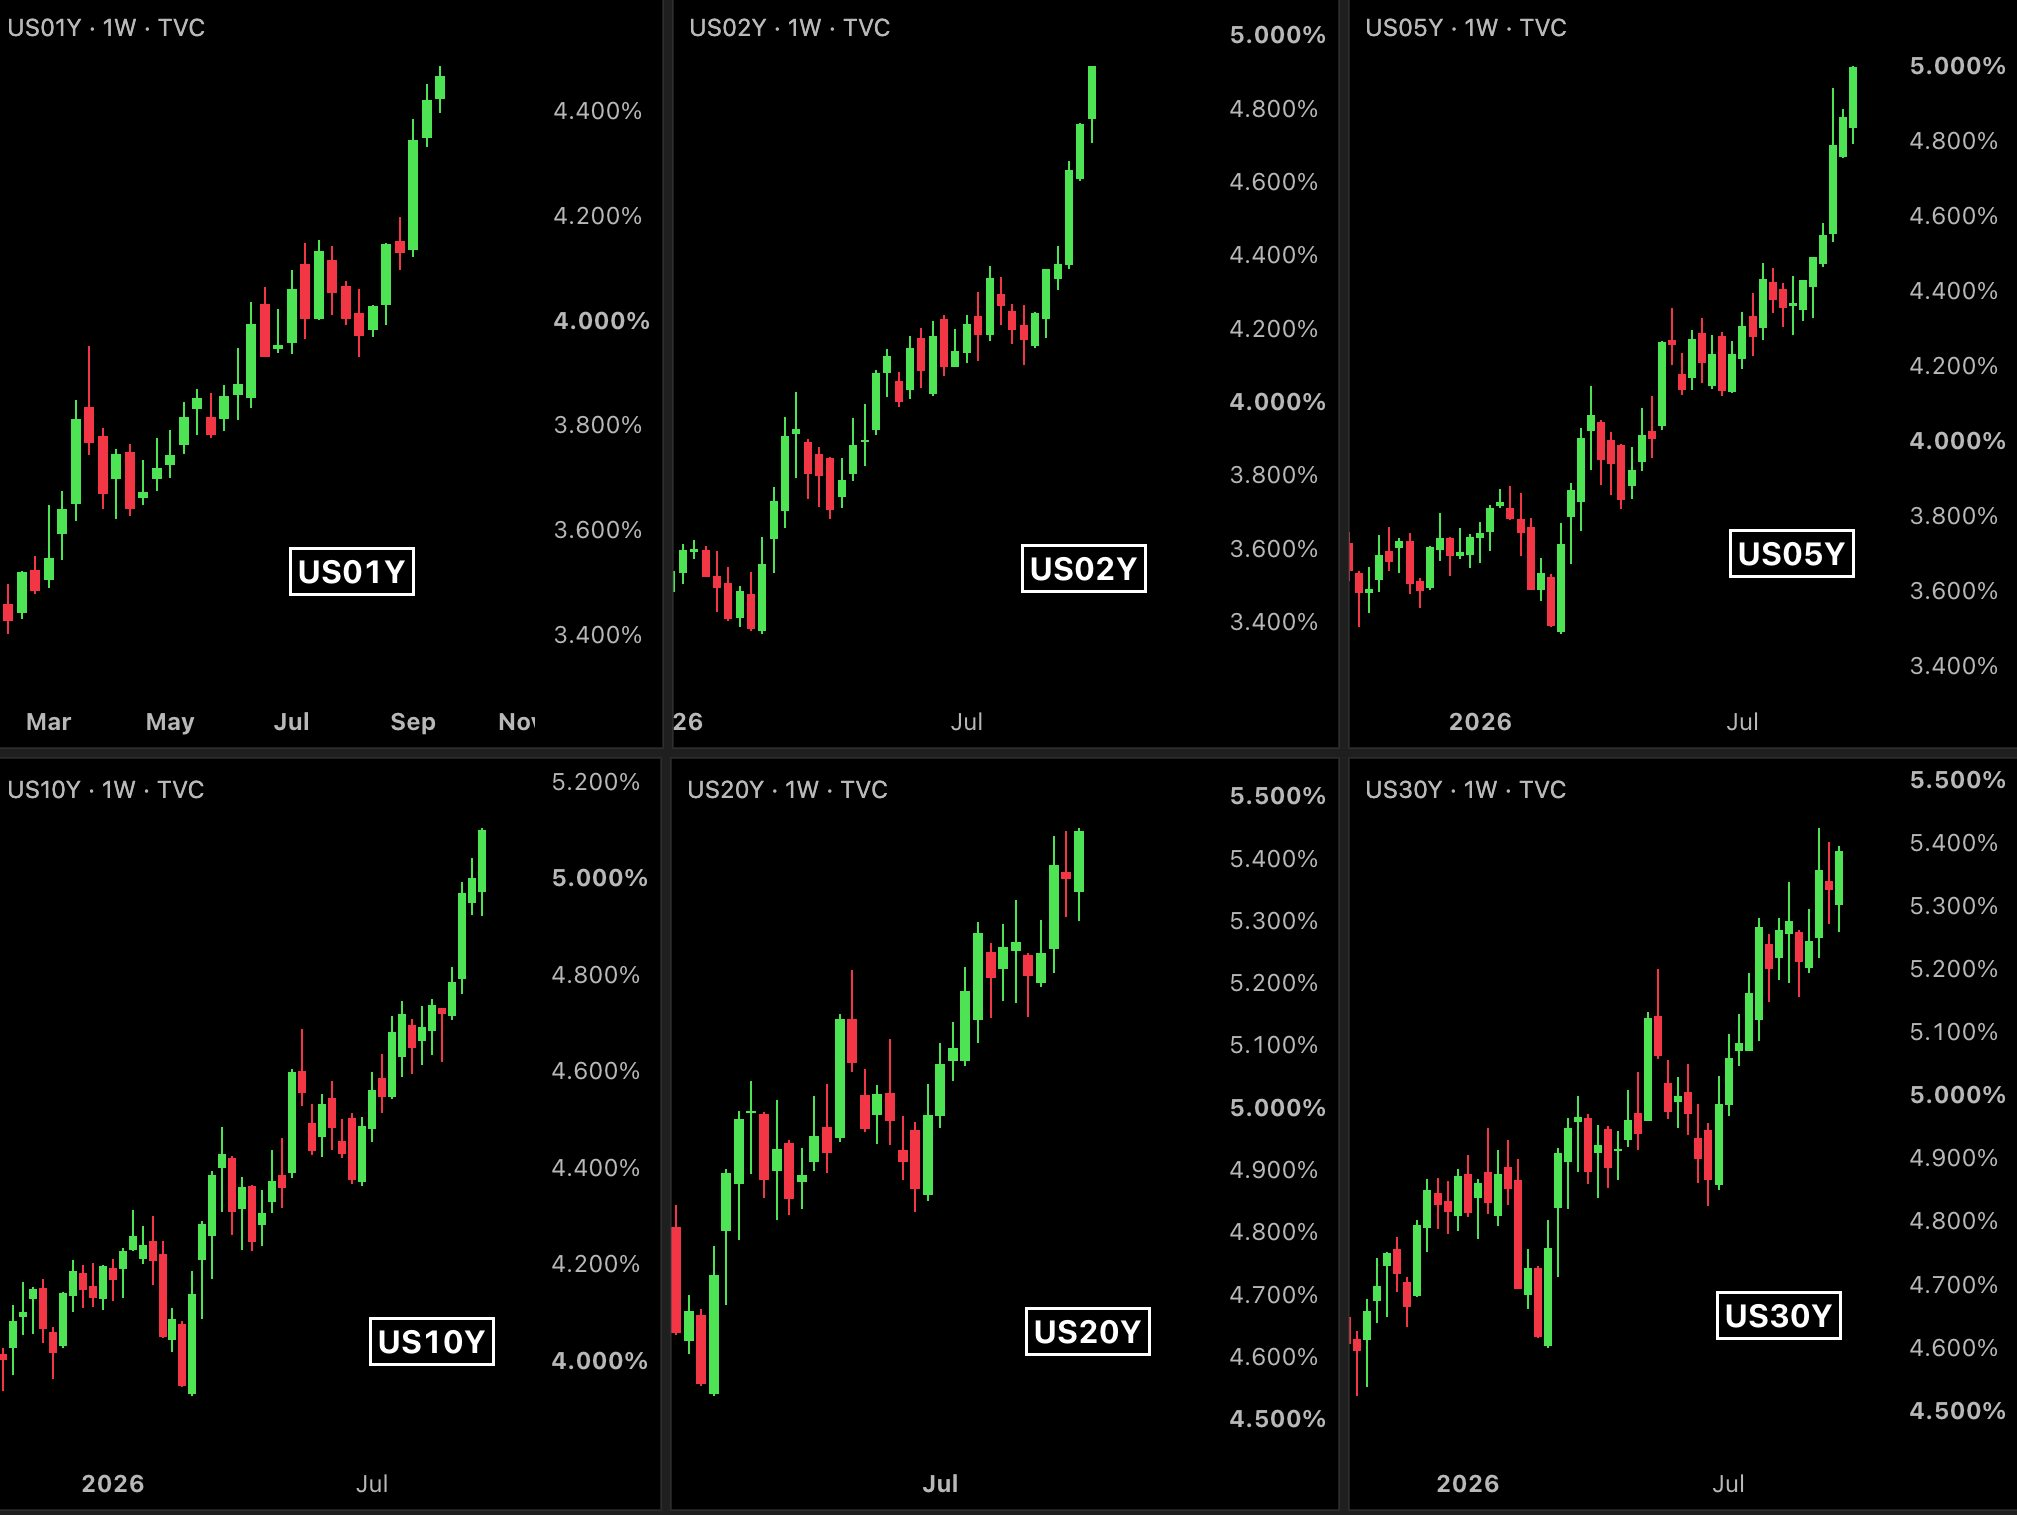
La situazione è globale: tutti i rendimenti del mondo stanno salendo sgonfiando il settore obbligazionario.
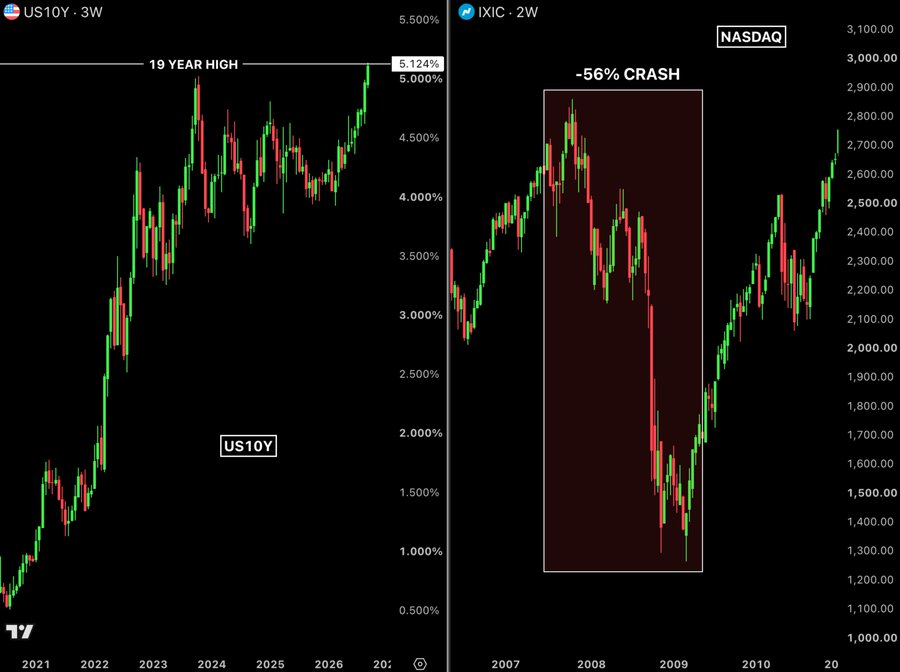
Tutti osservano il day by day ma - come ho già riportato - sono le prossime settimane che mi preoccupano. L'ultima volta che il rendimento dei titoli di Stato decennali era così alto è stato a luglio 2007. Tre mesi dopo, è iniziata la crisi finanziaria globale.
Il Nasdaq è poi crollato del 56% nei successivi 16 mesi.
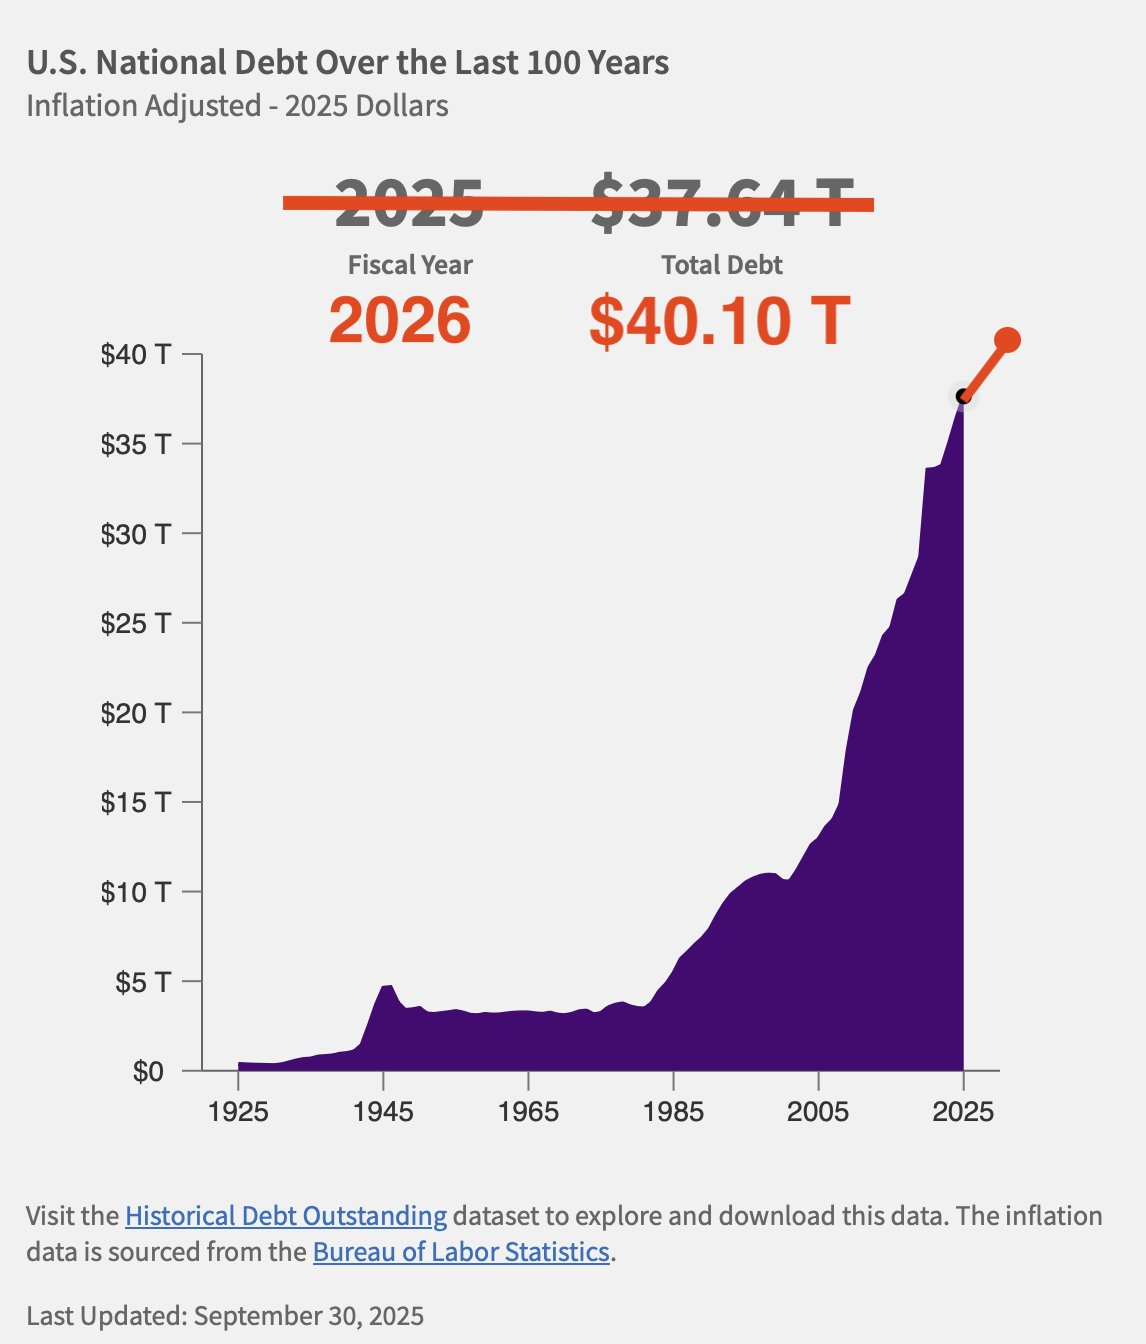
Lo stato attuale del governo degli Stati Uniti: 40 trilioni di dollari di debito pubblico + oltre 100 trilioni di dollari di passività non finanziate, serviti da circa 5 trilioni di dollari di entrate fiscali annue mentre si accumulano deficit da 2 trilioni di dollari.
È come una persona che avesse 2,8 milioni di dollari di debito, un salario netto di 100.000 dollari e spese personali di 140.000 dollari, aggiungendo oltre 40.000 dollari a quel debito ogni anno. Sopravvivrebbe?
In questa fase il USD sta salendo per effetto trascinamento e per logica (vengono venduti i bonds U.S.A. e si trasformano in USD prima di essere riallocati.
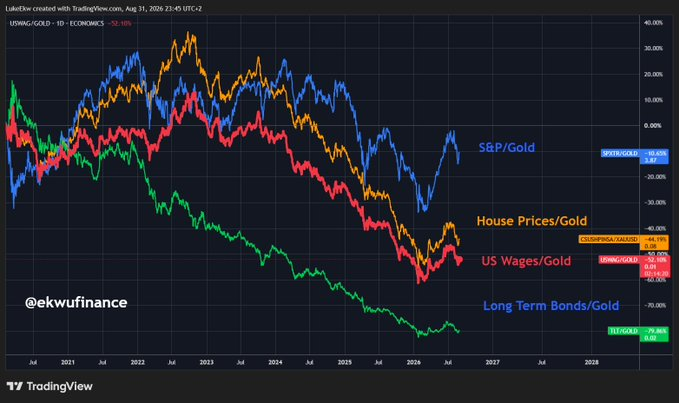
Il GOLD (ed a maggior ragione il silver così come le altre commodities esclusa l'energia per ovvi motivi) vengono vendute ma il DEBASEMENT è piu' vivo che mai. In realtà tutto sta crollando in termini aurei
Dal 2020:
- S&P 500/Oro: -13%
- Case USA/Oro: -44%
- Obbligazioni USA a Lungo Termine/Oro: -80%
- Salari USA/Oro: -55%
P.S. Non possediamo abbastanza oro per ciò che sta arrivando.
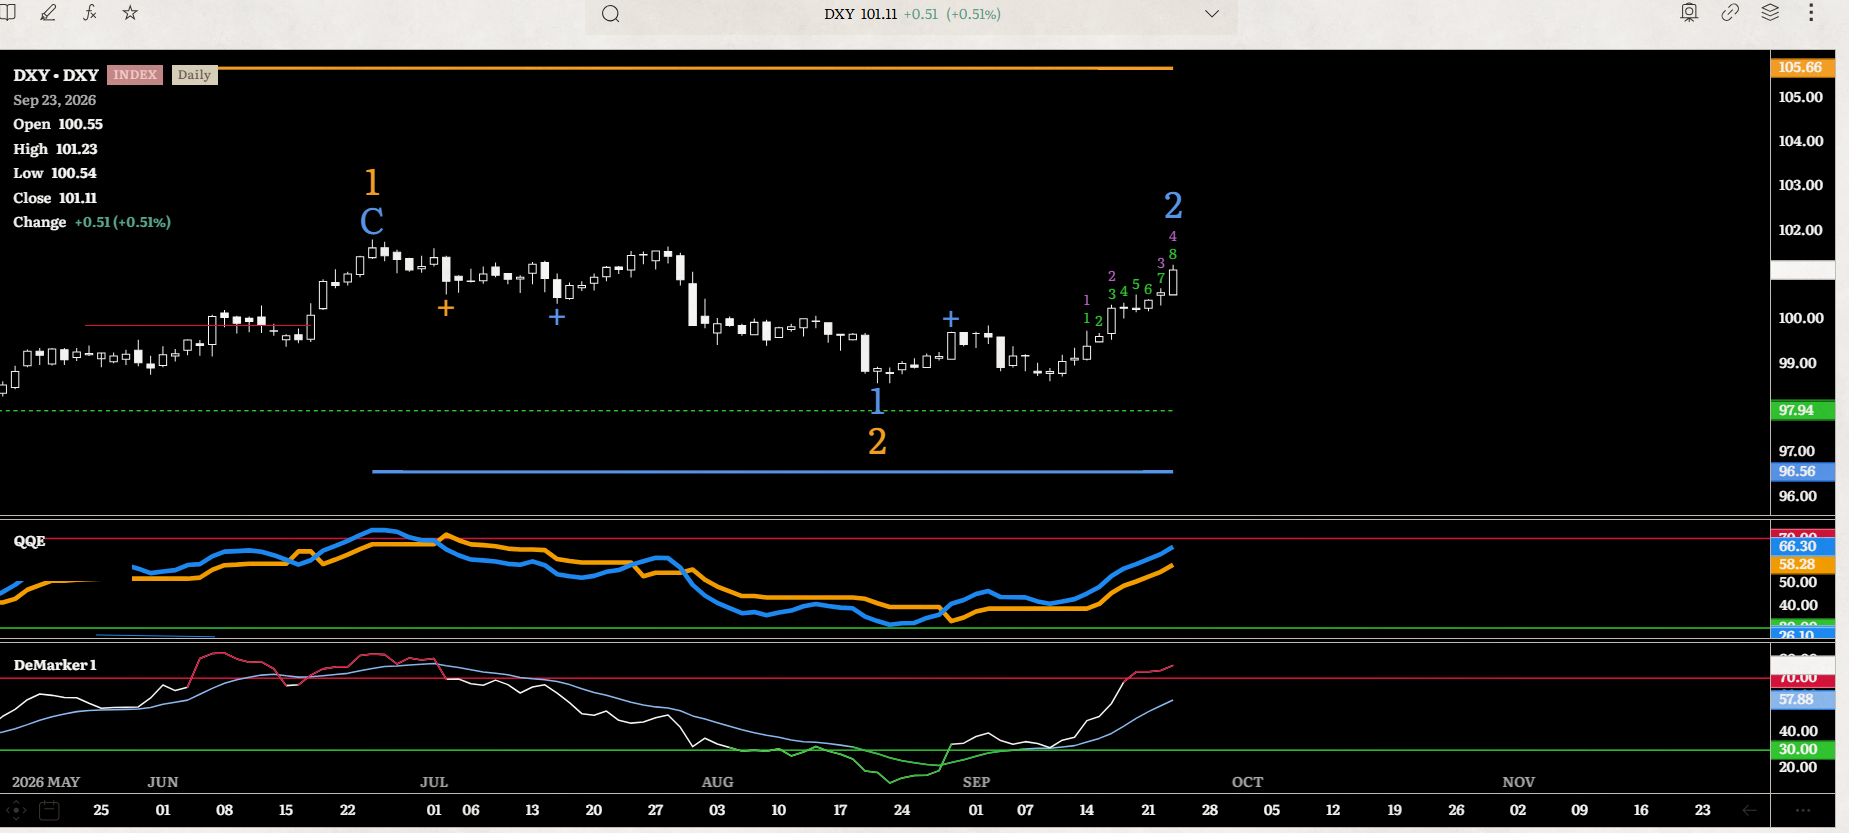
Questa è la chart daily del USD: ieri avevamo un 8 su 9 di un SELL SETUP ed oggi avremo il 9. Mi aspetto che si fermi: in caso contrario parte un Sequential con obiettivo 106!
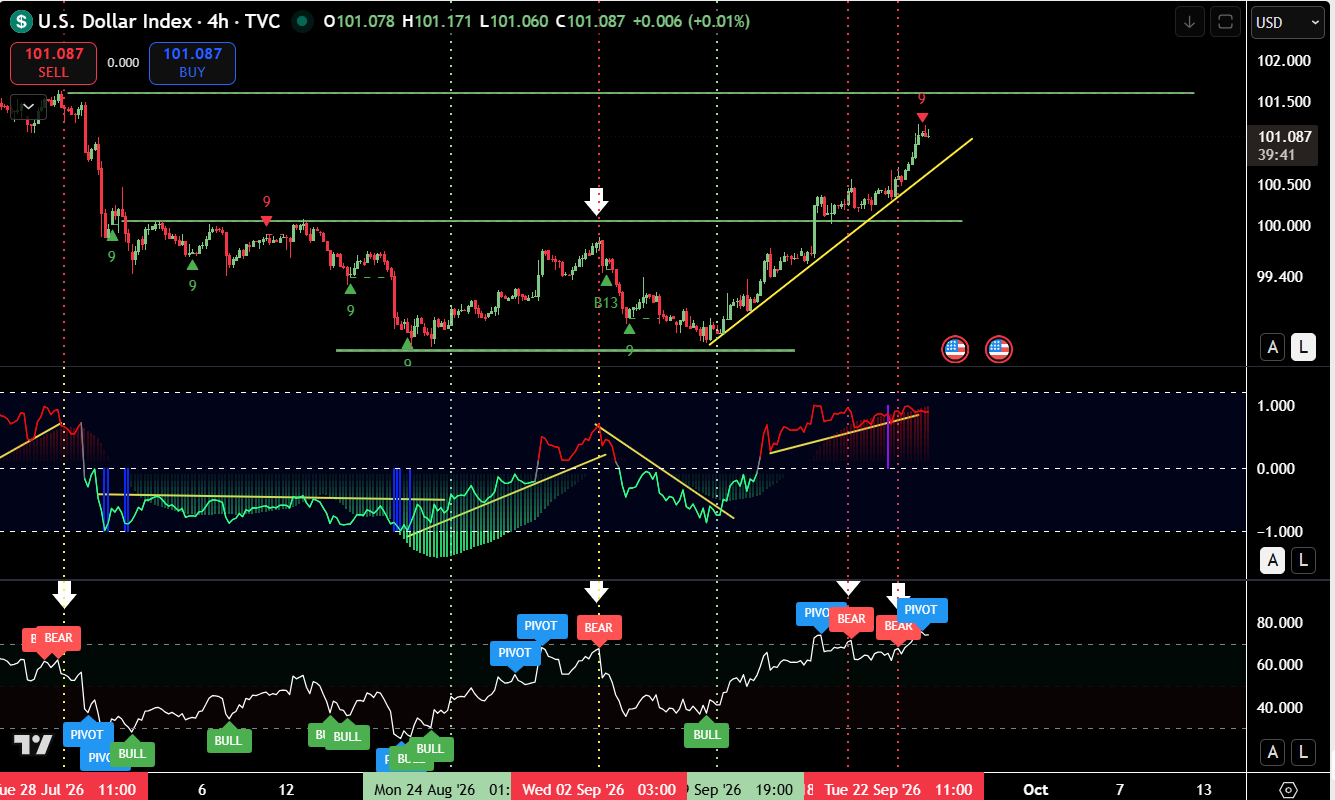
Per ora ho solo segnali di TOP ma tutto è possibile.
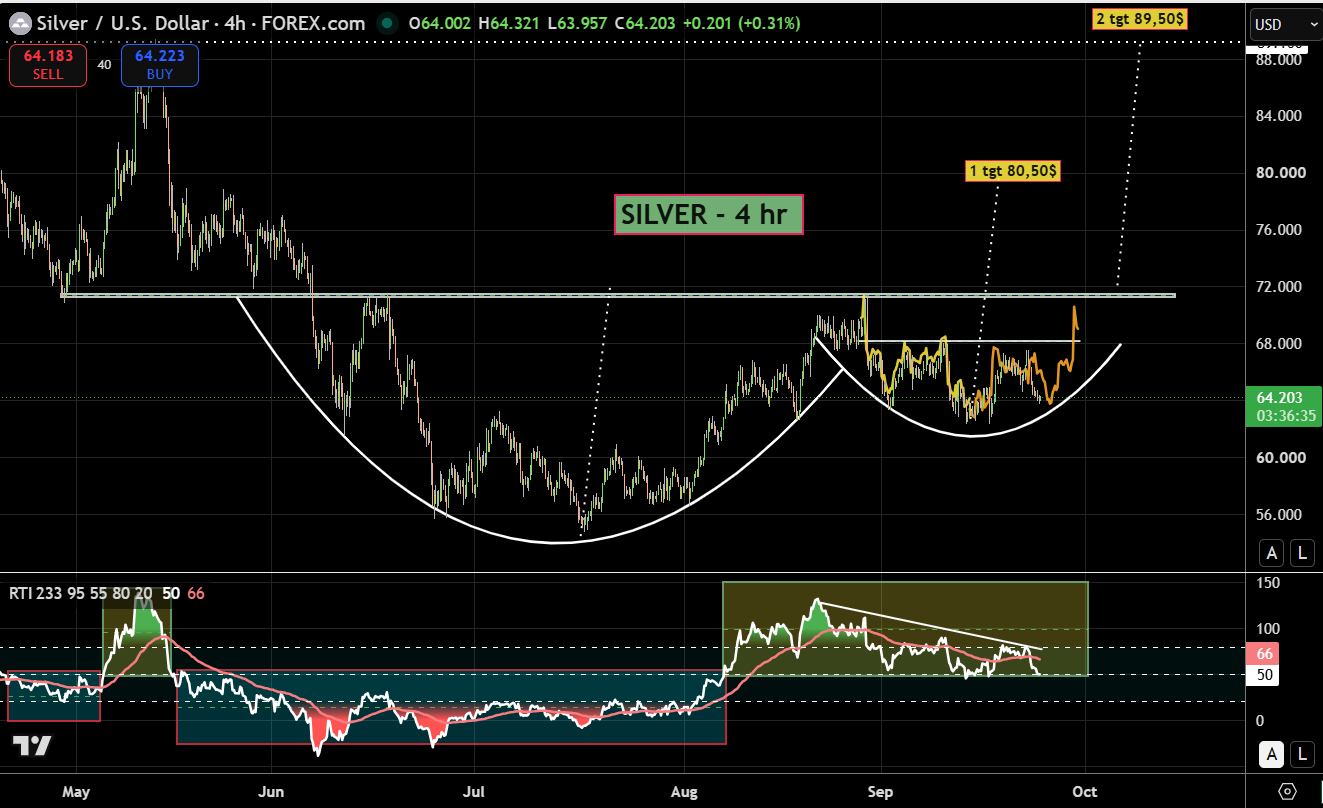
La CUP & Handle del silver rimane ancora possibile purchè non venga rotto il supporto in area 62,50/63,50$ (vediamo se il frattale rovesciato conferma lo scenario di ripresa)
Completo questa analisi mattutina con questa osservazione.
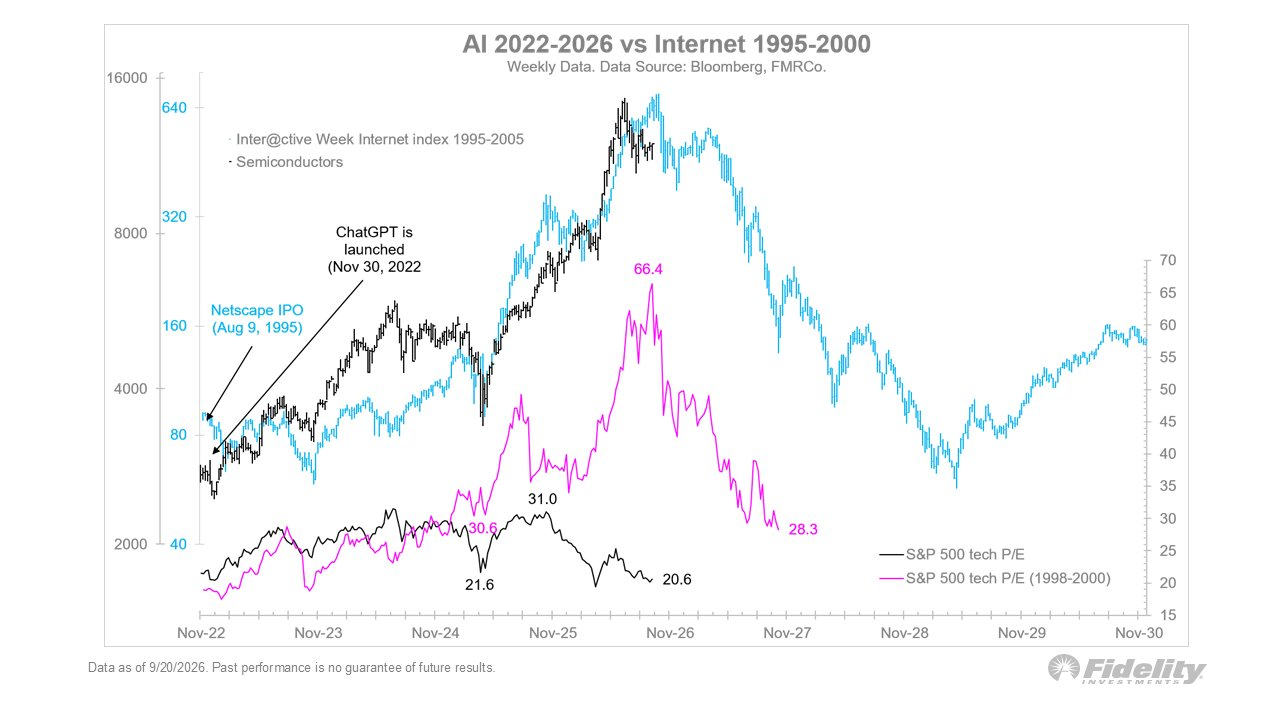
Preoccupante come sia l'analogia quasi perfetta dei prezzi tra i semiconduttori di oggi e le azioni internet di 26 anni fa (vedi sotto), la differenza critica è che i profitti erano inesistenti nel 1999 e 2000 mentre oggi stanno esplodendo. La valutazione di un P/E a 20 puo' creare una distorsione perchè se il tema dell'IA si sgonfierà in qualche momento, la mia ipotesi è che sarà perché gli investitori si stanno soffocando con il getto di aumenti di capitale, piuttosto che essere ingannati da profitti che non si materializzano.
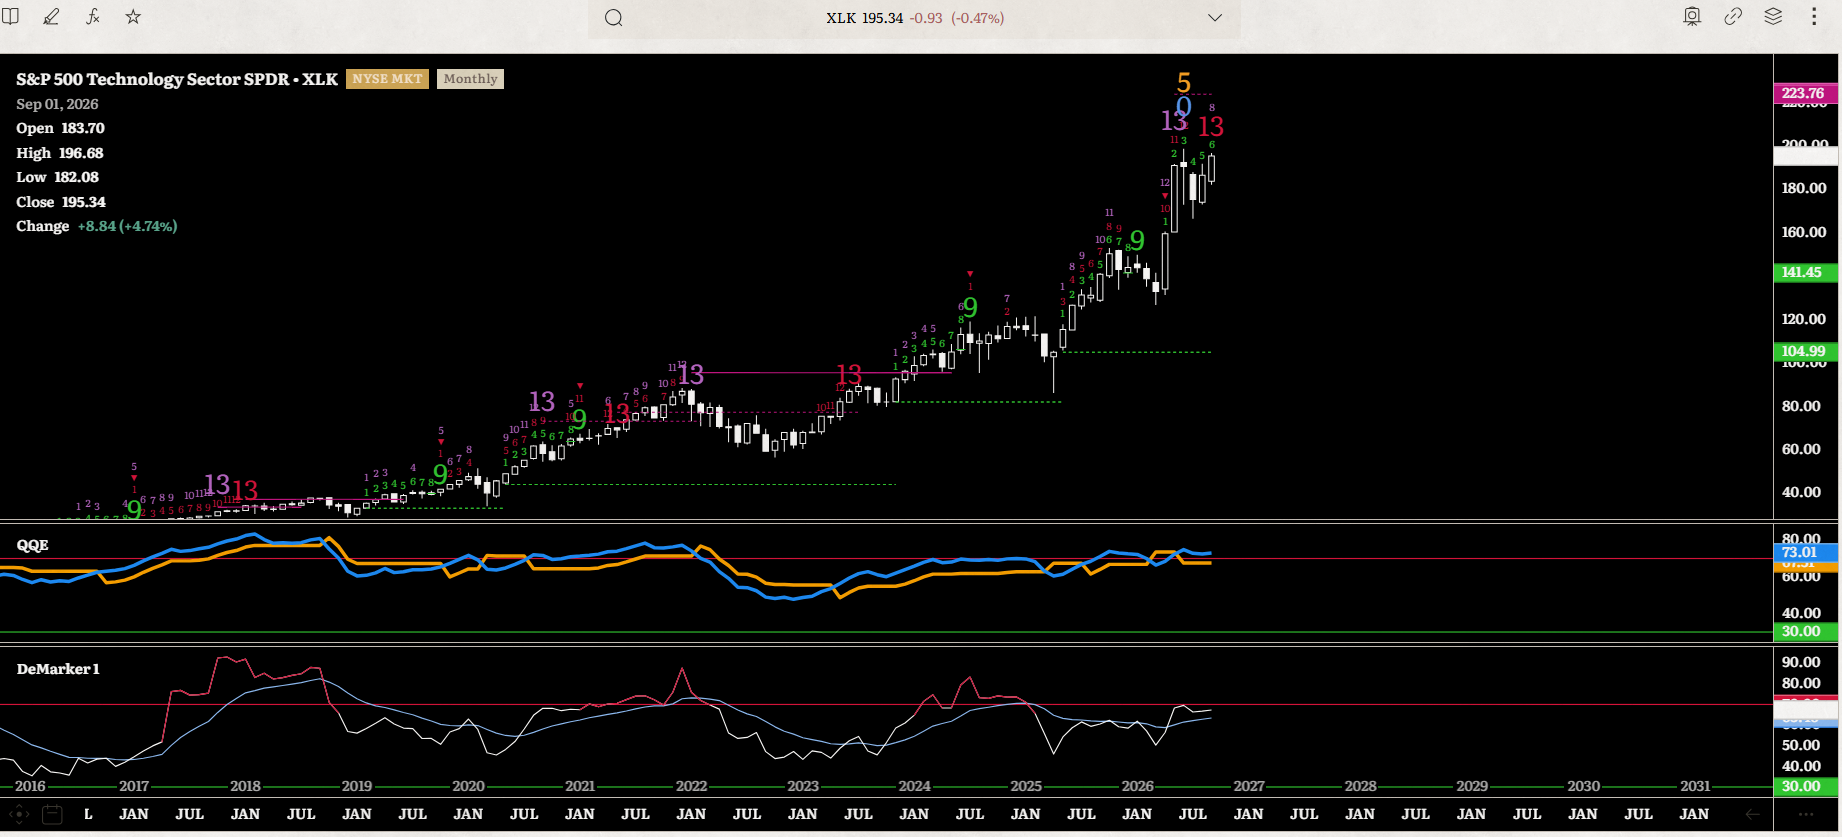
...mentre quello che mi disturba maggiormente è un DOPPIO SELL 13 sul mensile per il Tech (XLK) su una possibile wave 5
Torno ancora sul Gold con una nota.
Mentre l'oro scende sulla forza del USD e del rialzo dei rendimenti... la stampa di moneta ha ripreso slancio.
Nessuno dei fondamentali che hanno spinto l'oro a massimi storici si è invertito.
Se mai, sono diventati ancora più forti.
- Le banche centrali sono ancora acquirenti netti di oro.
- I livelli di debito globale rimangono insostenibili.
- I deficit governativi continuano a salire alle stelle.
Questa guerra sta rafforzando tutte quelle tendenze.
Piuttosto che rischiare sul mercato obbligazionario, i decisori politici sacrificheranno la valuta attraverso l'inflazione. Non hanno alternative se non vogliono soccombere.
Questo mercato toro dell'oro è lungi dall'essere finito.
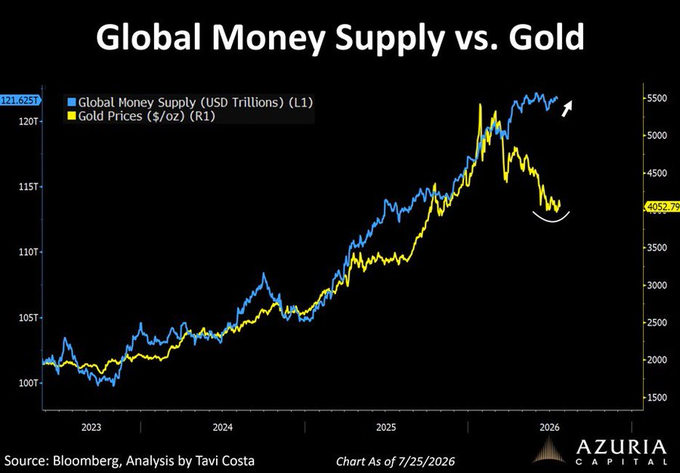
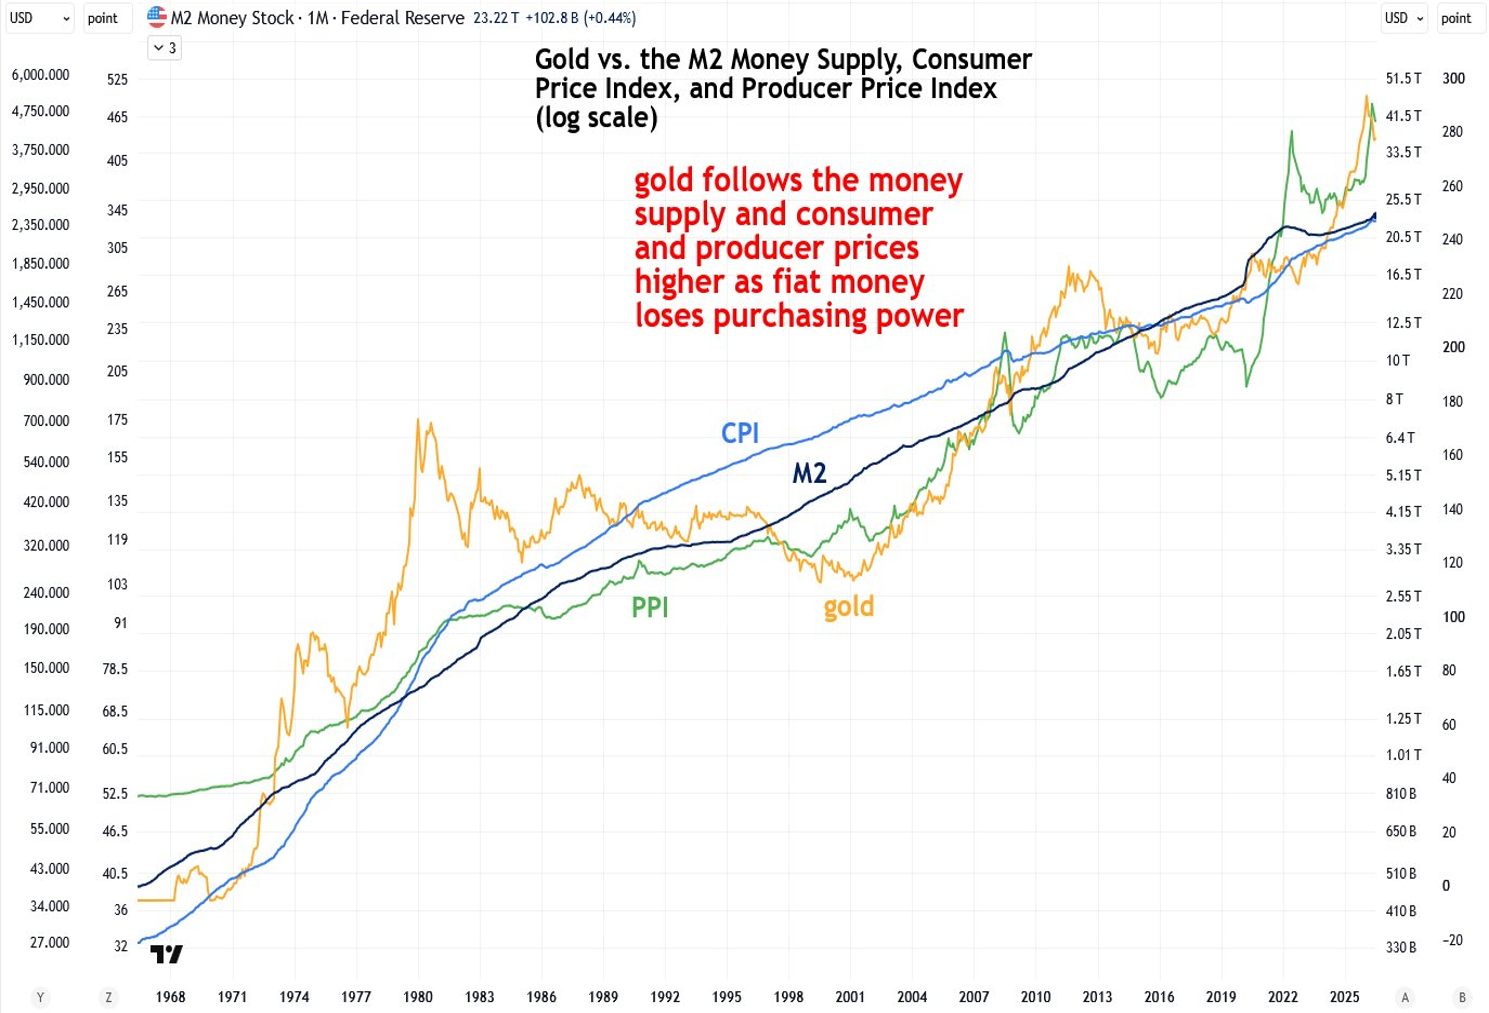
Il trend è questo e il debasement è piu' attuale che mai.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
