
I mercati finanziari si muovono attraverso grandi cicli secolari di rotazione del capitale....
Quando una leadership di mercato dura oltre un decennio e raggiunge livelli estremi di concentrazione e valutazione, tende a innescarsi un violento riallineamento macroeconomico.
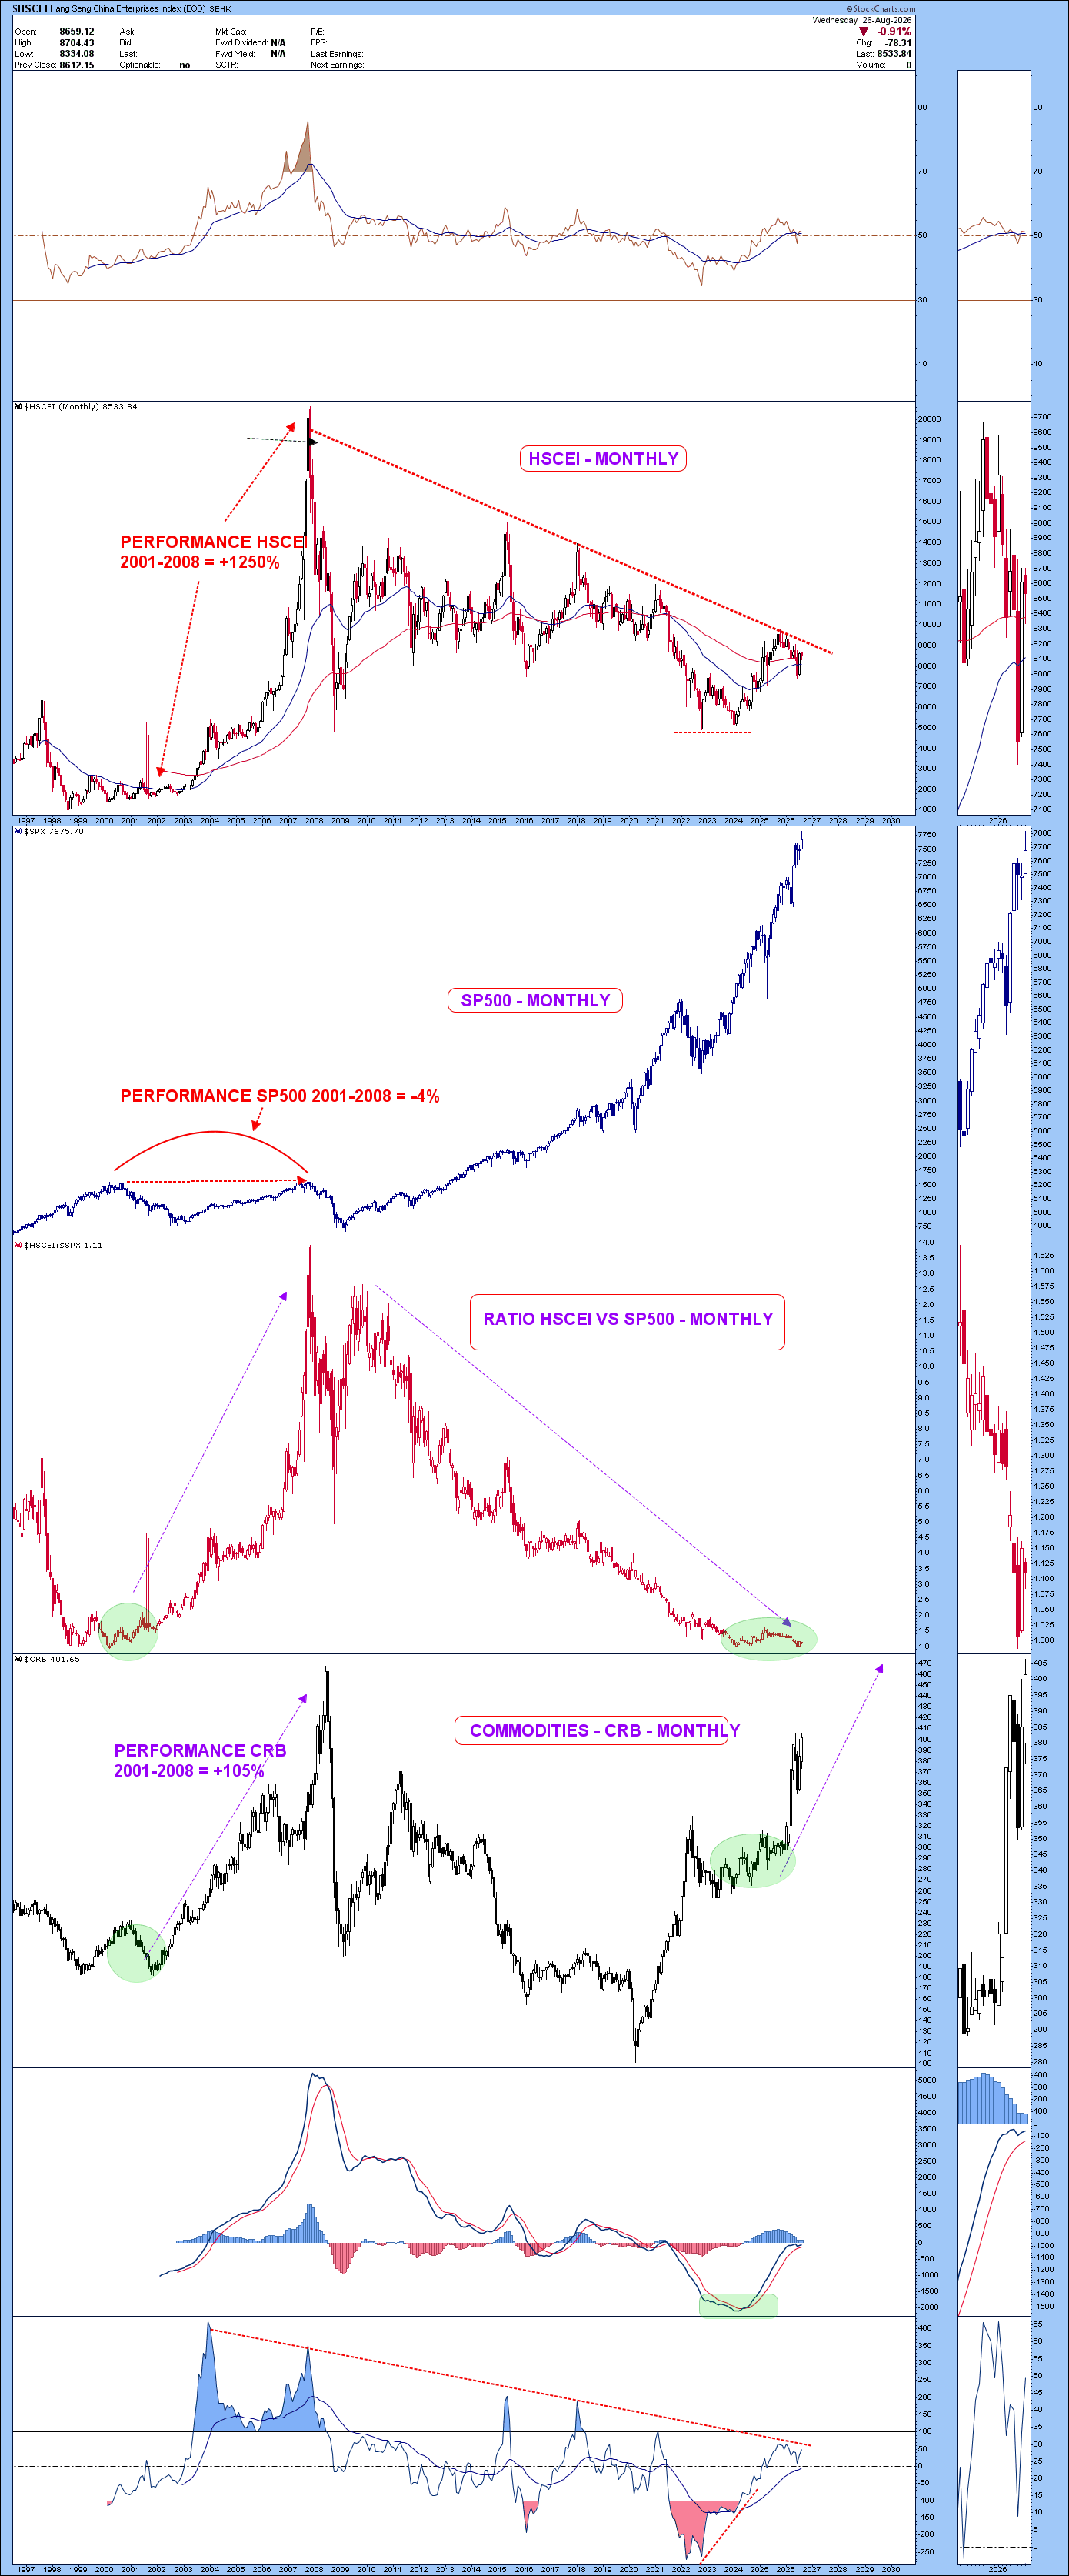
L’attuale configurazione tecnica e intermarket tra l’indice azionario cinese di Hong Kong (HSCEI), l’S&P 500, l'MSCI World e l'indice delle materie prime (CRB) presenta analogie quasi perfette con la transizione avvenuta tra il 2001 e il 2008.
Il Precedente Storico: Il Ciclo 2001–2008
Tra il 2001 e il 2008, a seguito dello scoppio della bolla dot-com e del contestuale avvio di un superciclo delle materie prime, le dinamiche di forza relativa subirono un ribaltamento radicale:
- 1) HSCEI (Hang Seng China Enterprises) +1250% = Esplosione guidata da valutazioni compresse, debolezza del dollaro e boom degli emergenti
- 2) SP500 -4% = Decennio laterale/ribassista ("Dead Decade") a causa dello sgonfiamento dei multipli tech
- 3) CRB Commodities +105% = Superciclo guidato da investimenti infrastrutturali e domanda fisica reale.
Il grafico mensile mostra che il punto di minimo del rapporto HSCEI vs S&P 500 nel 2001 coincise con la ripartenza del CRB index dopo anni di sottoperformance.
I Tre Segnali Tecnici di Rottura Attuali
1. Il Ratio HSCEI vs S&P 500: Base Pluriennale e Divergenza Il ratio mensile tra HSCEI e S&P 500 ha toccato un'area di supporto storico identica a quella registrata nel 2001 (evidenziata dall'ellisse verde nel primo grafico). Dopo oltre un decennio di trend discendente ininterrotto, la pendenza del ratio si è appiattita, formando una base di accumulazione con oscillatori mensili (MACD e momentum) che stampano chiare divergenze rialziste.
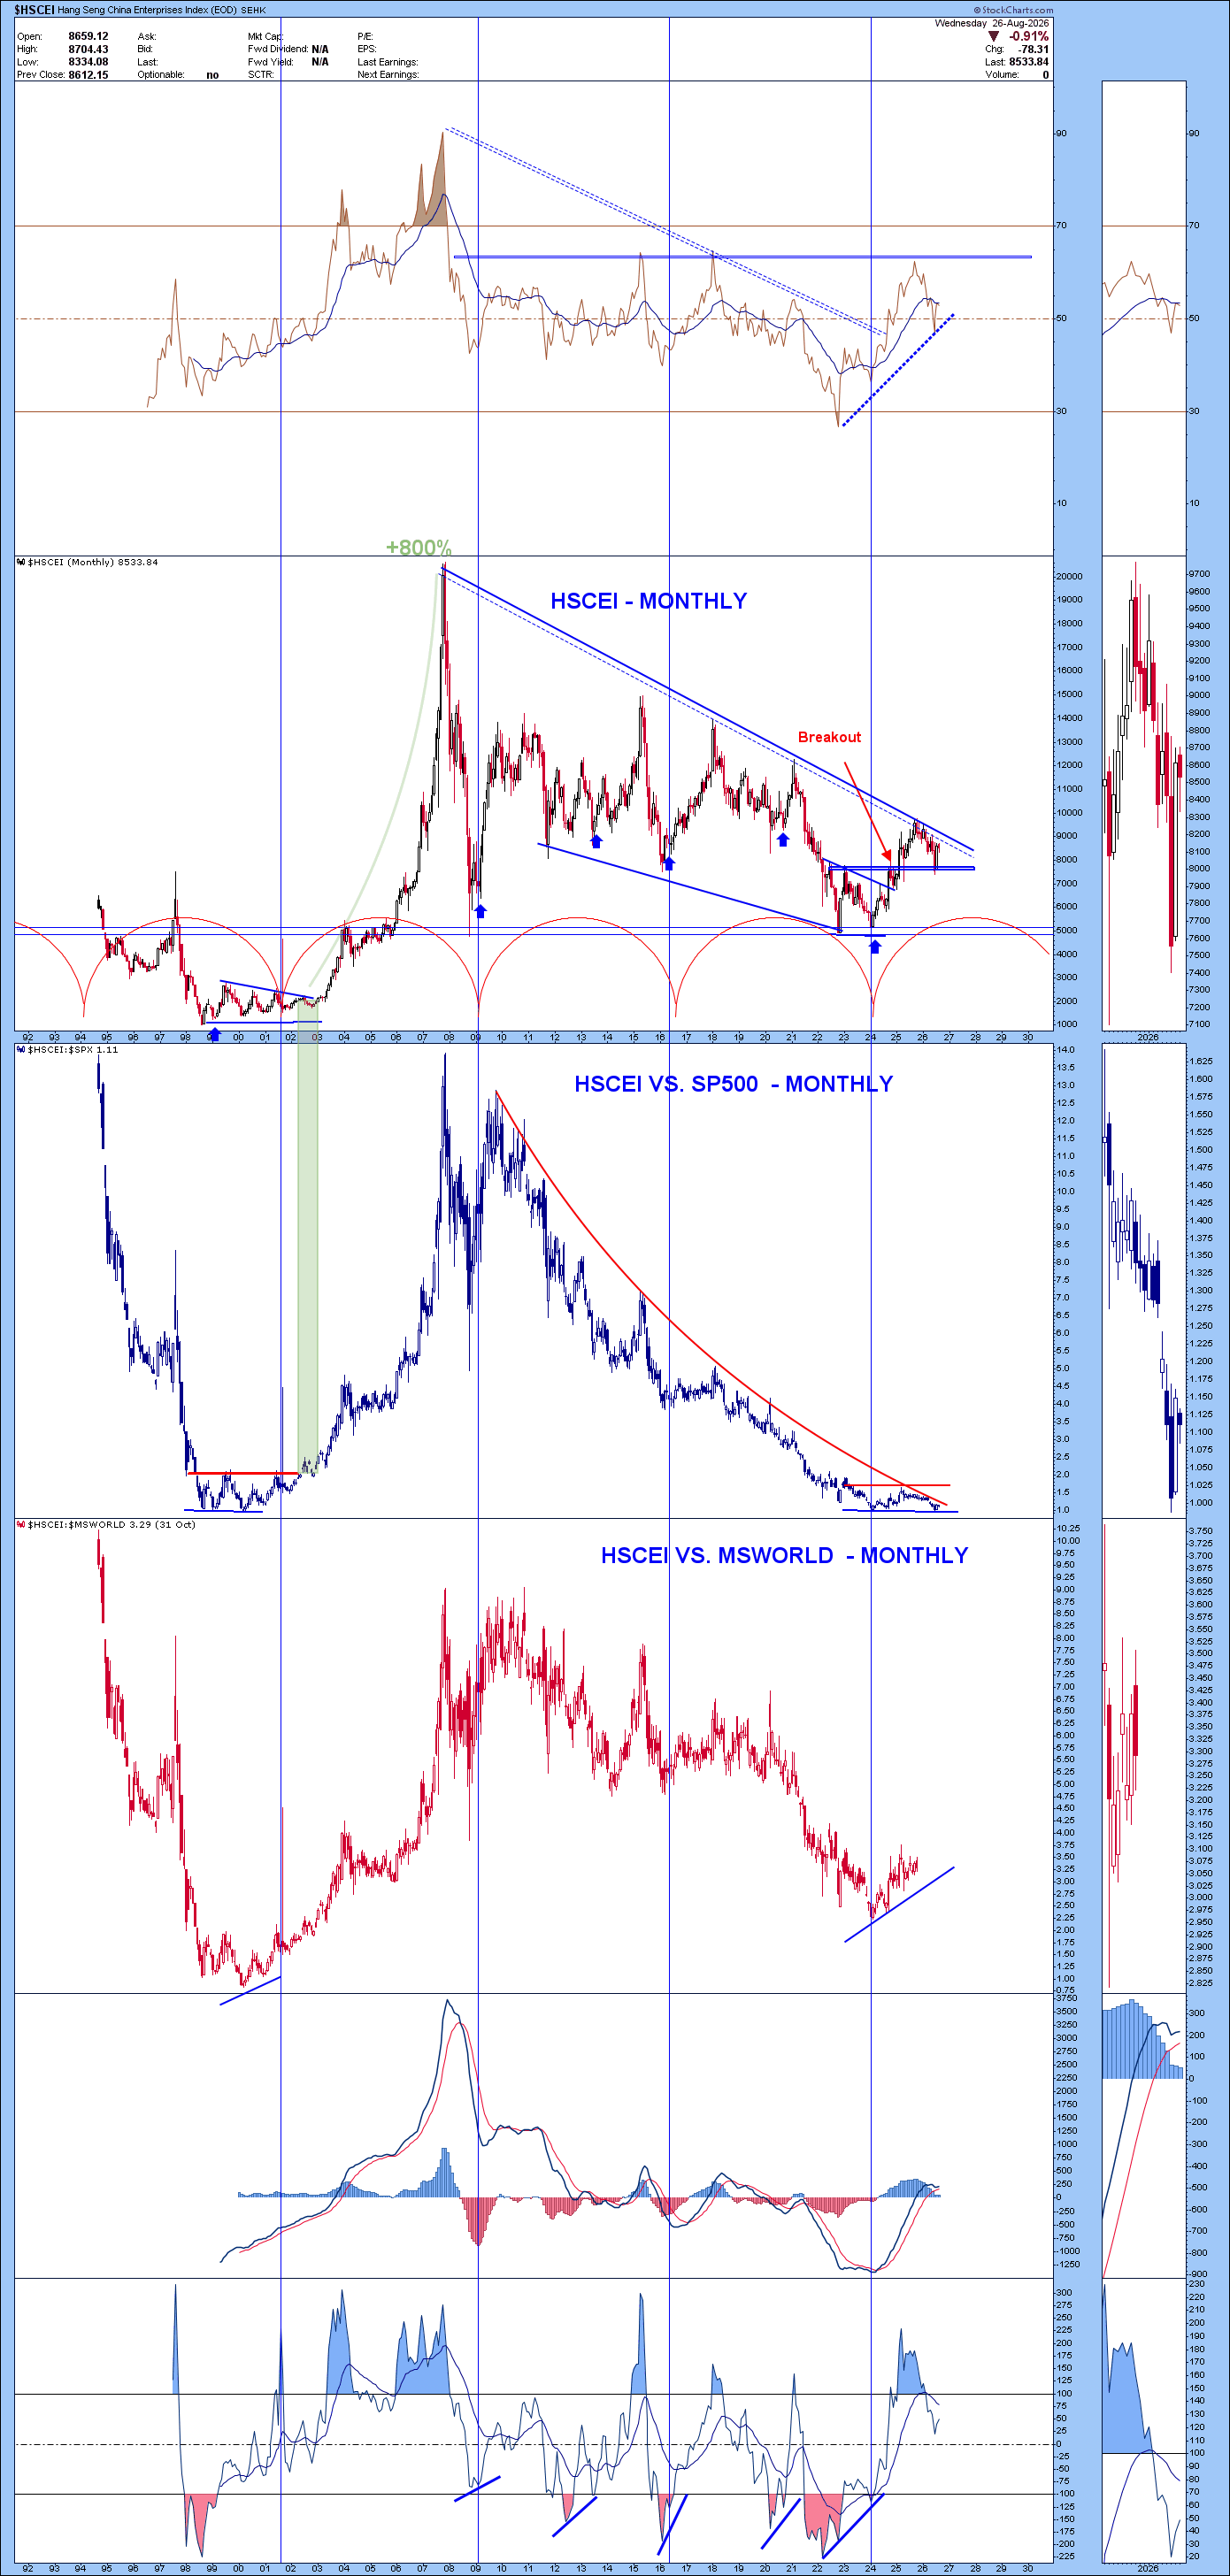
2. HSCEI vs MSCI World: Il Segnale di Forza Relativa è Già Attivo Come evidenziato nel secondo grafico, mentre il ratio contro Wall Street sta completando la sua fase di inversione di base, il ratio HSCEI vs MSCI World ha già rotto al rialzo la propria linea di tendenza discendente pluriennale. La sovraperformance rispetto all'azionario globale sviluppato è quindi già partita, anticipando il movimento relativo contro l'S&P 500.
3. Le Commodities come Indicatore Anticipatore (Leading Indicator) Nel ciclo 2000–2001, il rally delle materie prime anticipò di qualche mese l'inversione strutturale a favore dell'azionario emergente e cinese. Oggi l'indice CRB ha già avviato una decisa gamba rialzista mensile (evidenziata dall'ellisse verde e dalla freccia viola della prima chart), confermando che i capitali globali stanno tornando a fluire verso gli asset reali e l'economia fisica.
Struttura del Breakout sull'Indice Cinese
Sul grafico a candele mensili dell'HSCEI:
- È in arrivo il breakout della macro-trendline discendente che ha contenuto i prezzi per anni.
- Il pattern di doppio minimo/cuneo discendente ha completato la rotazione ciclica (archi rossi temporali), segnando una solida tenuta dei supporti statici orizzontali.
- Il superamento delle resistenze di medio termine apre la strada a una prolungata fase di recupero delle valutazioni in termini assoluti e relativi.
Conclusioni per il Portafoglio
Il quadro intermarket suggerisce che potremmo essere all'alba di una rotazione secolare decennale:
- Underweight / Consolidamento su Mega-Cap US: I multipli elevati di Wall Street rischiano rendimenti reali piatti o compressi, analogamente al periodo 2001–2008.
- Overweight su Emergenti / Cina (HSCEI): Valutazioni storicamente a sconto e breakout di forza relativa confermano un profilo asimmetrico favorevole.
- Driver Reale nelle Commodities: Il recupero delle materie prime funge da acceleratore per le economie emergenti manifatturiere ed estrattive.
Come ad inizio degli anni 2000 pochi o nessuno immaginava quello che poi è accaduto: oggi lo scetticismo è uguale. Molti scommettono che questa volta è diverso etc etc....stessa litania, stesse parole, stessa logica limitata a cio' che hanno vissuto negli ultimi anni. La memoria storica in finanza è brevissima: qualche mese. Se parliamo del primo decennio del 2000 nessuno ricorda....eppure se anche questa volta è diverso la storia si ripete poi in modo molto simile poi.
**************************************************
L'affermazione di molti che "questa volta è diverso per via dell'AI" U.S.A. dovrebbe leggere questa chart.
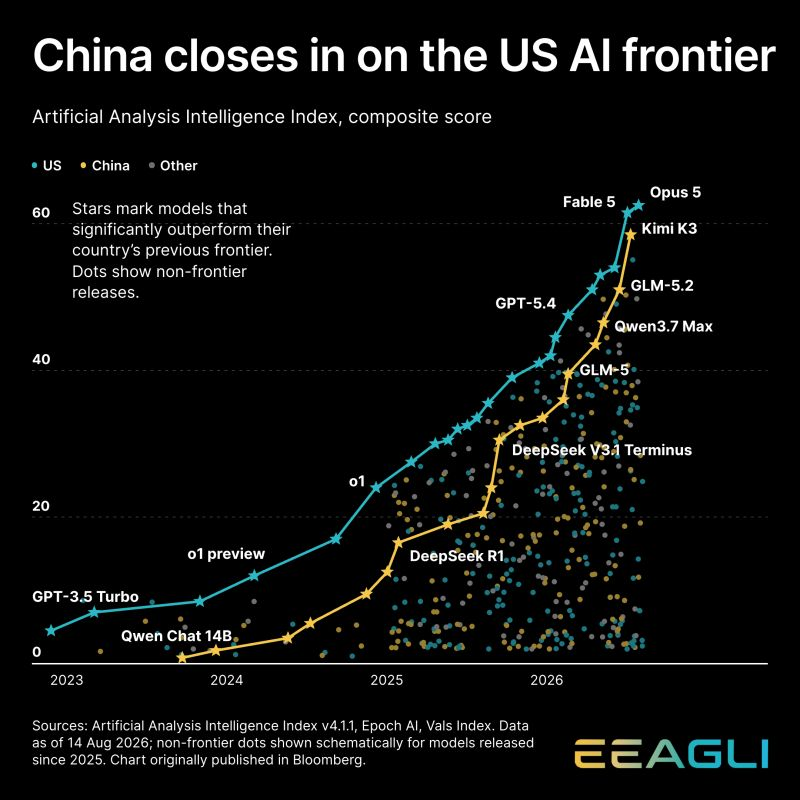
Il grafico illustra la rapida riduzione del divario tecnologico nell'intelligenza artificiale (AI frontier) tra Stati Uniti e Cina, misurata tramite il punteggio composito dell'Artificial Analysis Intelligence Index.
Elementi Chiave del Grafico
- La Frontiera USA (Linea Celeste): Rappresenta i modelli statunitensi di punta (da GPT-3.5 Turbo e la serie o1, passando per GPT-5.4, fino a Fable 5 e Opus 5). Mantiene una crescita costante delle capacità nel tempo.
- La Frontiera Cinese (Linea Gialla/Oro): Mostra la traiettoria dei modelli cinesi di punta (da Qwen Chat 14B a DeepSeek R1, DeepSeek V3.1 Terminus, GLM-5, Qwen3.7 Max fino a Kimi K3).
- Simboli:
- Stelle ($\star$): Modelli che stabiliscono un nuovo record nazionale superando significativamente la frontiera precedente del rispettivo Paese.
- Punti: Rilasci di modelli secondari o non-frontier (il fitto sciame di punti evidenzia la densità e il volume dei rilasci complessivi).
Implicazioni Macro e Tecnologiche
- Efficienza algoritmica: La Cina è riuscita ad agganciare la frontiera prestazionale compensando le restrizioni sull'hardware avanzato attraverso ottimizzazioni architetturali e tecniche di training/reasoning più efficienti.
- Competitività dell'ecosistema: L'elevata densità di modelli non-frontier (punti gialli/blu) dimostra una proliferazione capillare di soluzioni open-source e commerciali che riducono il costo dell'inferenza a livello globale.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
