
E' uscita una analisi di Morgan Stanley...
sulla situazione globale del rame che merita attenzione soprattutto per il risultato che questa analisi determina. Vediamo le charts.
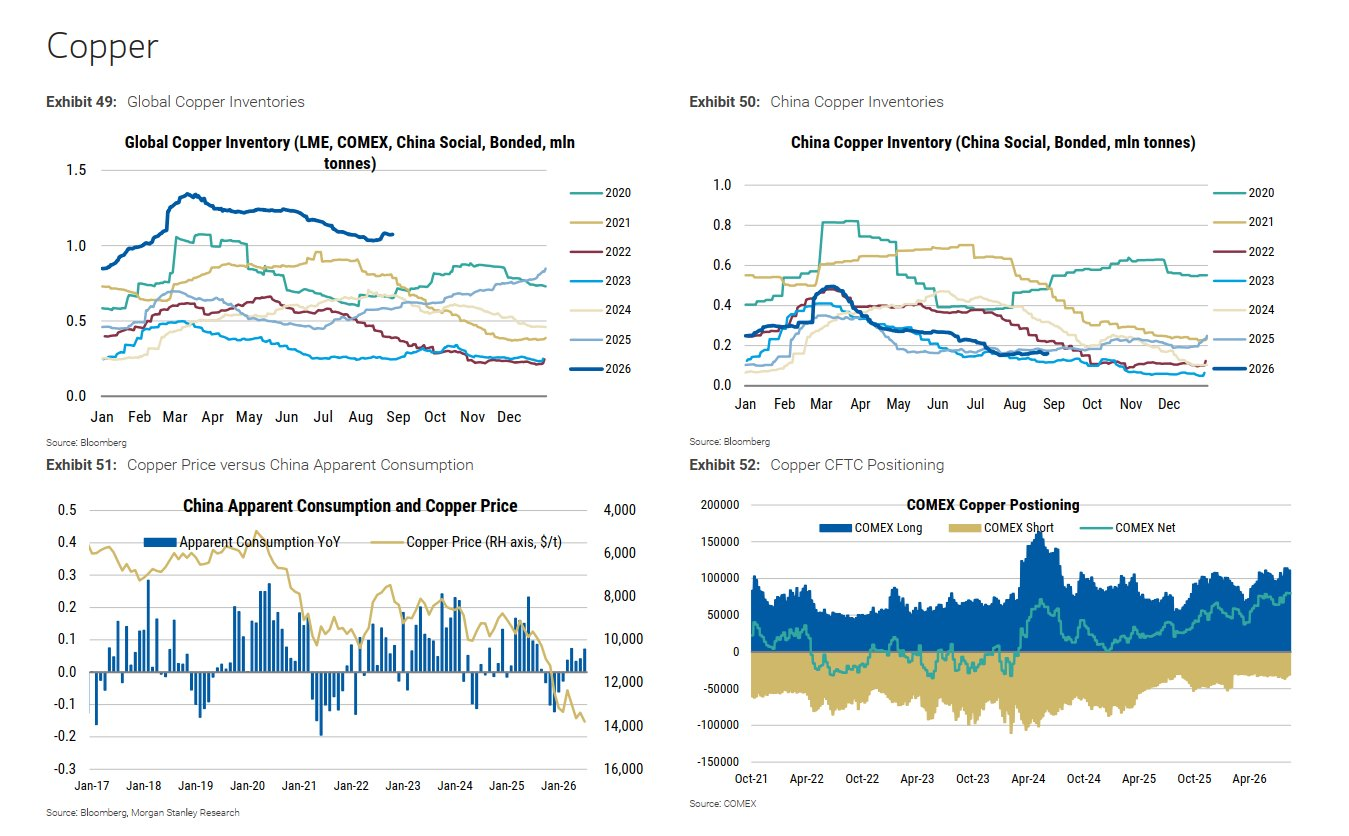
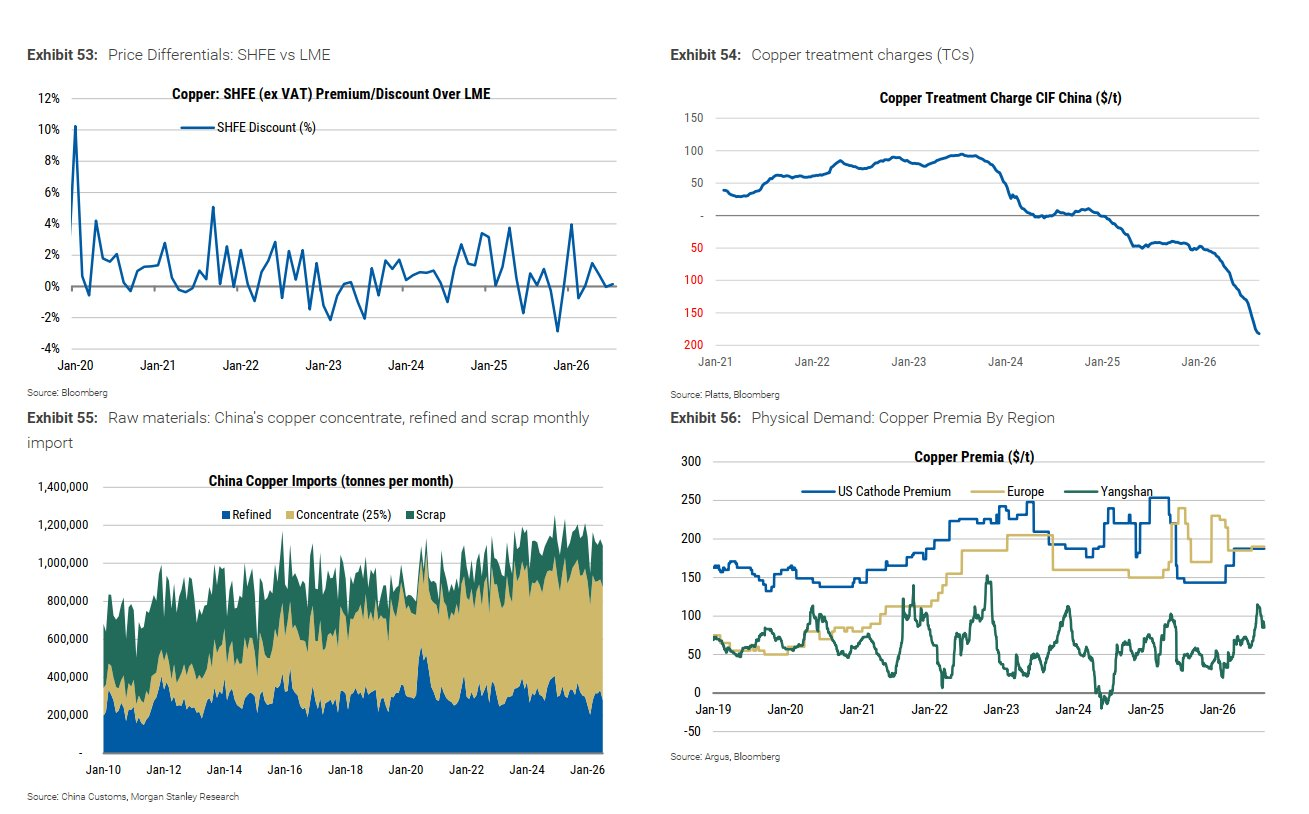
Queste chart di Morgan Stanley mi danno una view sul rame strutturalmente bullish: l'elemento più forte non è la domanda cinese finale, bensì la crescente tensione sul lato dell'offerta/concentrato e della raffinazione.
Inventari. Il primo elemento da non ignorare è che le scorte globali 2026 sono relativamente alte, intorno a 1,05–1,10 Mt, nettamente sopra 2024–25. Questo, isolatamente, è bearish e spiega perché non parlerei di shortage immediato di rame raffinato. Però la composizione conta: le scorte cinesi, dopo il picco stagionale di marzo (~0,48 Mt), sono già scese verso ~0,25–0,30 Mt. Quindi abbiamo molto inventory globale, ma un processo di destocking cinese già in corso.
Domanda cinese. L'“apparent consumption” è tornato positivo YoY dopo la debolezza di fine 2025, ma non sta mostrando un boom. Direi domanda in miglioramento, non esplosiva. Anche lo spread SHFE/LME è sostanzialmente intorno allo zero: non vedo da questo grafico un segnale di scarsità estrema del metallo fisico in Cina. È probabilmente il principale elemento che mi impedisce di essere aggressivamente bullish nel brevissimo.
Il segnale più importante, secondo me, è invece Exhibit 54: Treatment Charges. I TC cinesi sono collassati da circa +$90/t nel 2023 fino a valori profondamente negativi, circa -$180/t. È un movimento enorme. Significa che le smelter stanno competendo duramente per assicurarsi il concentrato: in altre parole, la capacità di raffinazione è abbondante rispetto alla disponibilità di materia prima mineraria.
Questo è estremamente importante per la mia tesi sul ciclo delle commodities perché suggerisce che il vero collo di bottiglia sta upstream, nelle miniere, più che nel raffinato.
Anche Exhibit 55 lo conferma indirettamente: la Cina continua ad assorbire quantità molto elevate di concentrato e scrap; le importazioni complessive sono strutturalmente salite verso ~1,0–1,2 Mt/mese. Non sembra quindi un sistema in cui la Cina abbia smesso di cercare materia prima.
Premi fisici. USA ed Europa rimangono elevati, circa $180–190/t, mentre Yangshan è risalito sensibilmente dai minimi. Anche questo è compatibile con un mercato fisico che non appare debole, pur senza mostrare ancora una scarsità generalizzata.
Infine il positioning COMEX è bullish ma non mi sembra ancora il classico estremo speculativo finale. I long sono elevati, però anche gli short rimangono consistenti. Il net long è salito, quindi il rame non è più un trade contrarian “vuoto”: una parte della tesi bullish è già stata abbracciata dagli speculatori.
La mia lettura macro
Metterei insieme i segnali così:
Mine supply/concentrate: molto bullish
Treatment charges: fortissimo segnale di tightness upstream
Physical premia: bullish
China imports: solidi
China demand: moderatamente positiva
China inventories: in destocking
Global inventories: ancora elevate
Speculative positioning: già abbastanza bullish
Quindi per me queste chart raccontano soprattutto una divergenza tra downstream e upstream.
Il mercato del rame raffinato oggi non sembra ancora disperatamente scarso: gli inventari globali lo dimostrano. Ma sotto la superficie il mercato del concentrato è estremamente teso. Se questa tensione upstream persiste e contemporaneamente gli stock raffinati iniziano a scendere, avresti il passaggio da una storia bullish basata sulle aspettative a una vera physical shortage story.
Ed è proprio questo il trigger che monitorerei.
Per la mia impostazione 18–36 mesi, quindi, rimarrei decisamente bullish sul complesso rame. Ma c'è una conseguenza ancora più interessante per il portafoglio: queste chart mi piacciono più per i copper miners che per il rame stesso.
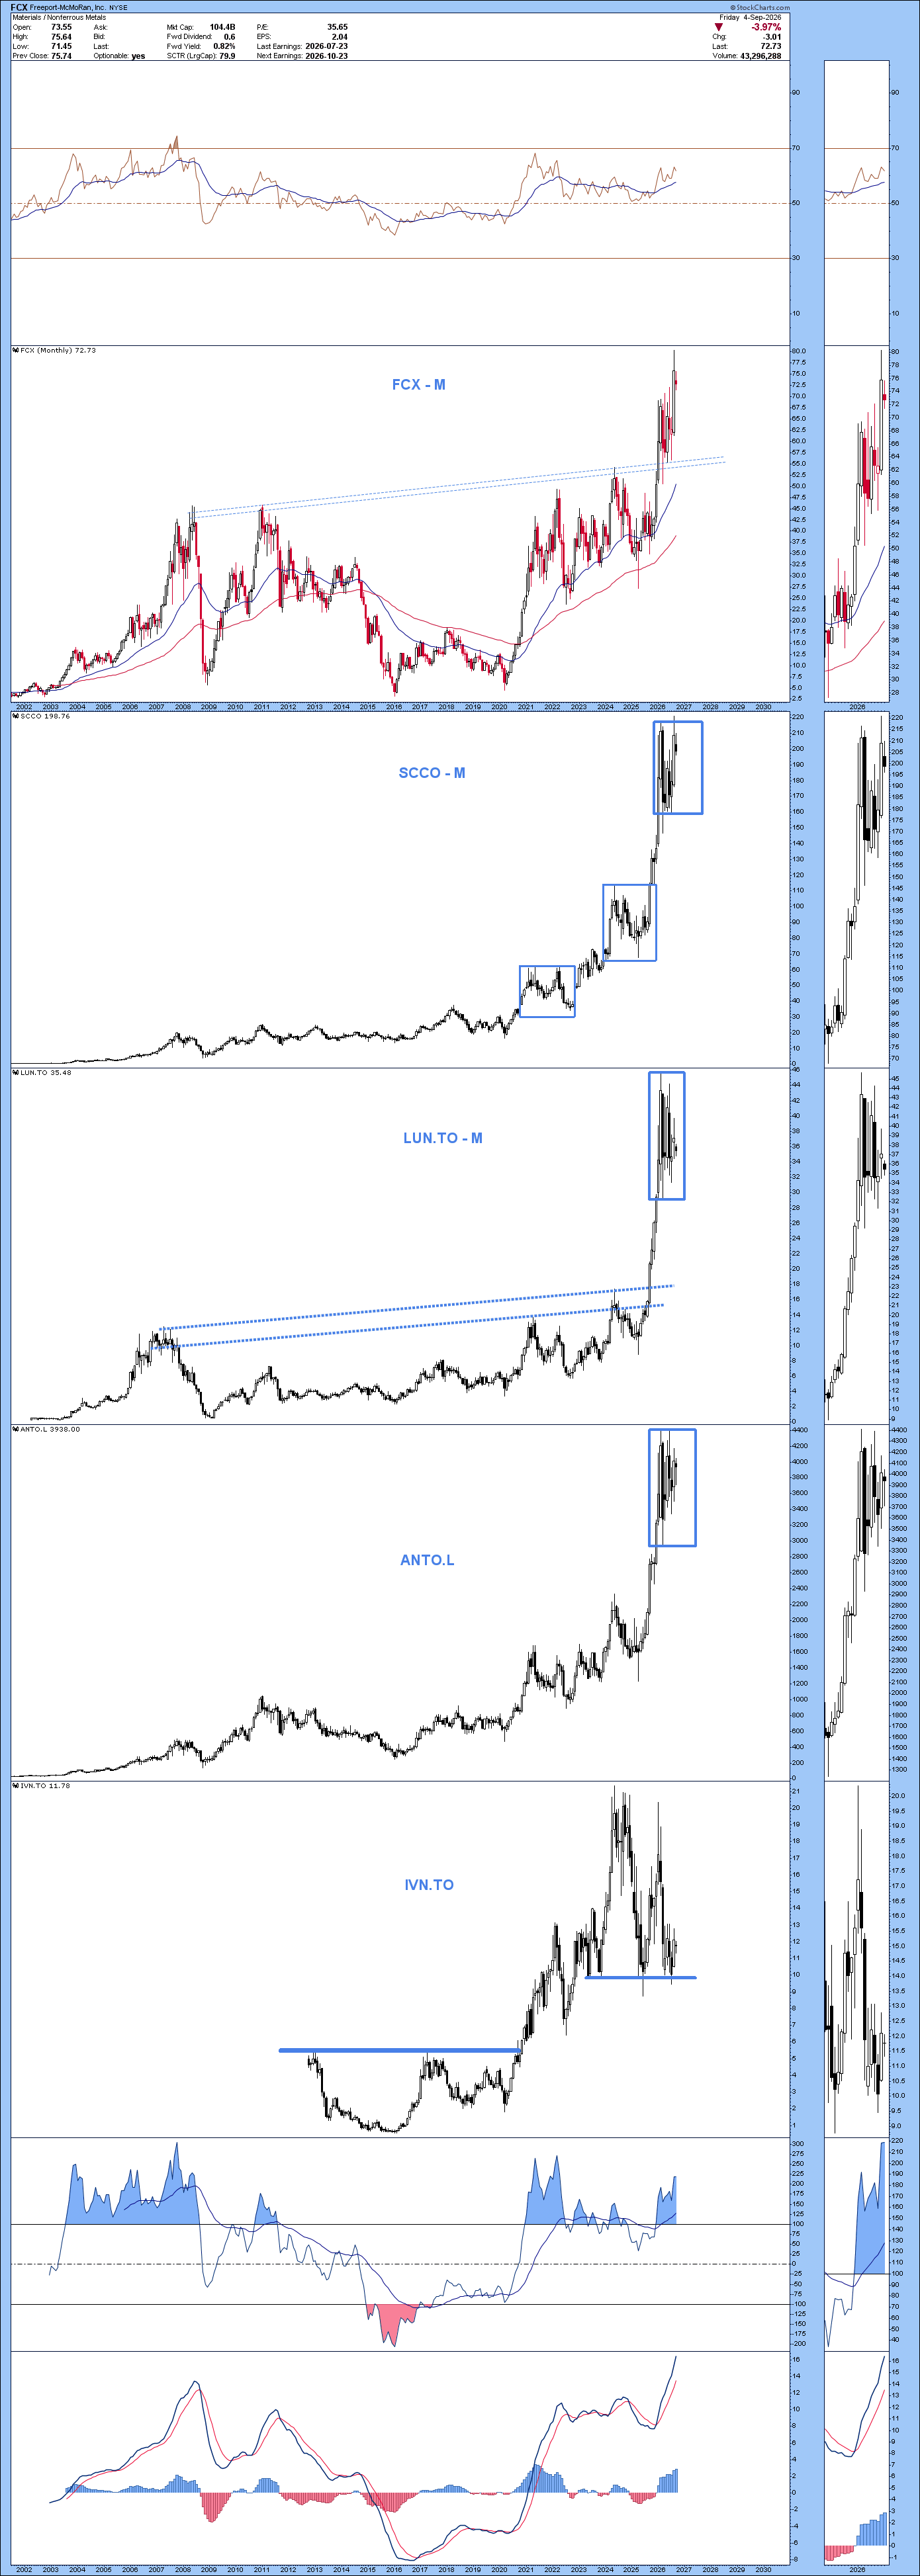
Se il problema strutturale è la scarsità di concentrato/mining supply, il valore economico tende a spostarsi verso chi possiede la risorsa upstream. Quindi FCX, SCCO, Lundin Mining, Ivanhoe Mines, Antofagasta ecc. diventano concettualmente più interessanti; al contrario, le smelter sono quelle schiacciate dal crollo dei TC.
Per questo la mia definizione sarebbe: bull market strutturale del rame ancora intatto, con fondamentali upstream che stanno diventando molto più bullish del quadro headline degli inventari.
Se la mia tesi è che il collo di bottiglia sarà sempre più nella produzione mineraria/concentrato, preferisco costruire esposizione attraverso 4–5 miners piuttosto che limitarmi al future/ETC sul rame. Le chart che hai postato vanno proprio in quella direzione.
Costruirei un piccolo “Copper Miners ETF personalizzato” con ruoli diversi.
| Titolo | Peso indicativo | Ruolo |
|---|---|---|
| FCX | 25% | Core, liquidità, qualità asset |
| SCCO | 25% | Core, low-cost + dividendo |
| Lundin Mining | 20% | Growth / maggiore torque |
| Antofagasta | 15% | Pure copper, Cile, qualità |
| Ivanhoe Mines | 15% | High beta / structural growth |
Perché mi piace
FCX + SCCO = 50% core. Sono i due nomi che userei per stabilizzare il basket: grandi asset, elevata sensibilità al copper price ma rischio specifico inferiore rispetto ai developer/miner più aggressivi.
Lundin 20% la trovo particolarmente interessante per il tuo approccio. Per il 2026 mantiene guidance di 310–335kt di rame, cash cost $1,90–2,10/lb, ma soprattutto ha una traiettoria di crescita molto importante legata a Vicuña. La società stima, usando le proprie assunzioni di prezzo di lungo termine, circa $8,1 mld di FCF cumulativo 2026–30.
Antofagasta 15% aggiunge un altro produttore prevalentemente copper e geograficamente diverso. Il punto debole è che oggi non è necessariamente il titolo più economico del gruppo; inoltre la guidance 2026 è stata recentemente ridotta a 625–655kt per problemi meteorologici.
Ivanhoe 15% è quella che considero la componente più aggressiva. Kamoa-Kakula è un asset straordinario, ma nel 2026 ha avuto problemi operativi e la guidance è stata progressivamente ridimensionata: ad agosto Ivanhoe l'ha stretta a 290–310kt, contro 380–420kt indicati originariamente, con C1 $2,60–3,00/lb. Per il 2027 rimangono 380–420kt.
Quindi Ivanhoe mi piace come satellite da 10–15%, non come core.
Perché preferirei questo a un ETF miners
Avrei un vantaggio importante: posso eliminare società che non voglio possedere e decidere esattamente quanta esposizione dare a quality, growth e high-beta copper.
E soprattutto eviterei la falsa diversificazione. Cinque copper miners rimangono un'unica posizione macro: se il rame perde il 25%, probabilmente scendono tutti insieme, alcuni molto più del metallo.
Quindi ragionerei così:
Copper allocation complessiva = 100
25 FCX + 25 SCCO + 20 Lundin + 15 Antofagasta + 15 Ivanhoe.
Se, per esempio, decidessi di destinare 8% del portafoglio totale al tema copper miners, diventerebbe:
2% FCX + 2% SCCO + 1,6% Lundin + 1,2% Antofagasta + 1,2% Ivanhoe.
Questo per me è molto più sensato che avere cinque posizioni casuali dell'1–2%.
E farei una distinzione ulteriore: per coloro che vogliono una esposizione ancora piu' globale non sostituirei completamente il rame fisico/future con i miners. Una struttura che mi piace per un portafoglio Real Assets sarebbe, ad esempio, 25–30% dell'esposizione copper nel metallo e 70–75% nei miners. Il metallo mi dà il beta più puro alla commodity; i miners aggiungono leva operativa, crescita delle riserve, dividendi/FCF ma anche rischio politico, capex e execution.
Inoltre, alla luce delle chart , accumulerei, non comprerei tutto insieme. Il positioning COMEX è già long e gli inventari globali non sono ancora scarsi. La situazione ideale sarebbe sfruttare correzioni del rame/miners mentre i treatment charges restano profondamente negativi: avrei debolezza di prezzo senza deterioramento della tesi strutturale.
Per la mia impostazione 18–36 mesi, questo basket potrei definirlo come “Copper Miners ETF Tactical Macro”.
P.S.
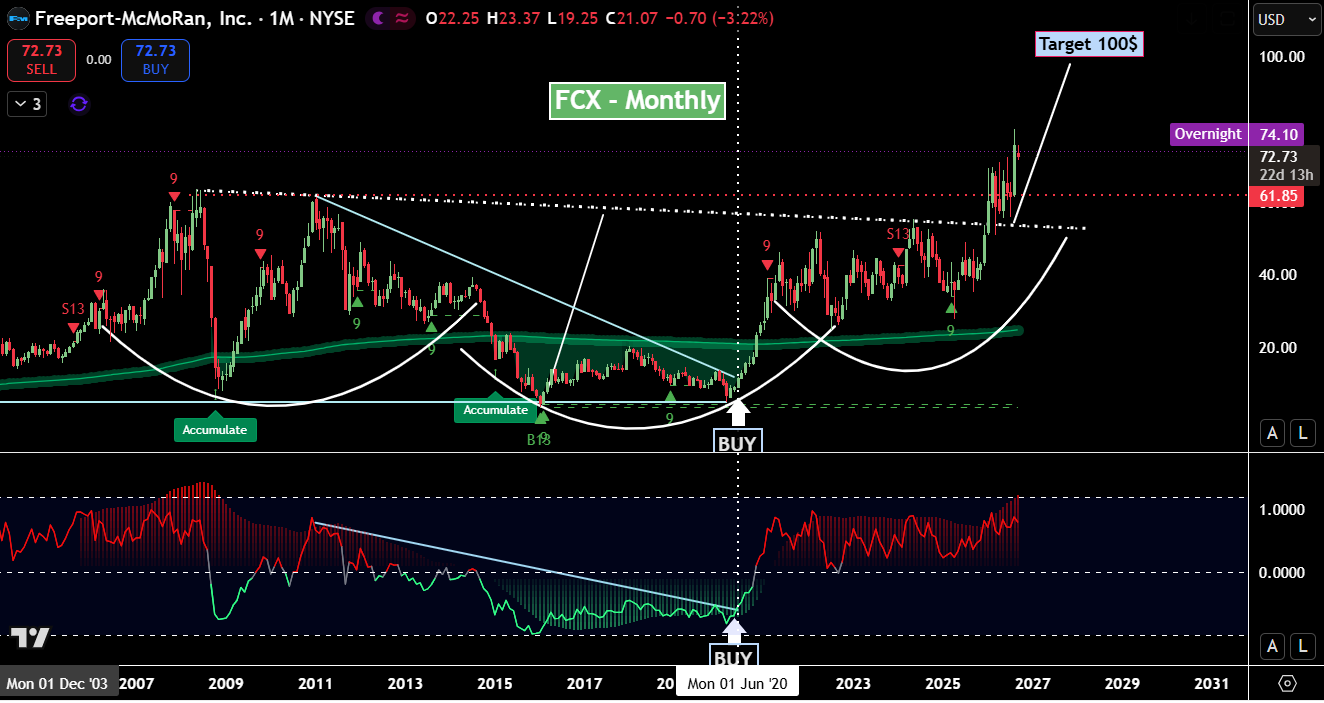
VOLENDO PRENDERNE SOLO 1 DIREI FCX - Freeport & McMoran - CON UN BREAKOUT PIU' FRESCO E UN TARGET IN AREA 100$ CHE RIMANE (ORMAI DA MESI) IL MIO TARGET IDEALE. LE ALTRE STOCKS SAREBBERO DA INSERIRE SOLO SU PULLBACK (qui in scala logaritmica per meglio cogliere il breakot)
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
