
La situazione attuale necessita di qualche....
pensiero e ragionamento approfondito per capire cosa sta accadendo sotto la superficie apparentemente calma del mercato U.S.A....
Recentemente il Segretario del Tesoro Bessent ha annunciato che il Tesoro aumenterà il suo programma di riacquisto di titoli da 2 a 4 miliardi di dollari, e il mercato obbligazionario ha reagito positivamente con un calo dei tassi, che tuttavia oggi sono ancora più alti. L'annuncio del riacquisto di titoli da parte del Tesoro è arrivato dopo che Bessent ha aiutato il Giappone con un intervento sullo yen per rafforzarlo. In passato, il Giappone è intervenuto acquistando yen e vendendo titoli del Tesoro statunitensi. Il Giappone è il maggiore detentore estero di titoli del Tesoro statunitensi. La vendita di titoli da parte del Giappone eserciterebbe pressione sui mercati obbligazionari statunitensi, spingendo i tassi al rialzo. Un effetto che Bessent (e Trump) non desiderano. Il Giappone è stato un grande detentore di debito statunitense perché poteva vendere debito giapponese a basso rendimento e acquistare debito statunitense a rendimento più elevato. Il Giappone poteva tenere sotto controllo i suoi tassi, dato che l'inflazione è praticamente inesistente da decenni. Questa strategia ha anche innescato una spirale discendente per lo yen. Molti gestori di hedge fund macroeconomici hanno costruito la loro carriera vendendo yen, incluso Scott Bessent. Con l'aumento dei tassi dei titoli di Stato giapponesi (JGB) e l'inflazione in atto (un obiettivo che il Giappone persegue da anni), la concorrenza con i JGB offre ora un rendimento interessante, con il rischio quindi di un rimpatrio di capitali dai titoli del Tesoro statunitensi verso i JGB.
Di recente davanti alle telecamere, Bessent ha dichiarato: "Ora il potere è nelle mie mani" e ha avvertito la gente di non scommettere contro lo yen (e contro di lui).

Quella dichiarazione è stata un segno di arroganza che si è ritorta contro di lui nel giro di 24 ore, dato che ieri il Tesoro ha annunciato formalmente il riacquisto di titoli per 6 miliardi di dollari, una cifra superiore ai 2 miliardi previsti e ai 4 miliardi di dollari annunciati in precedenza da Bessent. Il problema è che il mercato si aspettava un annuncio formale di 10 miliardi di dollari. L'importo inferiore alle attese ha spinto al rialzo i tassi su tutta la curva, con i titoli a 10 anni vicini al 4,85% e quelli a 30 anni al 5,30%.
Quindi perché Bessent e il Tesoro stanno facendo questo?
La risposta più semplice è che sta cercando di manipolare il mercato obbligazionario, aumentando la liquidità e riacquistando titoli di debito a basso rendimento a un forte sconto. In teoria, questo dovrebbe comprimere i rendimenti a lungo termine. Il problema è che si tratta di una manipolazione a breve termine, quando 6 miliardi di dollari sono una goccia nell'oceano nel mercato dei titoli di Stato. Un momento di sollievo, che dimostri sostegno al mercato obbligazionario, non risolve i problemi strutturali legati all'enorme quantità di debito pubblico. Se il governo volesse soluzioni a lungo termine, dovrebbe affrontare gli squilibri fiscali, ma d'altronde nessun politico, di qualsiasi schieramento, vuole proporre l'austerità, soprattutto in vista delle elezioni di medio termine.
Quindi, se dovessi provare a spiegarvelo in un bar, vi farei questo schema matematico con un tovagliolo: cosa dice?
Il Tesoro USA riacquista $6 mld di vecchi Treasury che quotano fortemente sotto la pari, spendendo circa $4,2 mld. In questo modo ritira $6 mld di debito nominale con $4,2 mld, riducendo il valore facciale netto di circa $1,8 mld.
Per finanziare l'operazione emette però nuovo debito ai tassi attuali, più elevati: quindi il costo annuo degli interessi aumenta leggermente ($27 mln).
Conclusione: non è un vero programma di riduzione massiccia del debito, ma soprattutto un'operazione di gestione del debito e miglioramento della liquidità dei vecchi Treasury.

Con tassi d'interesse costantemente più alti dal 2022, dopo un decennio di tassi bassissimi, il costo del servizio del debito statunitense è salito a 1.400 miliardi di dollari . Non c'è da stupirsi che il presidente Trump si sia lamentato degli alti tassi dei titoli del Tesoro, soprattutto considerando il continuo rinnovo del debito a breve termine, una pratica iniziata con Yellen e proseguita sotto Bessent.

I titoli del Tesoro statunitensi ora devono affrontare la concorrenza dei tassi di interesse di altri paesi sovrani, anch'essi più elevati, con le società hyperscale che utilizzano l'intelligenza artificiale emettono enormi quantità di debito. Una cosa che ho capito è che questa politica probabilmente diventerà più ampia e frequente, e questa non è la soluzione.
CONCLUSIONE FINALE
Continuo a credere che il mercato obbligazionario rappresenti il rischio per gli altri mercati. Una svendita incontrollata innescherebbe vendite a catena anche in altri mercati (mi riferisco ai mercati azionari U.S.A. ed Europei in particolare)
*******************************************************************
VEDIAMO ORA QUALCHE CHART TRA ENERGIA & RENDIMENTI
Sia il WTI che il Brent Crude stanno raggiungendo i massimi con un altro Combo 13 (diverse versioni utilizzate) con i conti alla rovescia sequenziali ancora con conti alla rovescia al rialzo nel giorno 8 o 9 di 13 (ps I segnali evidenziati ieri tra le Oil stocks iniziano ad avere senso visto che sono coerenti con questi segnali = vedremo se si tratta solo di una pausa per poi vedere una ripartenza o una fase di top)


L'indice del dollaro USA è nuovamente in calo giornaliero, con un setup al quinto giorno su nove.

Rendimento decennale USA con un altro Combo 13 Oltre il 4,80% è il livello più alto a partire dal terzo trimestre del 2023

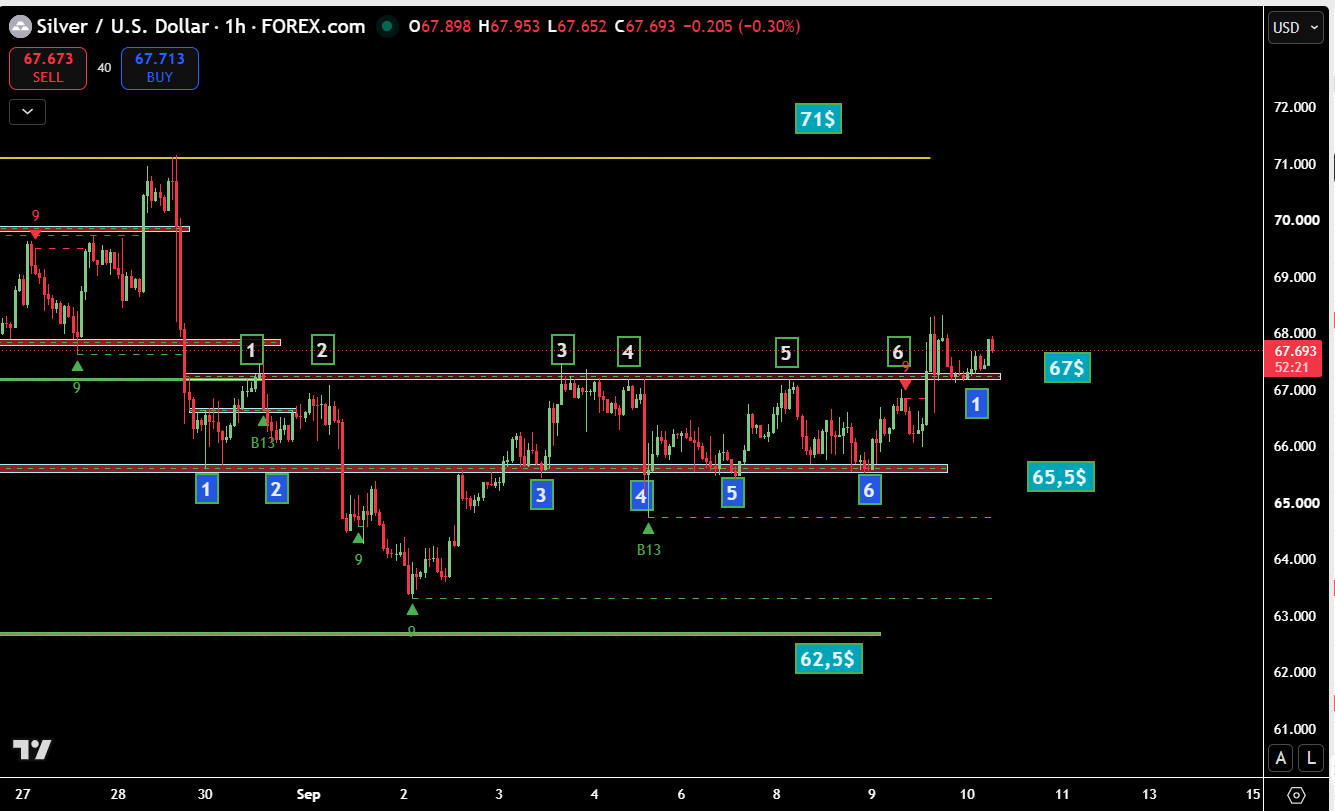
Il silver sta scientificamente rispettando i livelli indicati: la numerazione è relativa a tutte le volte che il prezzo ha effettuato il test del supporto (blu) e della resistenza (black) .... Ieri un breakout ed ora la vecchia resistenza di 67$ è diventata supporto (vediamo se si spinge a 71$ o rientra nel range 65,5$ - 67$ fino al dato CPI)
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
