
Chiusi ieri per il Labor day...
oggi inizia la settimana finanziaria a NY: i catalizzatori economici e le conferenze riprenderanno rapidamente con l'inflazione negli Stati Uniti, la BCE, il lancio dell'iPhone di Apple, gli utili di Oracle e Adobe e un fitto calendario di conferenze del settore finanziario . Il posizionamento rimane positivo sui mercati azionari, ma il quadro multi-asset resta meno favorevole: il sentiment sul petrolio è estremo, quello sulla duration è profondamente ribassista e l'indice dei prezzi al consumo (CPI) di venerdì prossimo sta diventando sempre più l'elemento chiave per la decisione del FOMC del 16 settembre.
- Segnali di politica macroeconomica: il mercato inizia la settimana con una probabilità di rialzo dei tassi da parte della Fed a settembre vicina al 50%, ben al di sotto del livello di circa il 70% raggiunto dopo Jackson Hole. La prossima importante revisione dei prezzi avverrà tramite l'inflazione piuttosto che l'occupazione, mentre la gestione da parte della BCE dell'aumento dei rendimenti europei sarà osservata come un test più ampio della tolleranza delle banche centrali verso premi a termine più elevati.
- IA/Tecnologia: Astra di OpenAI ha ricevuto ottime recensioni iniziali, ma la leadership del modello sta diventando sempre più effimera. Anthropic, Meta, xAI, Google e gli sviluppatori cinesi di modelli open-weight hanno tutti importanti rilasci in arrivo. La concorrenza è ottima per gli utenti e la domanda di calcolo, ma sta diventando sempre più difficile per l'economia dei modelli di frontiera, con i prezzi dei token in calo e i rendimenti sull'enorme sviluppo infrastrutturale .
- Investimenti in infrastrutture per l'IA: gli aggiornamenti di Foxconn e quelli recenti di Broadcom, Dell e Nvidia continuano a confermare la forte spesa per le infrastrutture. Il dibattito sugli investimenti si sta spostando sempre più da "Continueranno gli investimenti in infrastrutture per l'IA?" a "Chi ne trarrà un adeguato ritorno?" e a "Come verranno finanziati?".
- Anthropic: La tanto attesa pubblicazione del documento S-1 sembra ora essere stata posticipata a fine settembre. Quando verrà pubblicato, dovrebbe rappresentare un evento di grande rilievo per il settore, poiché gli investitori avranno la prima analisi certificata di ricavi, perdite, intensità di capitale e costi computazionali di un laboratorio all'avanguardia.
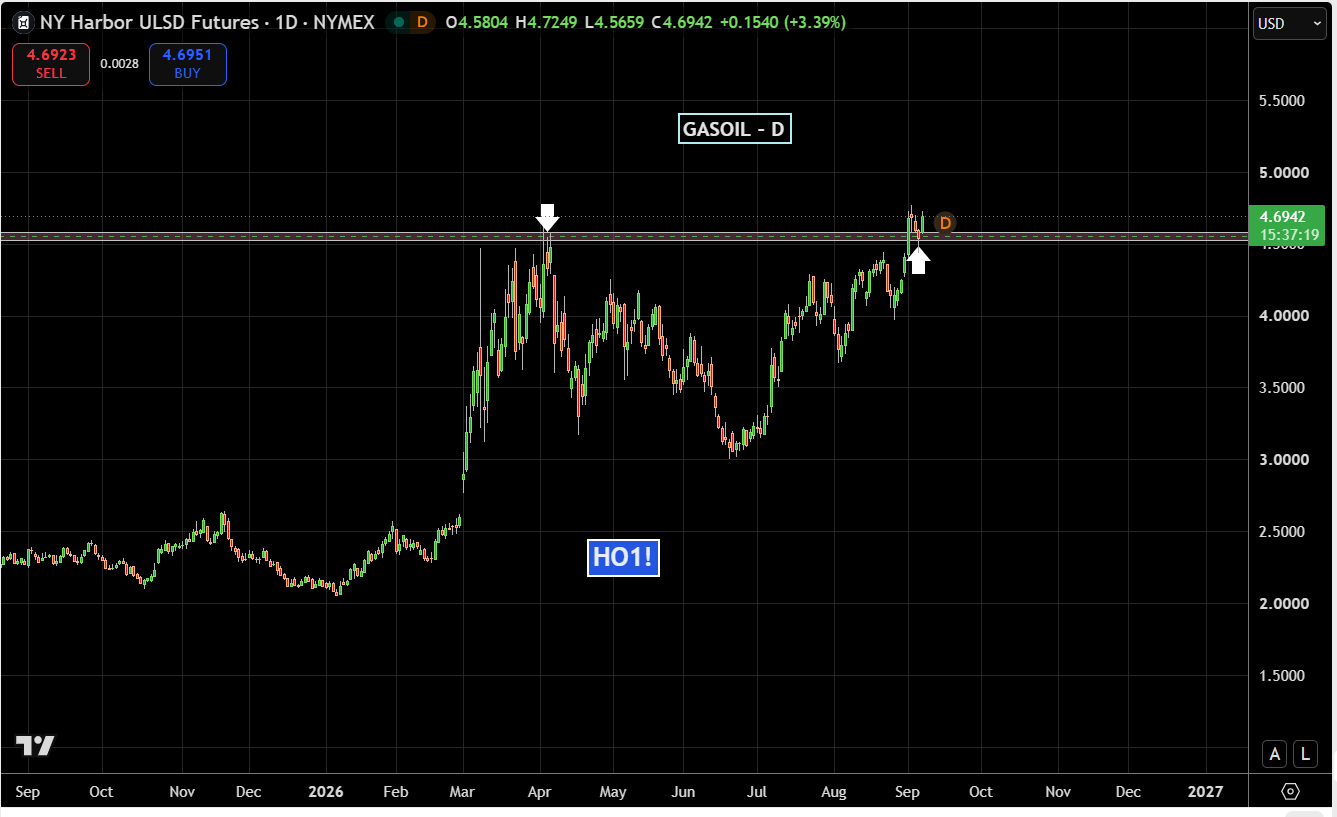
Passando alle evidenze di stamattina parto con il Gasolio che rimane l'elemento piu' importante in uno scenario inflattivo da energia: un continuo rialzo mette pressione sui dati in arrivo con conseguenze ben immaginabili.
La settimana si deciderà quindi in base a petrolio, inflazione e rendimenti . Se l'indice dei prezzi al consumo (CPI) consentirà di ridurre il posizionamento sulle posizioni long, mentre il sentiment di S&P/Nasdaq si manterrà al di sopra del 50%, il quadro azionario resterà positivo. Se invece l'inflazione e il petrolio con il gasolio in pole position dovessero spingere nuovamente al rialzo i rendimenti delle posizioni long, i venti contrari macroeconomici di settembre torneranno rapidamente in primo piano.
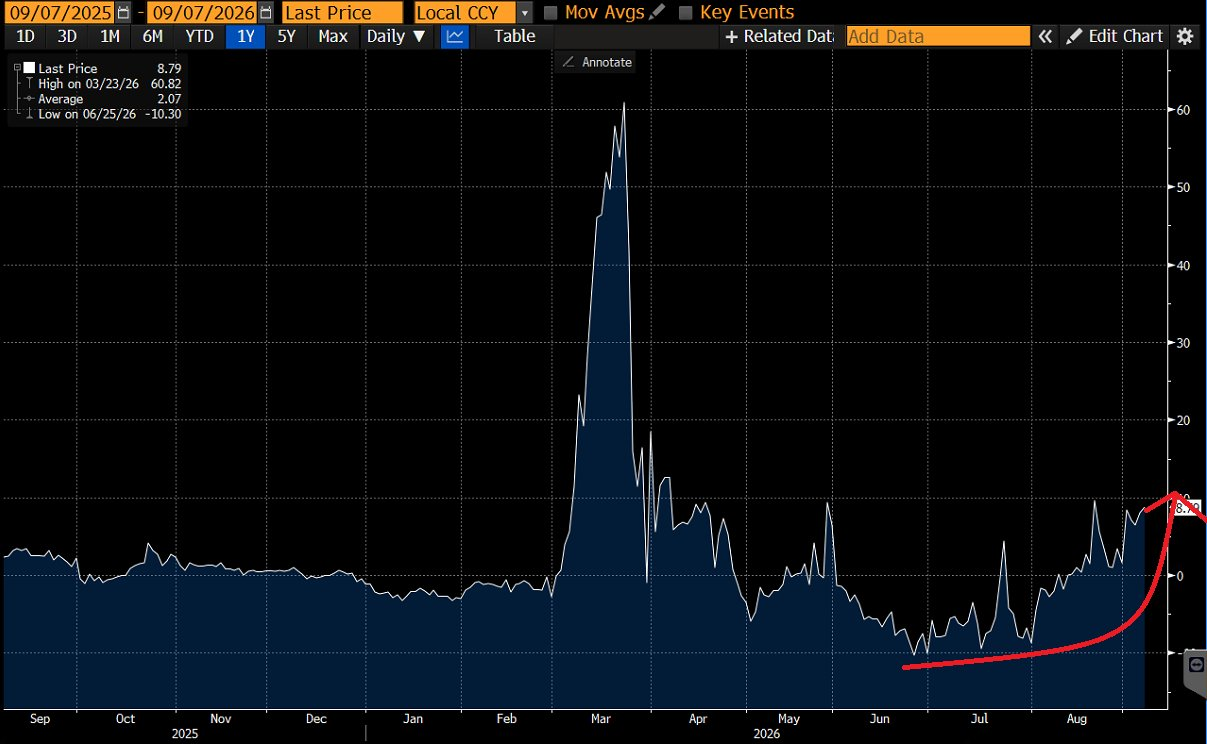
Sul petrolio si nota un problema in arrivo: ci sono cento opinioni sul petrolio, ma un fatto preciso è la differenza tra il greggio "oman" e quello "brent" a Londra o NY. In Oman è 109 dollari. Il grafico mostra lo "spread" tra il Brent e il greggio Oman. Quando il greggio del Medio Oriente inizia a sovraperformare il Brent in questo modo, di solito significa che la domanda asiatica si sta rafforzando. Tutto indica che la Cina sta tornando sul mercato petrolifero come acquirente.
Come mai il petrolio finora non è esloso oltre 100 dollari al barile ? Perchè la Cina aveva ridotto molto la sua domanda.
Ma adesso tutto indica che la Cina la sta aumentando e lo vedi da qui. Per cui sarei "toro" sull'energia anche adesso
Il rialzo dell'energia e la possibilità di un rialzo dei tassi è la questione piu' delicata e complessa in questo momento.
Condivido questa nota odierna di un analista di settore:
"Economia di base: non aumentate i tassi durante uno Shock dell'Offerta Energetica!!!
La BCE ha già commesso di nuovo l'errore del 2008: irrigidimento durante una stretta guidata dall'energia mentre la crescita rallenta. La domanda è se una Fed di Warsh lo ripeterà, aumentando i tassi durante uno shock dell'offerta energetica e scambiando un'impennata dei prezzi imposta dall'esterno per una domanda surriscaldata.
Nel 2008, Bernanke avvertì che «l'ultimo ciclo di aumenti dei prezzi dell'energia ha aggiunto ai rischi al rialzo per l'inflazione e le aspettative di inflazione». Quella preoccupazione era reale. Ma divenne anche la razionalizzazione per cui le banche centrali si concentrarono sull'inflazione headline mentre lo shock energetico stava già schiacciando i redditi reali e la domanda.
Costi energetici più elevati non sono prova di domanda eccessiva. Sono una tassa sui consumatori, una stretta sui margini per le imprese e un freno diretto alla crescita. Gli aumenti dei tassi non possono creare petrolio, gas, capacità energetica o stabilità geopolitica. Possono solo aggravare i danni causati dallo shock.
Gli investitori ricordano i tagli d'emergenza della Fed dopo Lehman. Quello che dimenticano è che la Fed si stava posizionando per un eventuale irrigidimento proprio mentre la BCE stava aumentando i tassi nel pieno del GFC. Sì, ciò che sentiamo oggi dalla Fed e dalla BCE era lo stesso racconto che precedeva il GFC!!
La domanda è se la Fed di Warsh ripeterà quel fallimento: rispondere a uno shock dell'offerta energetica con una politica monetaria più restrittiva, stringere ulteriormente le famiglie e le imprese, e distruggere la domanda per dimostrare di essere seria sull'inflazione.
La Fed imparerà mai? Sappiamo che la BCE non l'ha fatto!"
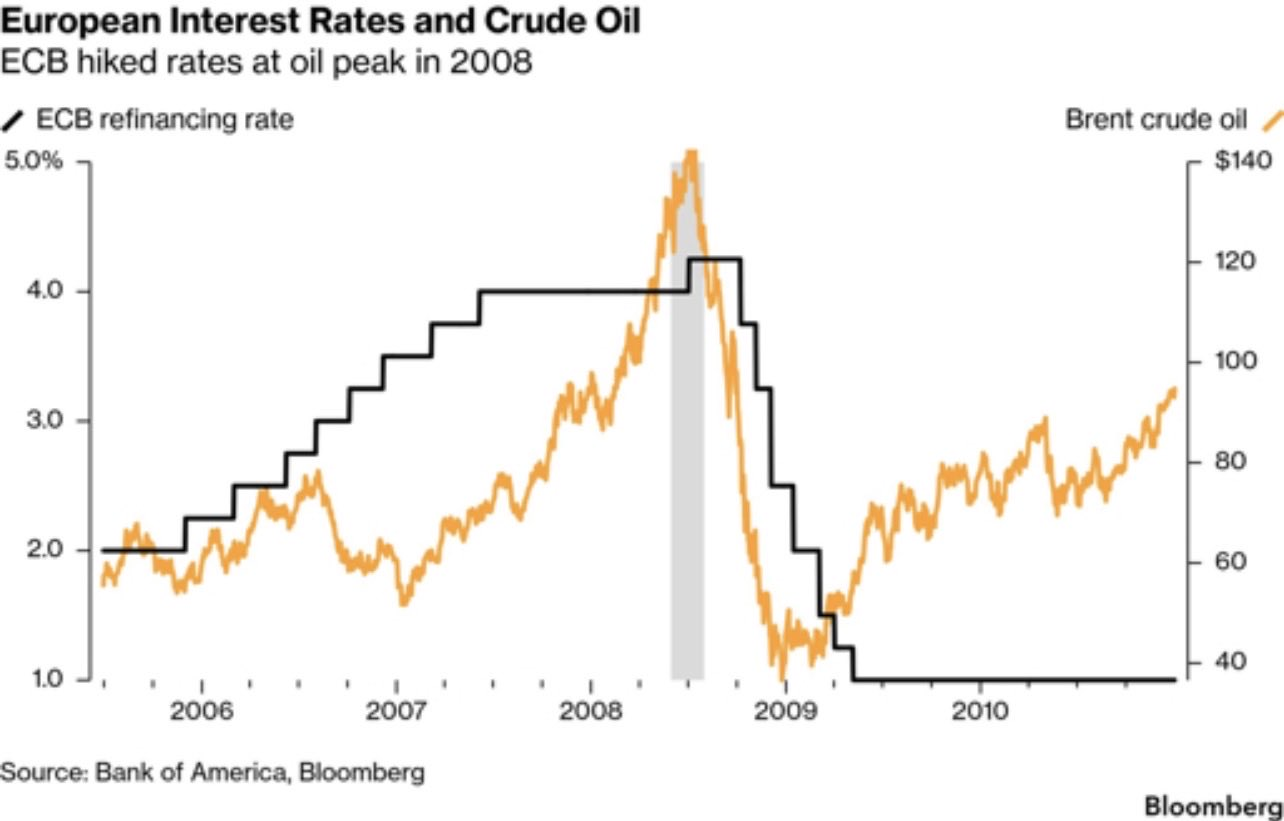
Prepariamoci quindi a più piani (Piano A, Piano B ecc.) per valutare prossimamente come reagire alle decisioni in arrivo da parte della FED
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
