
Prova a guardare queste due charts...
e poi leggi il seguito. Questo articolo è dedicato a coloro che guardano non solo al settore commodities, emergenti ma anche al mercato SP500 / Tech U.S.A. che è l'oggetto di questo argomento. Mi riferisco al "mercato" in generale evitando di parlare di settori, sotto-settori o stocks specifiche. Eviterei volentieri di leggere domande del tipo: "allora, cosa devo fare? vendere? cosa tenere? cosa fare con le stocks A / B /C ? vale anche per questo settore? etc.
E' una teoria statistica che si integra con la fase attuale. Mi raccomando: contestualizza cio' che leggi con la fase che stiamo vivendo.
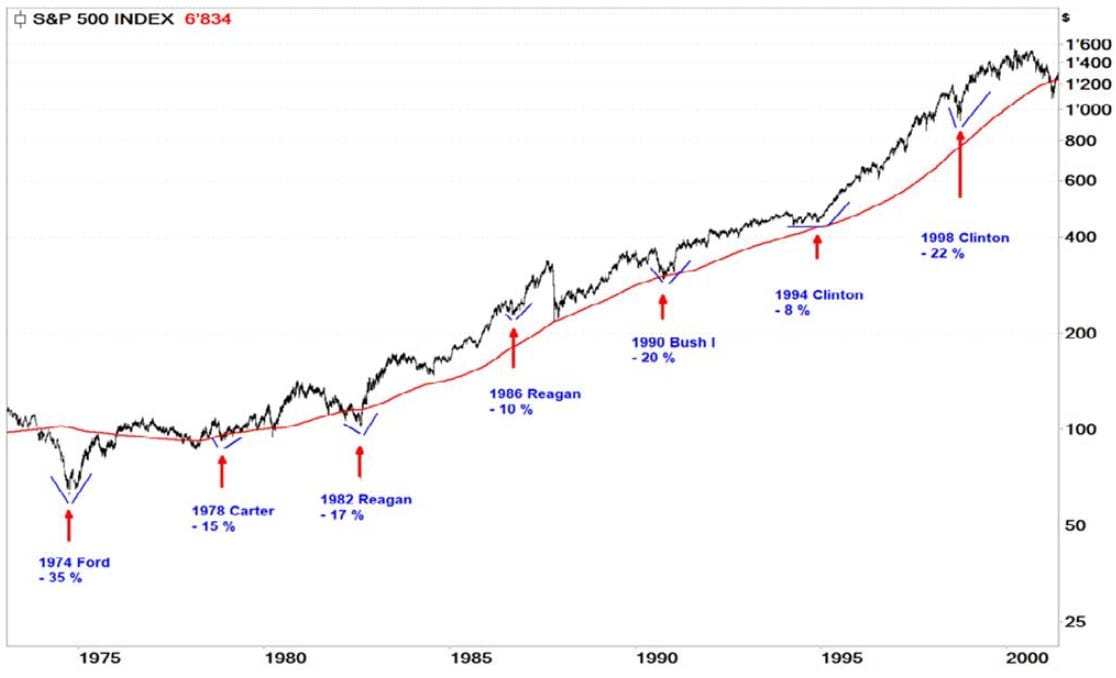
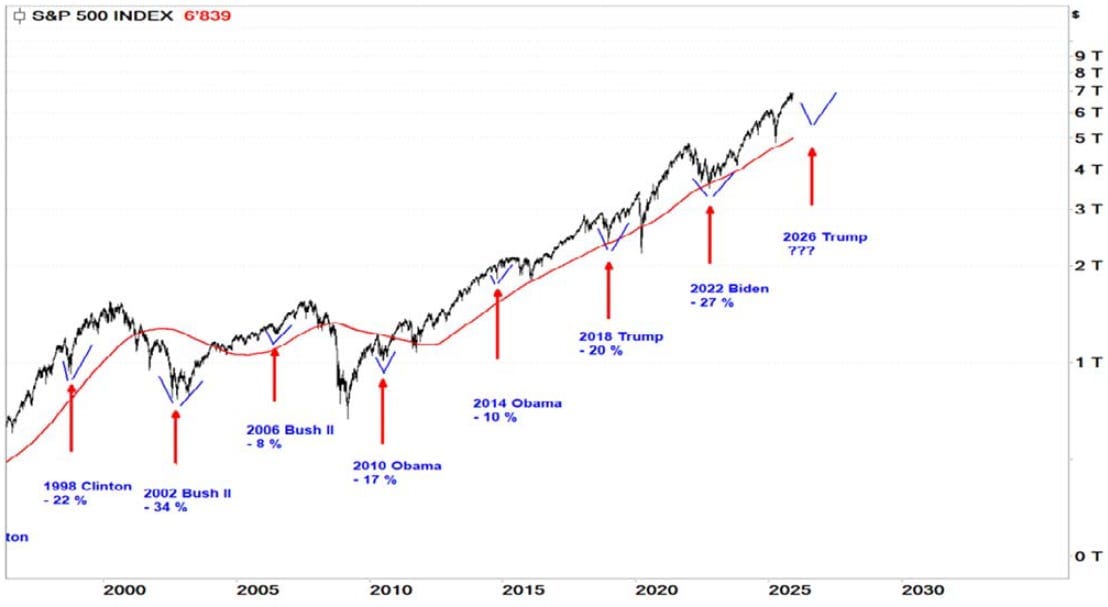
Nei mercati finanziari la memoria storica è l'unico vero antidoto all'emotività. Con la fine dell'estate 2026, l'azionario globale si trova all'incrocio di una delle confluenze cicliche più regolari e affidabili degli ultimi cinquant'anni: l'anno elettorale di Mid-Term abbinato all'insediamento di un nuovo presidente della Federal Reserve. Non si tratta di invocare un mercato orso secolare, ma di comprendere la meccanica precisa di un "tagliando ciclico" che, da quasi un secolo, ripete lo stesso copione prima di innescare rialzi esplosivi.
1. La statistica impeccabile dei Mid-Term (10 su 10)
Negli ultimi 50 anni, ogni singolo anno di elezioni di medio termine negli Stati Uniti ha registrato un drawdown significativo. Nessun ciclo ha fatto eccezione, con una correzione media del -21%:
| Anno | Amministrazione | Drawdown S&P 500 |
| 1974 | Ford | -35% |
| 1978 | Carter | -15% |
| 1982 | Reagan | -17% |
| 1990 | Bush Sr. | -20% |
| 1994 | Clinton | -8% |
| 1998 | Clinton | -22% |
| 2002 | Bush Jr. | -34% |
| 2010 | Obama | -17% |
| 2018 | Trump | -20% |
| 2022 | Biden | -27% |
| 2026 | Trump | In corso (Media storica: -21%) |
2. Il fattore Fed: il "battesimo del fuoco" del nuovo governatore
Il 2026 non affronta solo la ciclicità politica. C'è un'ulteriore variabile empirica: un nuovo presidente della Fed in carica da sole 8 settimane.
- 12 presidenti su 12: Negli ultimi 90 anni, ogni nuovo governatore è stato accolto da un drawdown dell'azionario nei suoi primi 3 mesi di mandato (calo medio del -12%).
- Il precedente del 2018: L'ultima sovrapposizione esatta tra nuovo governatore e anno di Mid-Term risale al 2018 (insediamento di Powell, Volmageddon, dichiarazioni restrittive e crollo dell'S&P 500 del -20% fino alla vigilia di Natale). Non appena la Fed ha ammorbidito la presa (pivot), il 2019 ha consegnato un rally superiore al +30%.
Il mercato non reagisce alla persona, ma sonda la funzione di reazione della banca centrale finché non ne scopre i limiti.
3. Assenza di cuscinetti: compiacenza estrema e liquidità prosciugata
La vulnerabilità del mercato attuale è amplificata dall'azzeramento delle protezioni:
- Liquidità retail ai minimi: Le riserve di cassa dei piccoli investitori sono su livelli compressi visti solo nel 1998, 2000, 2018 e 2021.
- Skew Put/Call ai minimi storici: Gli investitori istituzionali non sono coperti dal rischio ribasso (hedging assente).
- Drenaggio da IPO: Un'offerta record di nuove quotazioni sta assorbendo liquidità primaria dal mercato secondario.
- Stagionalità del VIX: La volatilità tocca tipicamente i minimi a inizio estate per poi impennarsi a settembre e ottobre. Il passaggio del VIX sopra quota 18 indica che il mercato ha iniziato a prezzare il rischio, ma il picco non è ancora stato raggiunto.
4. L'altra faccia della medaglia: +47% di rally medio post-minimo
Il dato fondamentale per chi gestisce capitali con visione contrarian è che tutti e dieci i precedenti drawdown di metà mandato si sono rivelati eccezionali finestre di acquisto.
- Rally Medio dal Minimo: Dal 1934, il rimbalzo medio registrato dal bottom di un anno di Mid-Term è stato del +47%.
- Nuovi Massimi: In 4 casi su 5, il mercato ha superato i massimi storici precedenti nel ciclo successivo.
- I mercati rialzisti non muoiono a causa dei ritracciamenti tecnici: si rigenerano attraverso di essi scaricando l'ipercomprato e il posizionamento a leva.
5. La Sequenza del Ciclo Operativo se anche quest'anno lo scenario tipico di Mid-term si realizza day by day
| Fase Temporale | Condizione di Mercato & Volatilità | Azione Strategica da Intraprendere |
| 1. Fine Estate (Agosto/Settembre) | Compiacenza & VIX < 18 Mercato sui massimi, rischio sottovalutato e coperture assenti. | Definire la Shopping List a Mente Fredda Fissare in anticipo target di prezzo e titoli di qualità senza farsi prendere dall'euforia. |
| 2. Autunno (Ottobre/Novembre) | Washout, Panico & VIX > 28 Picco di volatilità stagionale e capitolazione tecnica delle posizioni a leva. | Comprare il Panico a Tranche (Buy the Fear) Accumulare progressivamente a scaglioni sui livelli di ipervenduto estremo. |
| 3. Post-Elezioni / Inverno (Fase Successiva) | Melt-Up Ciclico & Discesa del VIX Rally post-elettorale con rendimento medio storico del +47%. | Cavalcare l'Espansione Mantenere la posizione sui titoli Core verso nuovi massimi di mercato. |
6. Il Playbook Operativo: "When the Cannons Fire, Buy"
La strategia per affrontare questa finestra non richiede scelte estreme o vendite dettate dal panico:
- Mantenere i Titoli di Qualità: Preservare le posizioni strutturali (Core) con solidi flussi di cassa e potere di prezzo.
- Definire la Shopping List a Mente Fredda: Identificare i titoli target e i livelli di prezzo quando il VIX è a 18, senza farsi paralizzare dall'emotività quando il VIX salirà verso l'area 28+.
- Accumulo Scalare (Buy the Fear in Tranches): Entrare progressivamente a frazioni di capitale durante i momenti di capitolazione autunnale, capitalizzando sulla divergenza tra panico di breve periodo e fondamentali di lungo termine.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
