
Faccio seguito con questo articolo...
a quanto detto nella Quick Note odierna.
Sta succedendo qualcosa di strano nel mercato petrolifero. I dati sulle petroliere sottostimano drasticamente la quantità di petrolio del Golfo effettivamente esportata, con Goldman Sachs che stima le esportazioni a 15-16 milioni di barili al giorno, già 5-6 milioni di barili al giorno al di sopra del minimo di marzo. Ma la ripresa si ferma qui. Le esportazioni di greggio del Golfo sono tornate al 70-80% dei livelli prebellici, mentre le esportazioni di prodotti raffinati rimangono ferme intorno al 40%. Il mondo sta trovando il modo di movimentare il barile. Trasformarlo in gasolio si sta rivelando considerevolmente più difficile.
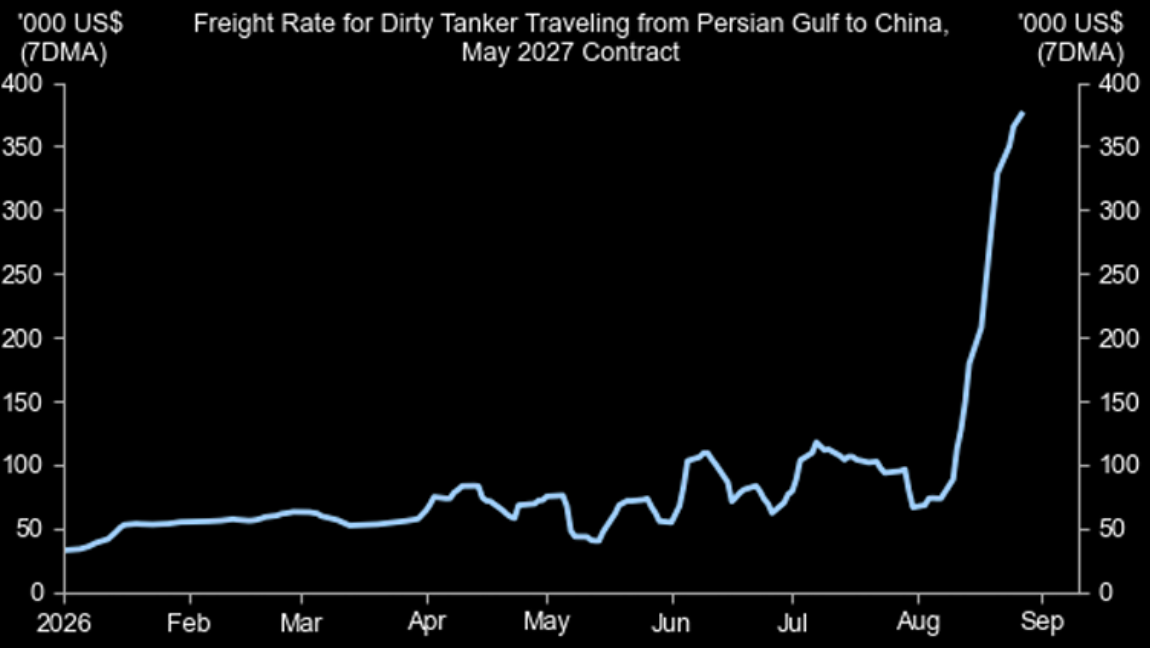
Il mercato non sta scontando un rapido ritorno alla normalità. Il contratto di trasporto merci per le petroliere in viaggio dal Golfo Persico alla Cina, con scadenza a maggio 2027, è aumentato di circa cinque volte in un mese: un segnale eloquente di quanto a lungo i mercati del trasporto marittimo prevedono che persisterà l'interruzione.
Eppure, in uno scenario di interruzioni persistenti, Goldman Sachs continua a vedere maggiori potenzialità di crescita nei prodotti petroliferi a consegna differita rispetto al petrolio greggio. Questa distinzione è importante.
Il mercato ha imparato a trasportare il petrolio greggio anche in tempo di guerra: spegnere il transponder, trasferire il carico, cambiare rotta, pagare il trasporto. È molto più difficile improvvisare una raffineria.
Quindi l'offerta di greggio può continuare a riprendersi. Il Brent può evitare un'altra impennata vertiginosa. E il diesel può rimanere dolorosamente caro.
Il barile sta trovando una via d'uscita. Il collo di bottiglia no.
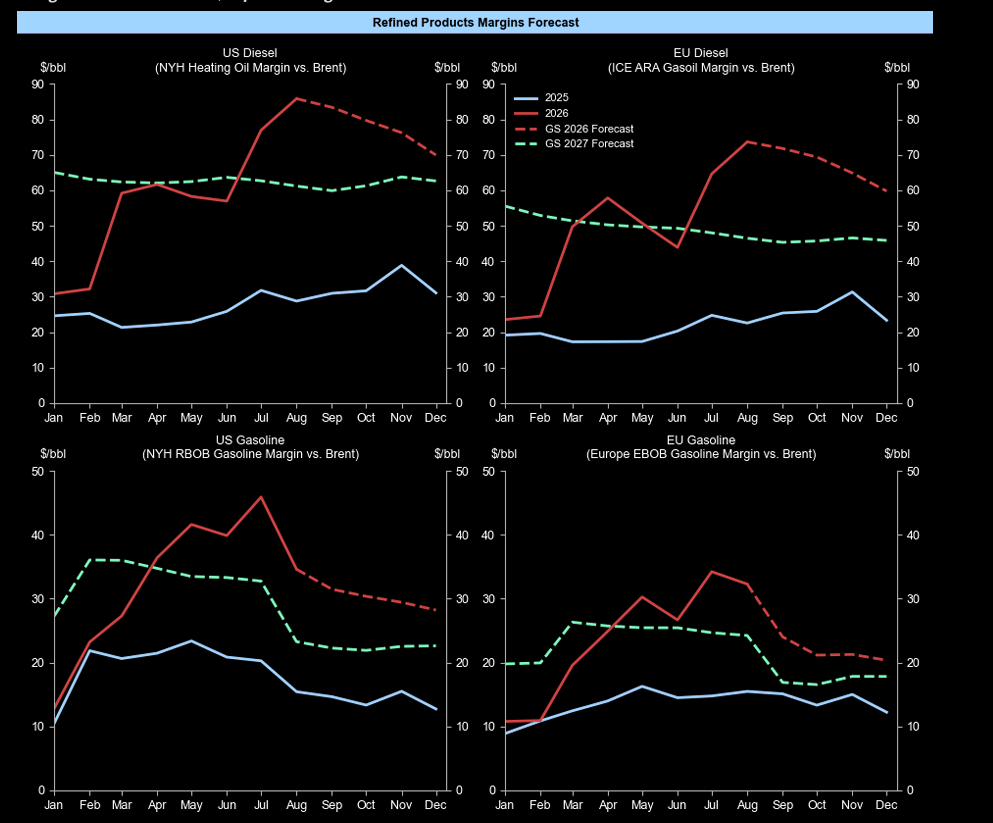
Il gasolio ha rappresentato oltre il 40% dell'aumento di 40 dollari al barile dei prezzi globali dei prodotti raffinati da febbraio, e Goldman Sachs ha ora rivisto al rialzo in modo significativo le sue previsioni sui margini di profitto.
Negli Stati Uniti, i margini di profitto sul diesel rispetto al Brent dovrebbero attestarsi in media a 63 dollari al barile nel 2027, contro i soli 27 dollari previsti da Goldman Sachs a febbraio. In Europa, il prezzo passerà da 19 a 49 dollari.
E non si tratta semplicemente di una scommessa sul peggioramento della guerra. Goldman Sachs prevede che la produzione delle raffinerie tornerà ai livelli stagionali solo nella seconda metà del 2027, mentre la nuova capacità di raffinazione di appena 0,4-0,5 milioni di barili al giorno all'anno non è sufficiente a risolvere la carenza strutturale.
"Più in alto per più tempo" ha trovato una nuova casa. È la diffusione del crack.
NON E' POSSIBILE TRASFORMARE IL PETROLIO GREGGIO IN GASOLIO SENZA UNA RAFFINERIA
Questo è il vero collo di bottiglia. Le interruzioni di produzione delle raffinerie a livello globale sono superiori di circa il 60% rispetto alla media stagionale. Goldman Sachs stima che la produzione globale delle raffinerie sia diminuita di quasi 7 milioni di barili al giorno su base annua, con le raffinerie che operano a circa 6 milioni di barili al giorno al di sotto della media stagionale da marzo.
E il resto del mondo non può semplicemente aumentare la produzione. Le raffinerie statunitensi operano già vicino ai loro limiti di capacità. Le raffinerie asiatiche continuano ad affrontare problemi di approvvigionamento di greggio. La Cina limita le esportazioni di prodotti raffinati. La nuova capacità di raffinazione che entrerà in funzione nel 2026-2027 non sarà sufficiente a compensare le continue interruzioni.
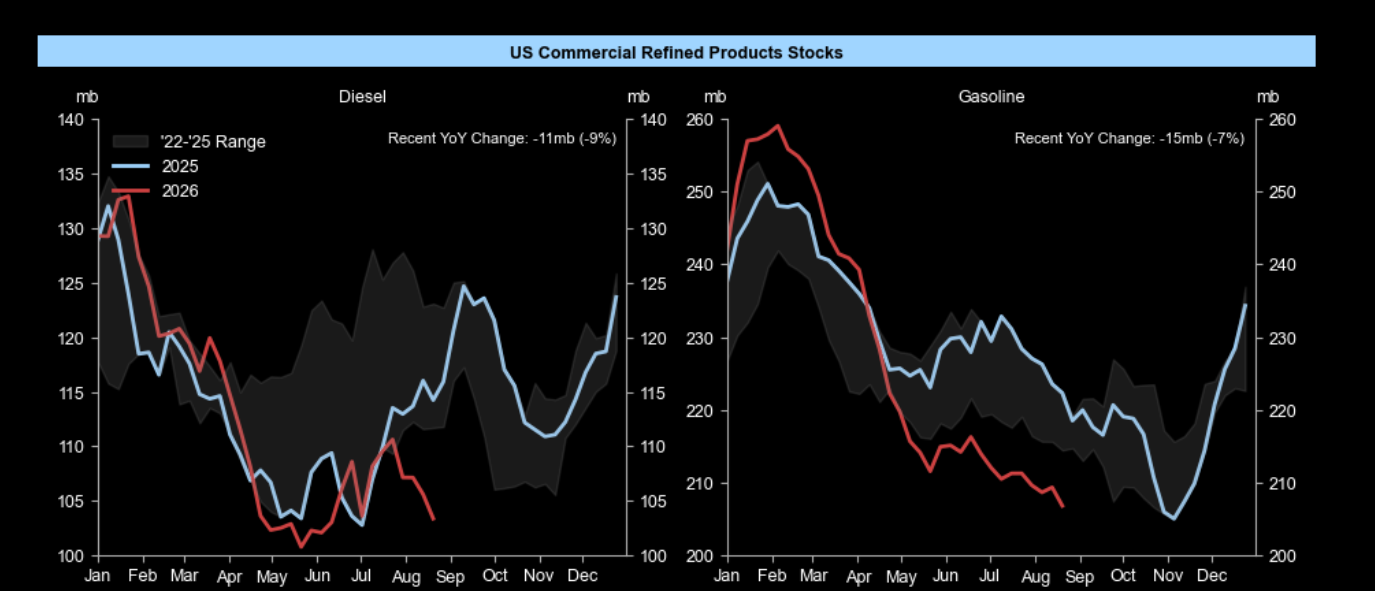
Sei mesi di carenza di approvvigionamento si stanno ora riflettendo nelle scorte: le riserve di diesel e benzina negli Stati Uniti sono diminuite rispettivamente del 9% e del 7% su base annua.
Il petrolio greggio è sempre più disponibile. Le macchine necessarie per trasformarlo in qualcosa di utile, invece, non lo sono.
A livello globale, la stessa divergenza è sotto gli occhi di tutti. Le esportazioni di greggio sono diminuite solo del 10% su base annua, rispetto al 22% del gasolio, al 20% del carburante per aerei e al 32% dell'olio combustibile.
I prezzi hanno reagito di conseguenza: i margini del diesel sono aumentati del 225% su base annua e quelli del carburante per aerei del 234%, contro solo il 34% del petrolio greggio. La carenza non è scomparsa, si è spostata a valle della filiera.

La logica del collo di bottiglia sulla raffinazione e sui servizi petroliferi (crack spread elevati e offerta di distillati rigida) amplia la lista dei titoli da accumulare lungo tre rami della catena del valore:
1. Pure-Play Refining & Crack Spread (USA & Europa)
Oltre ai leader statunitensi già citati in passato (VLO, MPC, PSX), i raffinatori indipendenti e specializzati con impianti ad alta complessità beneficiano direttamente del margine di lavorazione:
- PBF (PBF Energy): Raffinatore indipendente puro USA a leva operativa elevata; tra i più sensibili all'allargamento dei margini su diesel e benzina.
- DINO (HF Sinclair): Raffinazione concentrata nel Mid-Continent/Rocky Mountains con integrazione su lubrificanti e rinnovabili; ottima efficienza di costo.
- DK (Delek US Holdings): Small/mid-cap di raffinazione con forte leva finanziaria, ideale per massimizzare l'upside nei periodi di crack spread record.
- PARR (Par Pacific Holdings): Raffinazione e logistica di nicchia (Hawaii, Montana, Pacific Northwest) isolata da eccessi di offerta locale.
- REP (Repsol) / ENI (Eni) /SARAS : I complessi di raffinazione europei con alta capacità di idrocracking beneficiano della carenza di gasolio/diesel nel bacino atlantico e della stretta sulle importazioni.
2. Oilfield Services & Capex Estrattivo/Manutenzione
Oltre a SLB & HAL, la pressione sugli impianti e la necessità di mantenere attiva la produzione richiedono fornitori specializzati di attrezzature e manutenzione:
- BKR (Baker Hughes): Leader nella tecnologia delle turbine, compressione gas e servizi industriali per la gestione dell'energia e degli impianti downstream.
- FTI (TechnipFMC): Specializzata nell'ingegneria e infrastruttura complessa off-shore e sottomarina, comparto dove i progetti ad alta intensità di capitale stanno ripartendo.
- WFRD (Weatherford International): Turnaround completato, specializzata in completamento pozzi, perforazione e interventi su infrastrutture mature.
- NOV (NOV Inc.): Fornitore globale di componenti meccanici, sistemi di perforazione e attrezzature per il trattamento dei fluidi e degli idrocarburi.
3. Trasporto Prodotti Raffinati & Midstream (Tanker & Condotte)
Se le raffinerie producono a ritmi disomogenei e i flussi globali sono frammentati, il trasporto marittimo di carburante lavorato (clean tankers) e la logistica di stoccaggio registrano tariffe alle stelle:
- STNG (Scorpio Tankers): Il più grande operatore al mondo di navi cisterna per prodotti raffinati (Clean Product Tankers come diesel, benzina e jet fuel).
- TRMD (TORM plc): Operatore primario di navi cisterna per prodotti petroliferi, con rendimenti da dividendo elevati e forte leva sulle rotte a lungo raggio.
- TNK (Teekay Tankers) /INSW (International Seaways): Flotte miste con forte esposizione al trasporto di idrocarburi e carburanti.
- EPD (Enterprise Products Partners) /MPLX (MPLX LP): Giganti del midstream con condotte, stoccaggio e terminali di esportazione per idrocarburi e derivati raffinati.
TECNICAMENTE PARLANDO SONO TUTTE STOCKS SUI MASSIMI E QUINDI DIFFICILE "ENTRARE" ORA: MA NELLE FASI CORRETTIVE DIVENTANO INTERESSANTI. VALUTEREMO PROSSIMAMENTE
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
