
C'è un sistema per capire in quali settori...
sia meglio essere posizionati sulla base del ratio tra Inflazione rispetto alla Deflazione (utilizzando il Pring inflation oppure deflation index)
1. Pring Inflation Index (!PRII) — Sensibile all'Inflazione
Raggruppa le azioni di settori legati alle risorse reali che prosperano tipicamente nella fase avanzata del ciclo economico (late cycle), quando i prezzi delle materie prime salgono e i tassi di interesse tendono a salire:
- Cosa include: Titoli del settore estrattivo/minerario (oro, rame, metalli base), energia/petrolio, chimica di base e materiali pesanti.
- Comportamento: Sale con forza quando l'economia viaggia a pieno regime, i colli di bottiglia aumentano e i prezzi delle commodities si impennano.
2. Pring Deflation Index (!PRDI) — Sensibile alla Deflazione/Tassi Bassi
Raggruppa le azioni di settori difensivi e altamente sensibili ai tassi d'interesse (interest-sensitive), che performano meglio durante le fasi di rallentamento, recessione o nella prima fase di ripresa economica (early cycle):
- Cosa include: Utilities (elettricità/gas), assicurazioni, banche/finanziari, titoli a reddito fisso e azioni privilegiate (preferred stocks).
- Comportamento: Sovraperforma quando l'economia si raffredda, l'inflazione scende e le banche centrali tagliano i tassi d'interesse.
3. Lo strumento chiave: L'Inflation/Deflation Ratio (!PRII : !PRDI)
Il vero valore operativo ideato da Martin Pring non sta nei due indici presi singolarmente, ma nel loro rapporto di forza relativa (Ratio):
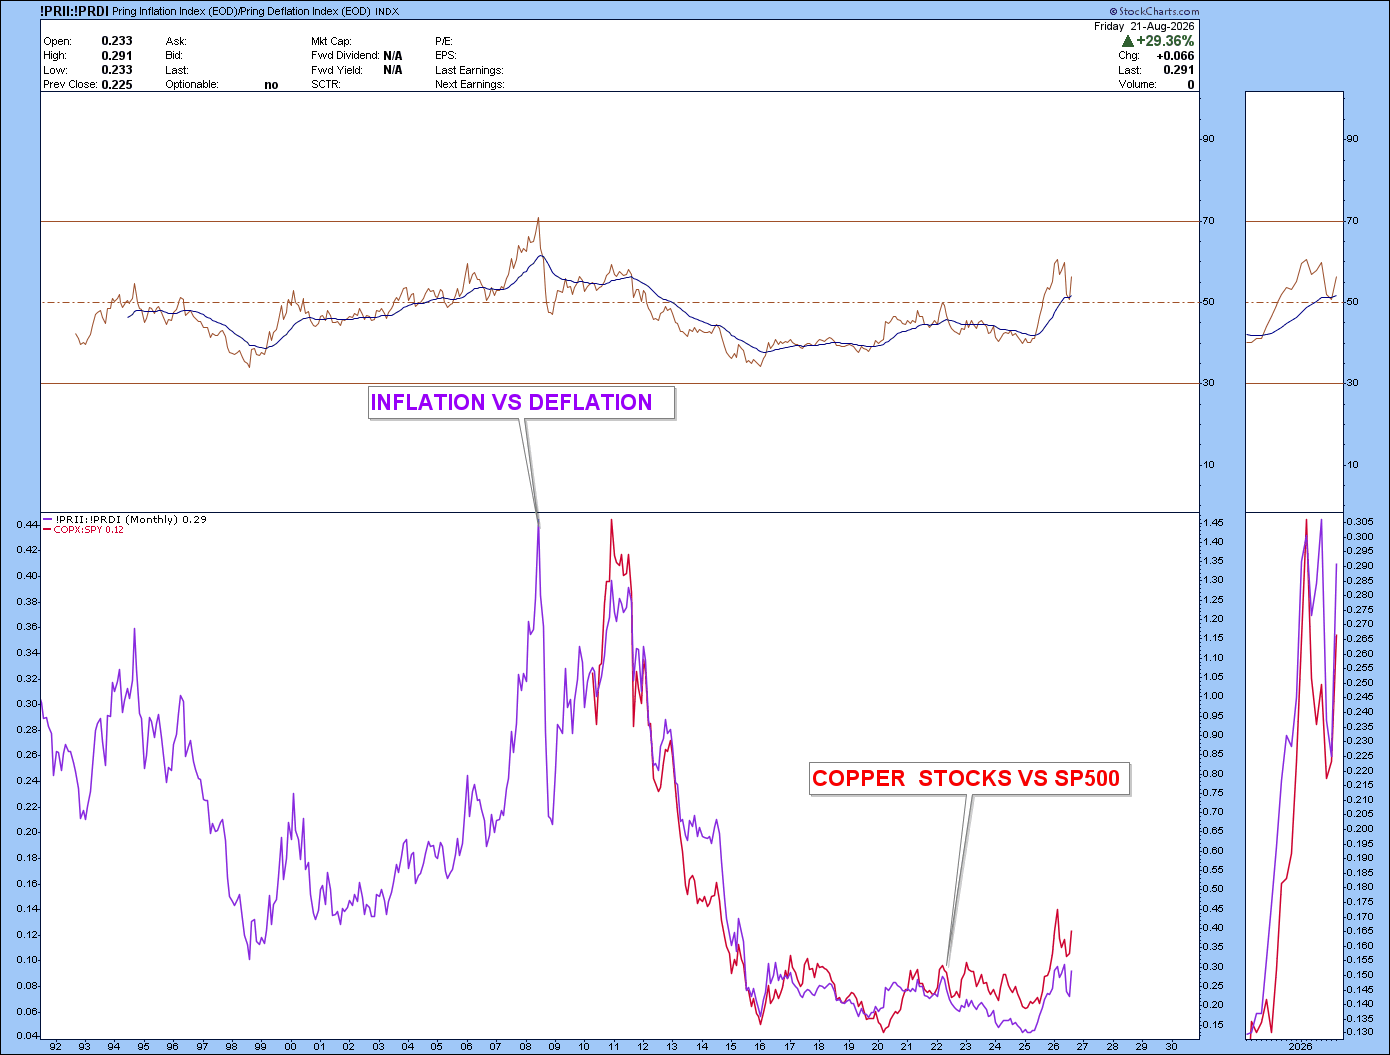
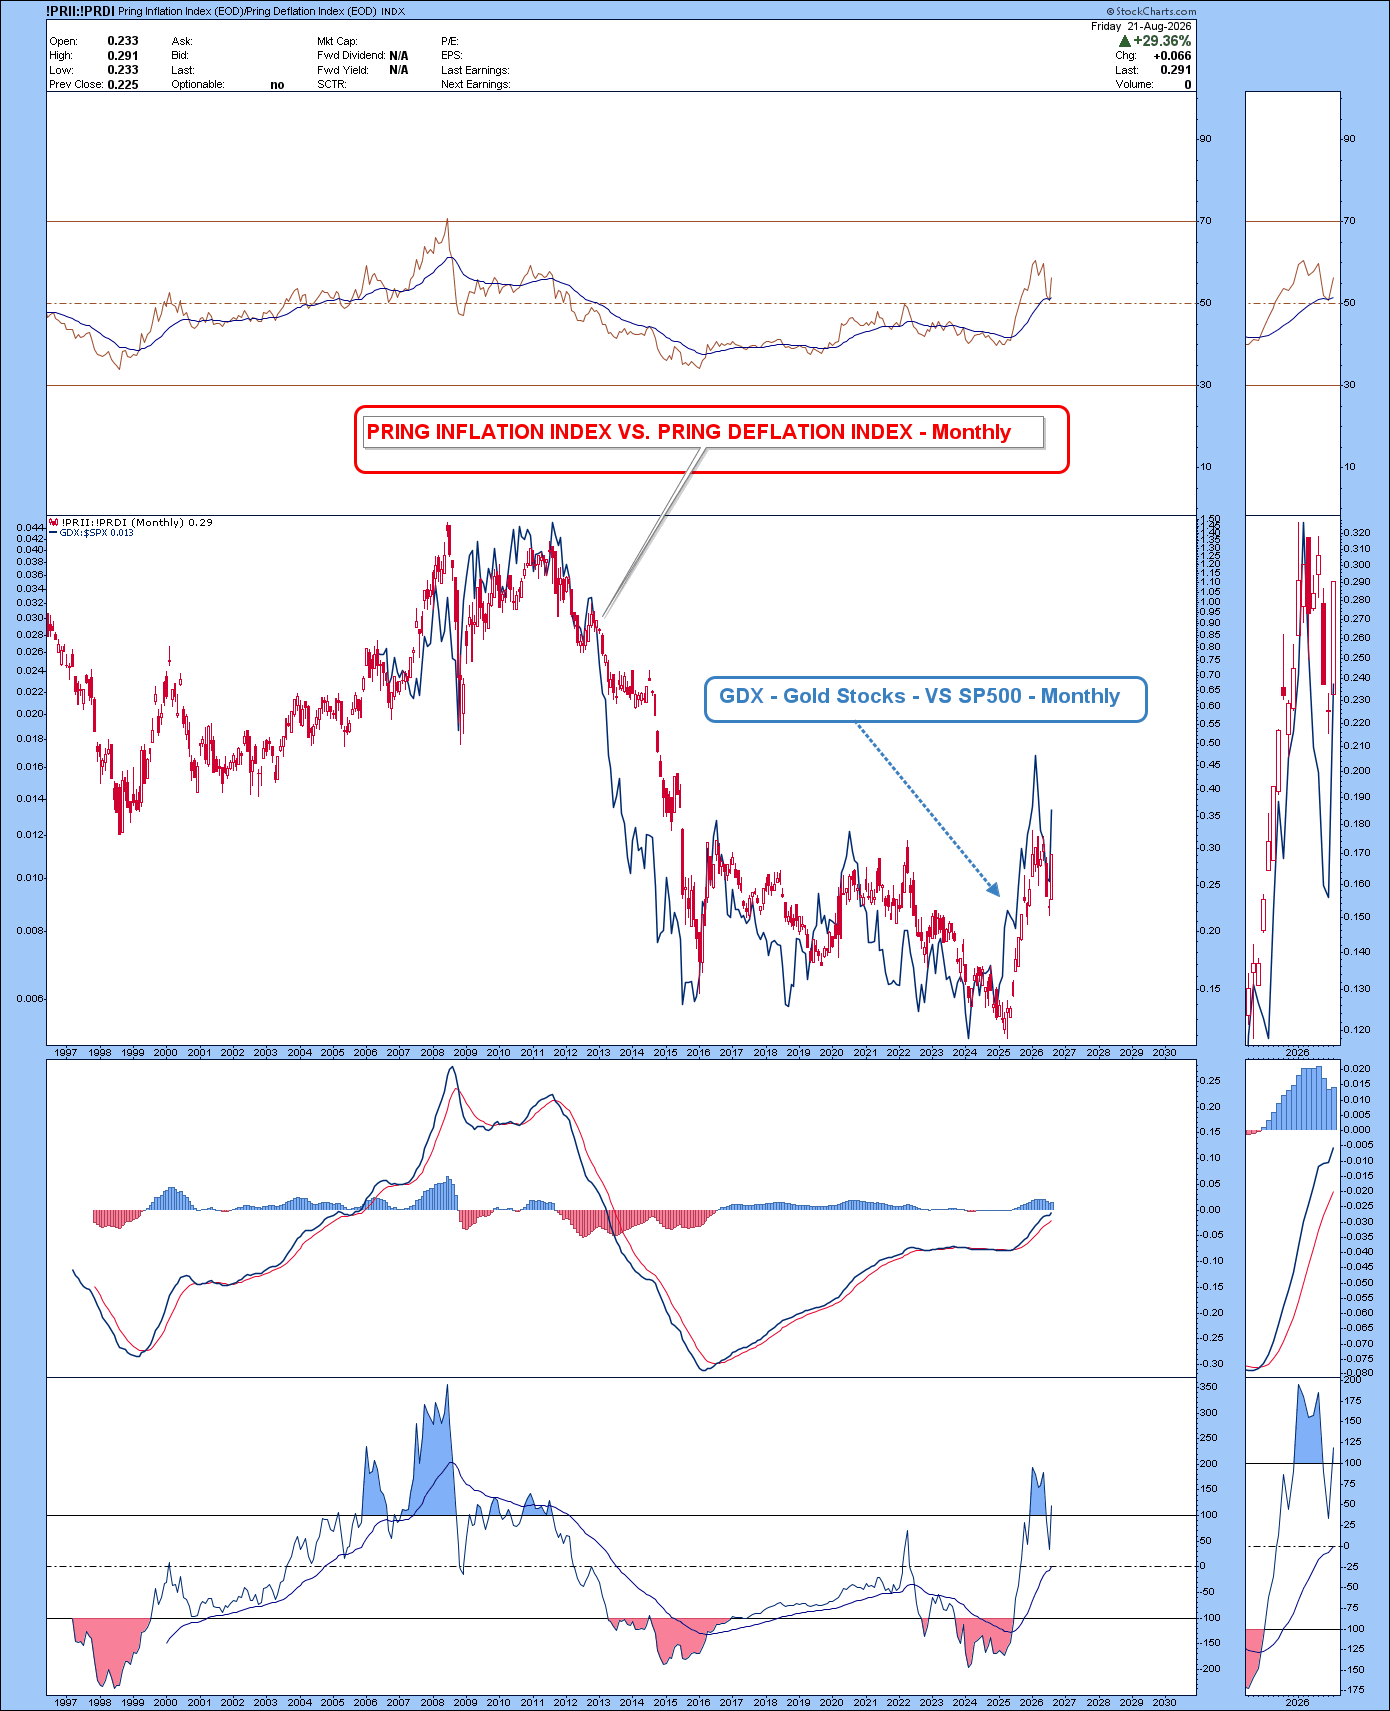
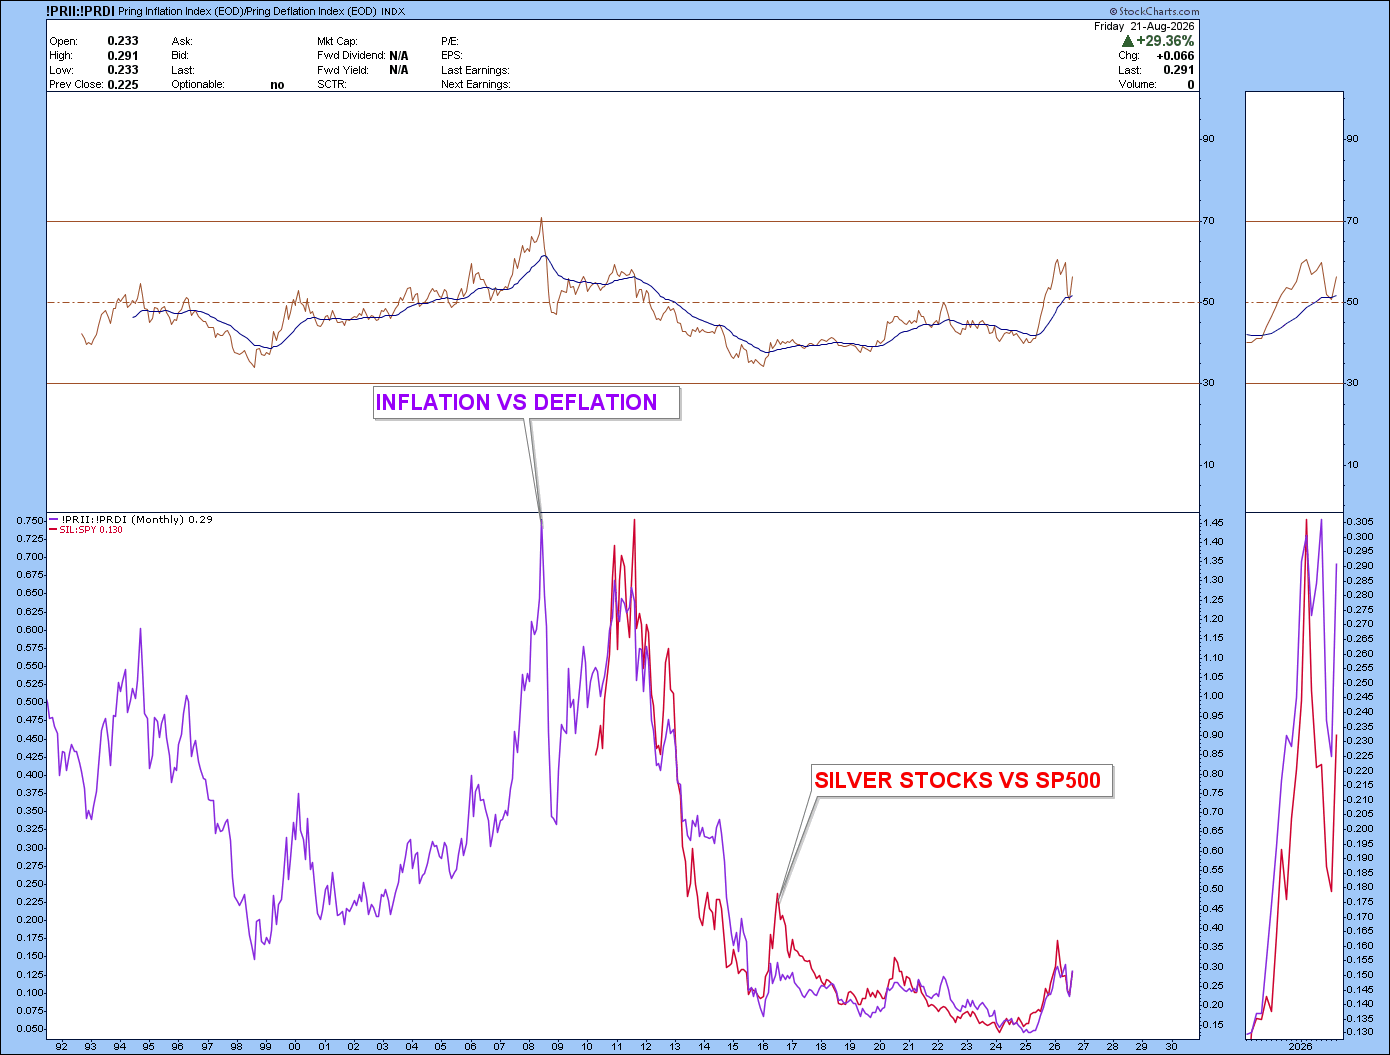
- Se il Ratio SALE: Il mercato azionario sta scommettendo sull'espansione dell'inflazione e sulla forza delle materie prime. È il momento di sovrappesare commodities, energia, titoli minerari e metalli preziosi/industriali.
- Se il Ratio SCENDE: Il mercato azionario sta prezzando un ambiente disinflazionistico o recessivo. È il momento di favorire l'obbligazionario (come il TLT), i dividendi difensivi e le utilities.
Perché è utile nell'analisi intermarket?
Questo ratio tende spesso ad anticipare i punti di svolta (pivot) delle materie prime (come l'indice CRB Composite o il petrolio) sia sui minimi sia sui massimi di periodo. Funziona come una bussola settoriale per capire in quale quadrante del ciclo economico ci troviamo prima che i report macro tradizionali lo rendano evidente.
Vediamo quindi come è ora questo ratio e cosa suggerisce indirettamente.
COPPER STOCKS IN RAFFORZAMENTO RISPETTO ALL'SP500
GOLD STOCKS IN RAFFORZAMENTO RISPETTO ALL'SP500
SILVER STOCKS IN RAFFORZAMENTO RISPETTO ALL'SP500
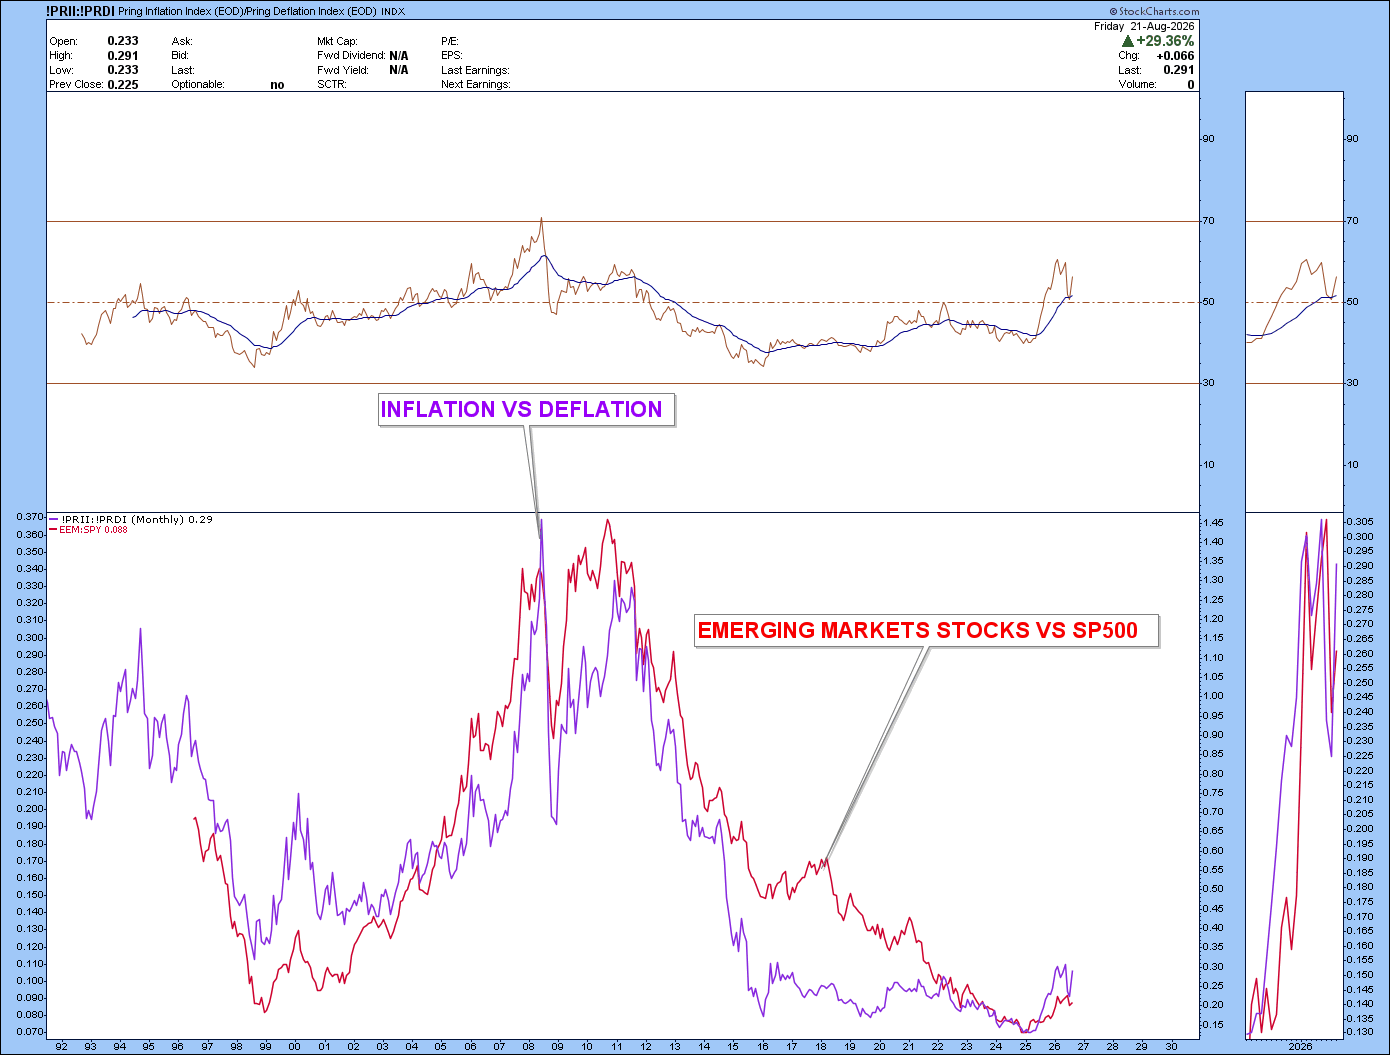
EMERGING MARKETS IN RAFFORZAMENTO (ancora un poco debole) RISPETTO ALL'SP500
ENERGY STOCKS IN RAFFORZAMENTO RISPETTO ALL'SP500
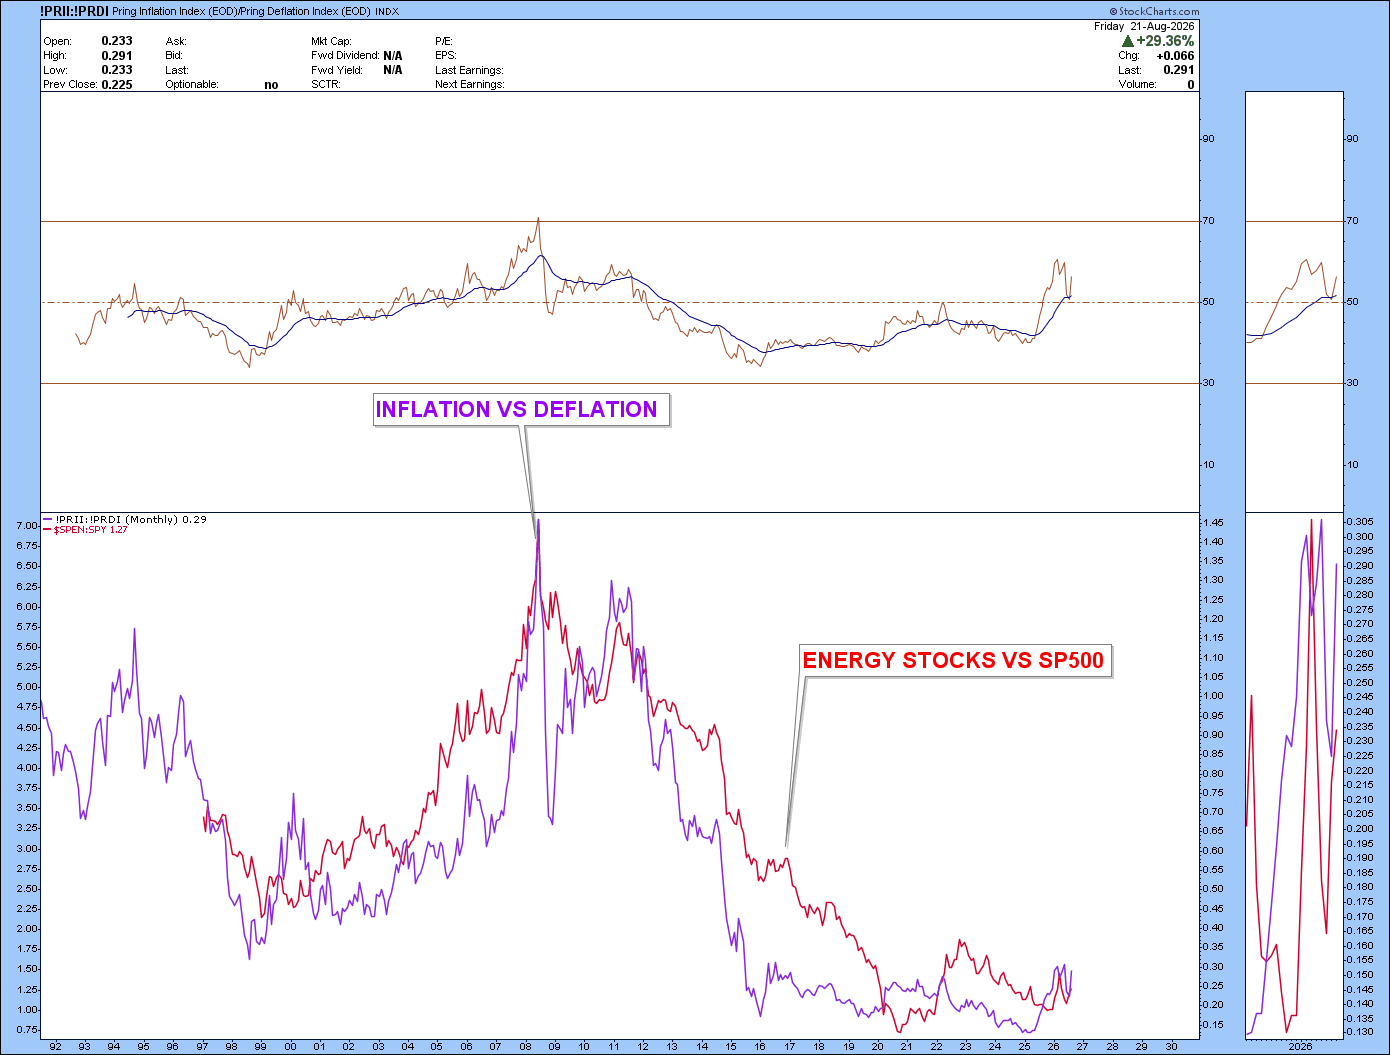
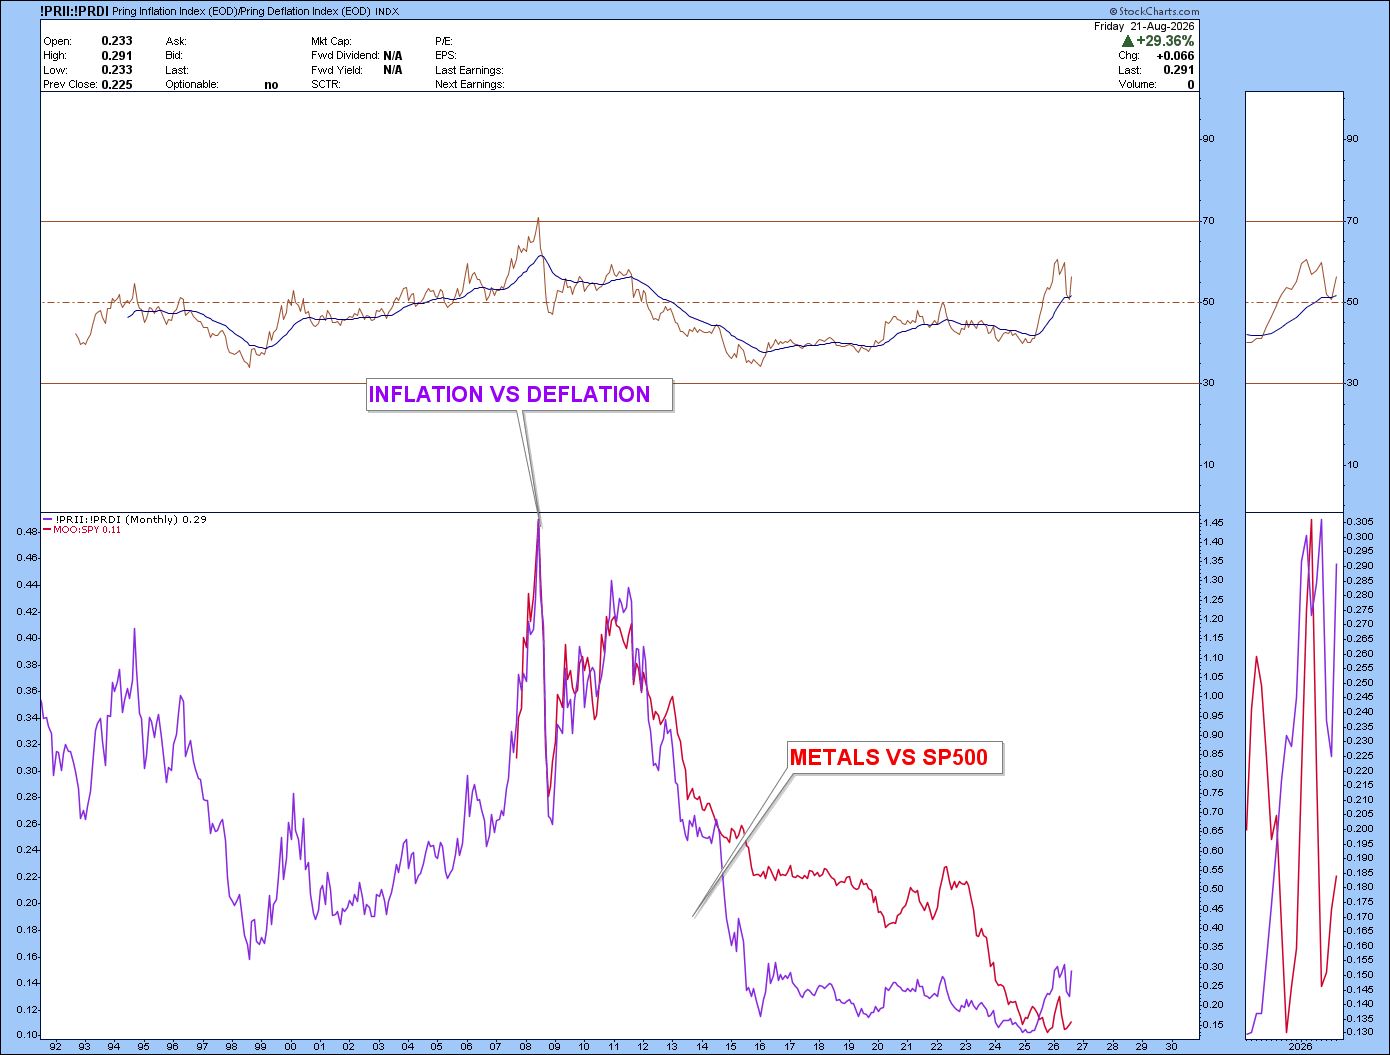
METALLI INDUSTRIALI IN RAFFORZAMENTO RISPETTO ALL'SP500
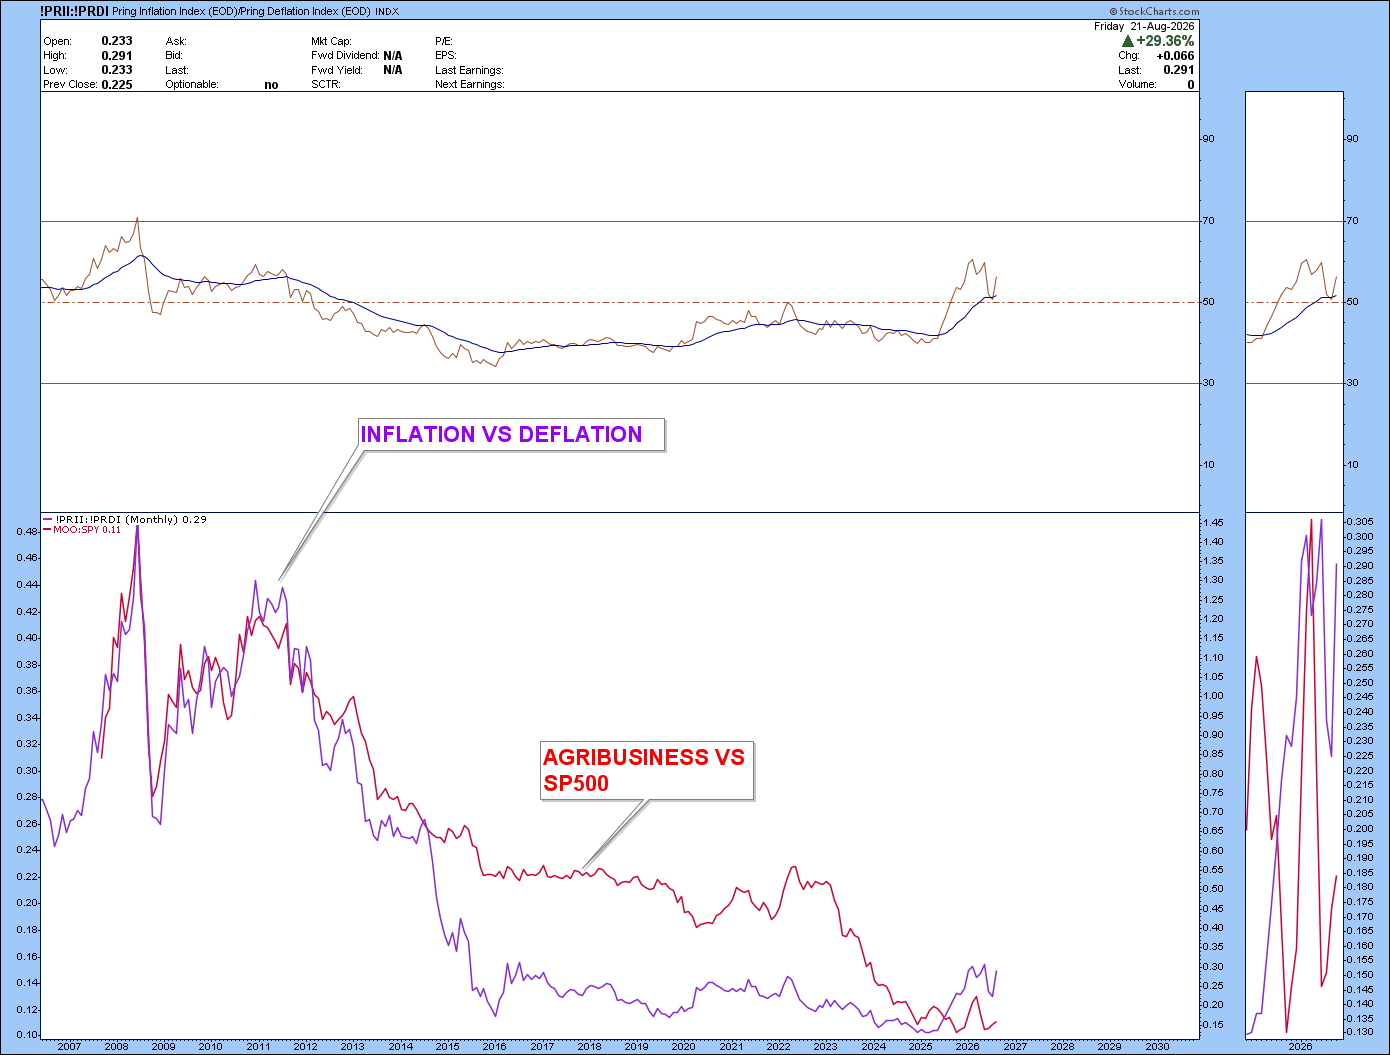
AGRIBUSINESS IN LENTO MA PROGRESSIVO RAFFORZAMENTO RISPETTO ALL'SP500
quindi il ratio sta dicendo:
- LONG GOLD STOCKS
- LONG ENERGY STOCKS
- LONG EMERGING MARKETS STOCKS
- LONG SILVER STOCKS
- LONG AGRIBUSINESS STOCKS
- ...sia in termini assoluti che relativi (rispetto all'SP500)
Ma non mi accontento: voglio capire se c'è un filtro che mi aiuti a capire se questo ratio è in bullish mode confermato. E la risposta è questa ed è relativa a questa chart che vede il ratio con una EMA 34 sovrapposto all'indice delle commodities con una EMA 34 (mensile)
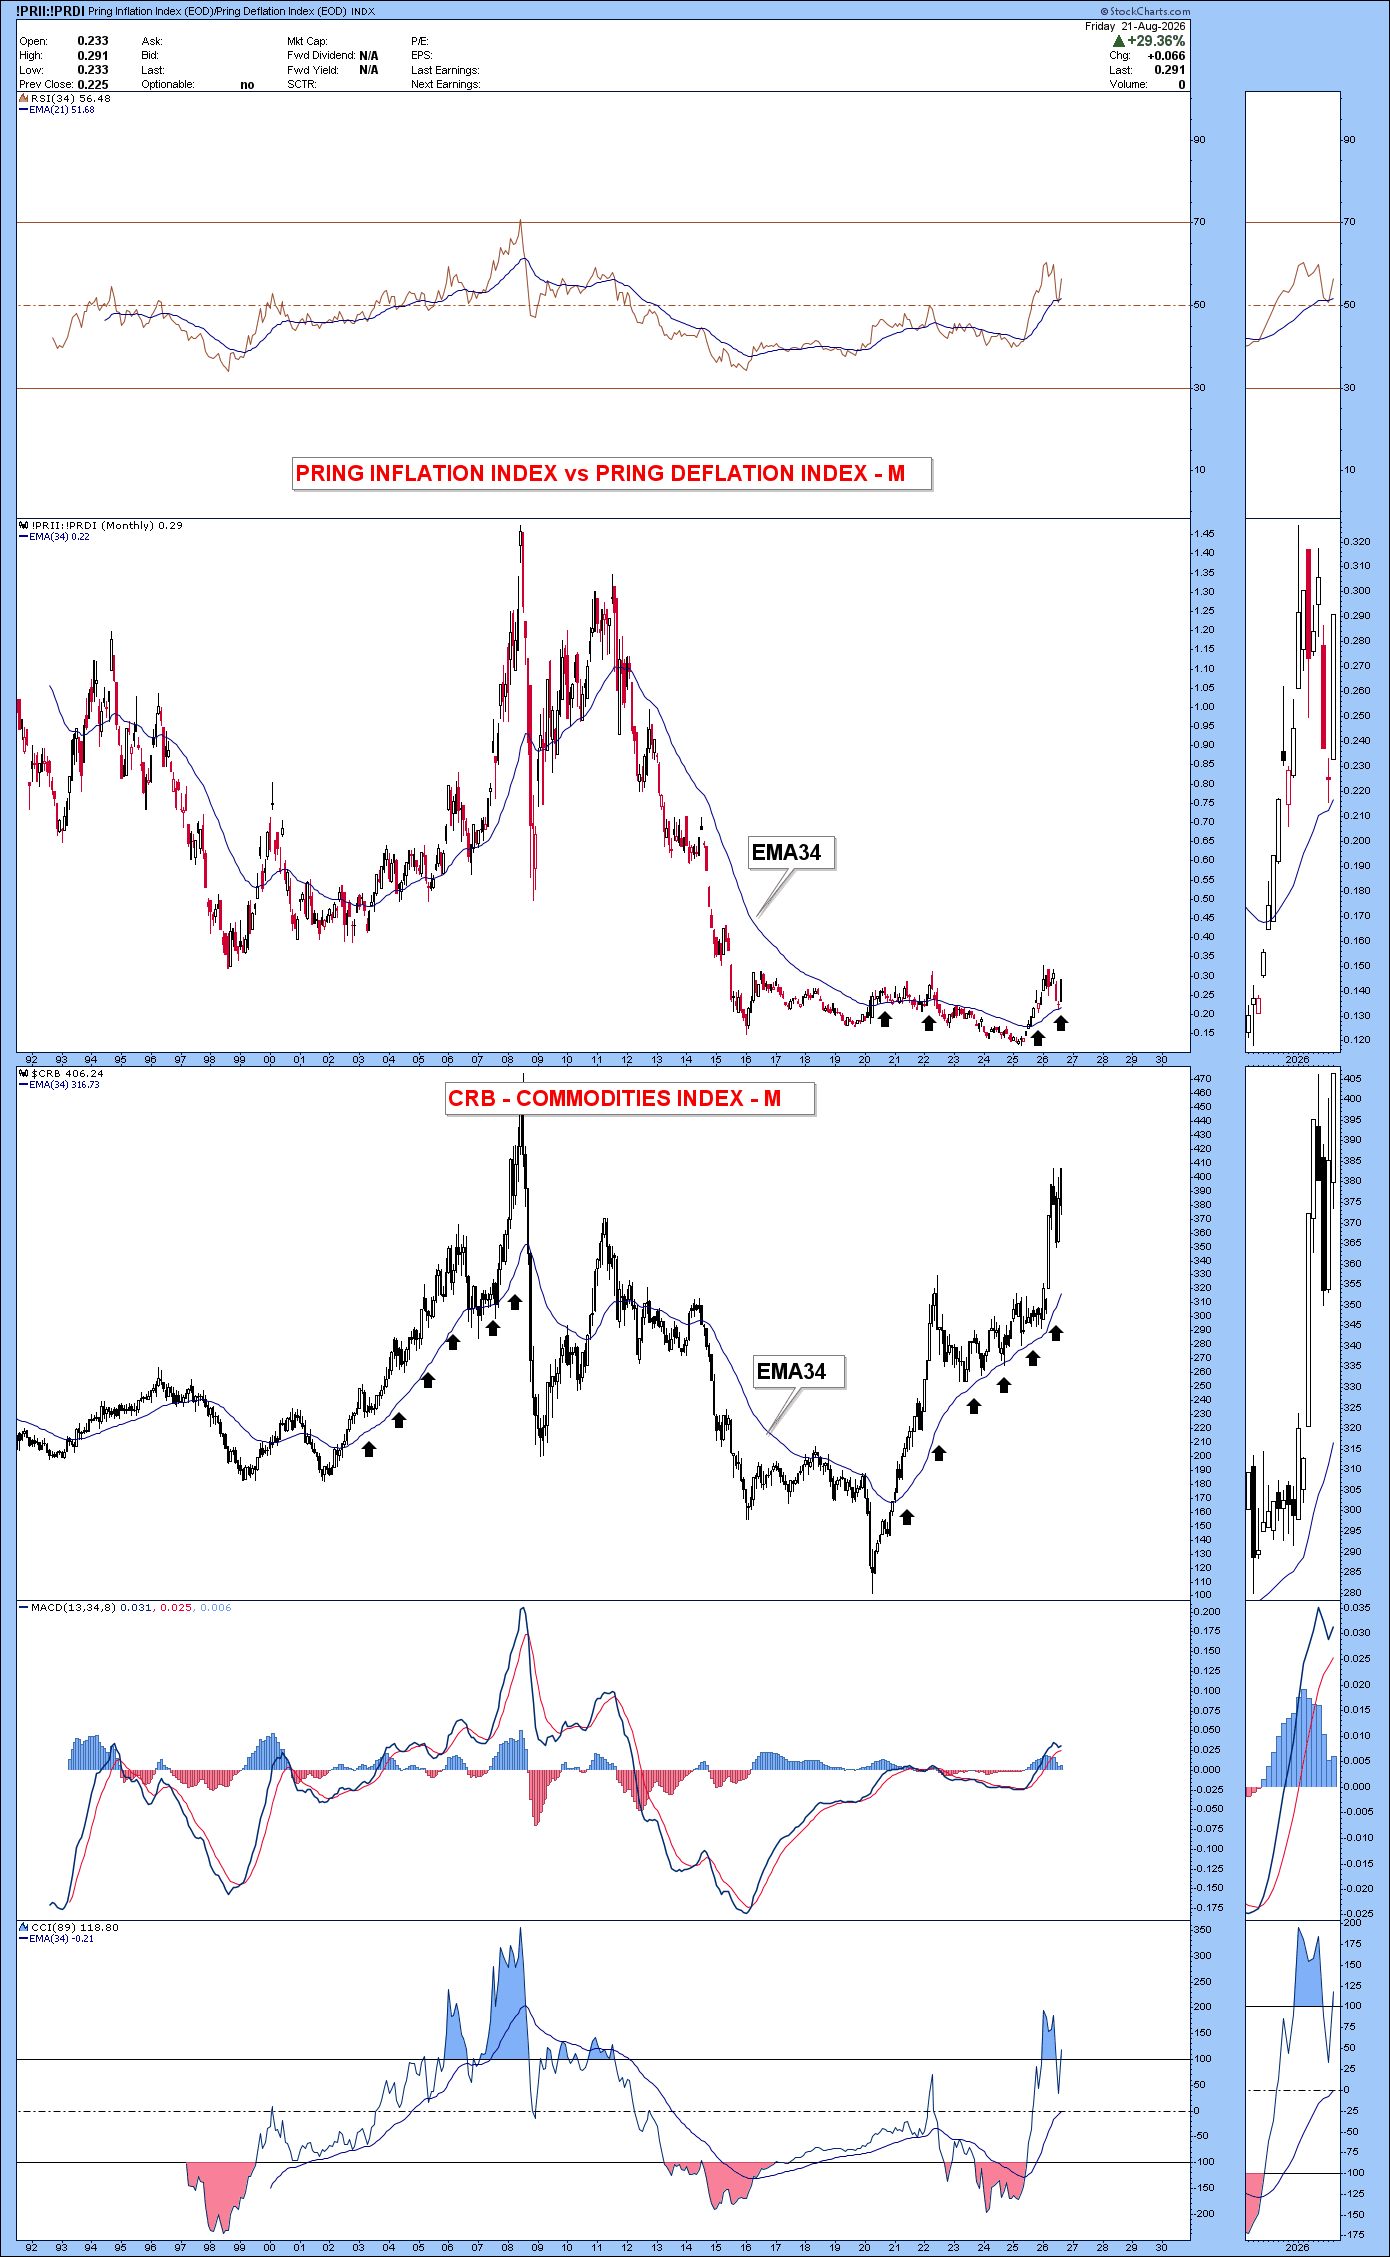
PRII/PRDI > EMA34 crescente + CRB > EMA34 crescente = regime strutturalmente favorevole alle commodities.
QUINDI?
Il Pring Inflation/Deflation Ratio (PRII/PRDI) offre quindi una lettura particolarmente interessante dell'attuale fase del ciclo. Il rapporto confronta infatti la forza relativa dei settori sensibili all'inflazione — principalmente mining ed energy — con quella dei comparti più sensibili alla disinflazione e alla discesa dei tassi. Un ratio crescente significa quindi che il mercato azionario sta progressivamente premiando gli inflation-sensitive assets rispetto ai deflation-sensitive. Martin Pring sottolinea inoltre come questo rapporto abbia spesso anticipato i principali turning point del mercato delle commodities, pur non essendo un indicatore infallibile.
L'utilizzo della EMA a 34 mesi rende questa informazione ancora più significativa. Non stiamo cercando un segnale di trading di breve periodo, ma un vero regime filter: sopra una EMA34 crescente prevale strutturalmente la leadership inflazionistica; sotto una EMA34 discendente torna invece dominante il regime disinflazionistico/deflazionistico.
Da questa prospettiva, il PRII/PRDI non dovrebbe essere utilizzato per stabilire semplicemente se comprare o vendere una commodity, ma per identificare quali aree del mercato hanno il vento macro alle spalle. Pring stesso considera l'ambiente caratterizzato da un ratio crescente generalmente positivo per molti dei leader inflation-sensitive e late-cycle.
È qui che diventano particolarmente interessanti GDX, XLE, XME e SIL.
GDX e SIL rappresentano la componente precious-metals/mining; XLE quella energetica; XME allarga il segnale al complesso metals & mining. Sono settori con economie operative differenti, ma accomunati da una caratteristica: un aumento persistente dei prezzi delle risorse tende ad aumentare il valore economico delle riserve e, in determinate condizioni, ad ampliare i margini dei produttori. Non sorprende quindi che mining ed energy siano proprio al centro della costruzione concettuale del Pring Inflation Index.
MOO aggiunge un'altra dimensione. Agribusiness, fertilizzanti, macchinari agricoli e produttori collegati alla catena alimentare permettono di verificare se il movimento inflazionistico si sta allargando dall'energia e dai metalli verso il settore agricolo. Una partecipazione crescente di MOO rafforzerebbe quindi l'ipotesi di un commodity bull market più ampio, anziché di un movimento circoscritto a poche materie prime.
EEM, infine, rappresenta forse la conferma macro più interessante. Molte economie emergenti sono maggiormente esposte al ciclo delle materie prime e alla crescita globale rispetto ai principali indici statunitensi. Una contemporanea accelerazione di PRII/PRDI, commodities ed Emerging Markets suggerirebbe che la rotazione non riguarda più soltanto alcuni settori inflation-sensitive, ma potrebbe evolvere verso un vero cambio di leadership globale.
La sequenza che considero più significativa sarebbe quindi:
PRII/PRDI > EMA34 crescente → XME/XLE confermano → GDX/SIL accelerano → MOO partecipa → EEM amplia la leadership.
Più elementi di questa catena si muovono nella stessa direzione, maggiore diventa la probabilità che non si tratti semplicemente di un rally tattico delle commodities, ma dell'emergere di un regime reflazionistico strutturale.
Il punto centrale è proprio questo: il PRII/PRDI non misura l'inflazione pubblicata dalle statistiche ufficiali; misura come il mercato sta prezzando in anticipo la battaglia fra inflazione e deflazione. È il mercato azionario che, attraverso la performance relativa dei settori economicamente più sensibili ai due scenari, esprime il proprio voto. Pring ha mostrato come questo voto abbia frequentemente anticipato i movimenti del CRB.
Per questo motivo considero la EMA34 mensile una vera linea di demarcazione del regime. Finché PRII/PRDI rimane sopra una EMA34 crescente e la leadership viene confermata da GDX, SIL, XLE, XME e progressivamente MOO ed EEM, le correzioni dei settori legati alle risorse possono essere interpretate prevalentemente come consolidamenti all'interno di un trend primario, piuttosto che come la conclusione del ciclo.
Il segnale realmente importante arriverebbe nella situazione opposta: PRII/PRDI sotto EMA34, EMA34 che perde inclinazione, commodities che deteriorano il proprio trend e contemporanea perdita di forza relativa di miners, energy e materials. Sarebbe questa combinazione — non una semplice correzione di prezzo — a suggerire che il mercato sta tornando a votare per la disinflazione.
In definitiva, PRII/PRDI + EMA34 non è un indicatore per prevedere il prossimo movimento del Gold o del petrolio: è una bussola per capire quale regime macro-finanziario il mercato sta progressivamente scontando.
E se quella bussola continua a puntare verso l'inflazione mentre GDX, SIL, XLE, XME, MOO ed EEM iniziano a muoversi nella stessa direzione, il messaggio potrebbe essere molto più importante del movimento di una singola commodity: potremmo essere di fronte a una rotazione pluriennale della leadership dai financial assets verso i real assets e i produttori di risorse.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
