
Vediamo innanzitutto...
cosa ha segnalato il dato di poco fa.
- 1) La prossima settimana è previsto un aumento dei tassi di interesse da parte della Fed di 25 punti base.
L'indice dei prezzi al consumo (CPI) di agosto è risultato sostanzialmente in linea con le aspettative , con l'inflazione complessiva che si è mantenuta al 3,4% su base annua e l'inflazione di base in calo al 2,4% dal 2,5% , sebbene il dato mensile sull'inflazione di base sia risultato leggermente superiore alle attese, attestandosi a +0,3% contro lo +0,2% previsto . L'aumento dell'inflazione complessiva è stato trainato dal settore energetico, mentre il segnale sottostante più importante è stato il rinnovato rafforzamento dell'inflazione dei servizi , inclusi alloggi, trasporti e tariffe aeree. La solidità del settore alloggi è stata distorta da un forte rimbalzo dei prezzi degli hotel, mentre l'inflazione dei prezzi al consumo (OER) si è in realtà leggermente raffreddata, suggerendo che la componente abitativa fosse meno problematica sotto la superficie. L'inflazione dei beni ha mostrato un andamento contrastante, con veicoli nuovi ed elettrodomestici in rialzo, ma auto usate, abbigliamento e diverse altre categorie in calo.
- 2) I Mercati: il rapporto mostra che l'inflazione non sta più riaccelerando in modo generalizzato, ma rimane comunque sufficientemente elevata, soprattutto considerando che i prezzi dell'energia probabilmente eserciteranno pressione sui dati di settembre (che saranno raccolti la prossima settimana). La chiave per i mercati azionari sarà la comunicazione: i rialzisti vorranno che un rialzo di 25 punti base venga presentato come un evento isolato, o quasi, e che venga riconosciuto che i tassi di interesse più elevati stanno già inasprendo le condizioni finanziarie. I ribassisti si aspettano che l'indice dei prezzi al consumo (CPI) di settembre rimanga elevato in vista della riunione della Fed di ottobre, esercitando maggiore pressione sulla Fed per un nuovo aumento dei tassi, che potrebbe rivelarsi politicamente difficile in vista delle elezioni di medio termine.
I mercati continuano a registrare rialzo degli indici azionari, mentre i tassi d'interesse sono aumentati e ora si attestano tra 1 e 5 punti base, con un maggiore sollievo sulla parte a lunga scadenza della curva. Il sentiment rialzista sui titoli obbligazionari ha toccato ieri un minimo storico del 9%, e un rimbalzo da questo livello non sarebbe una sorpresa.
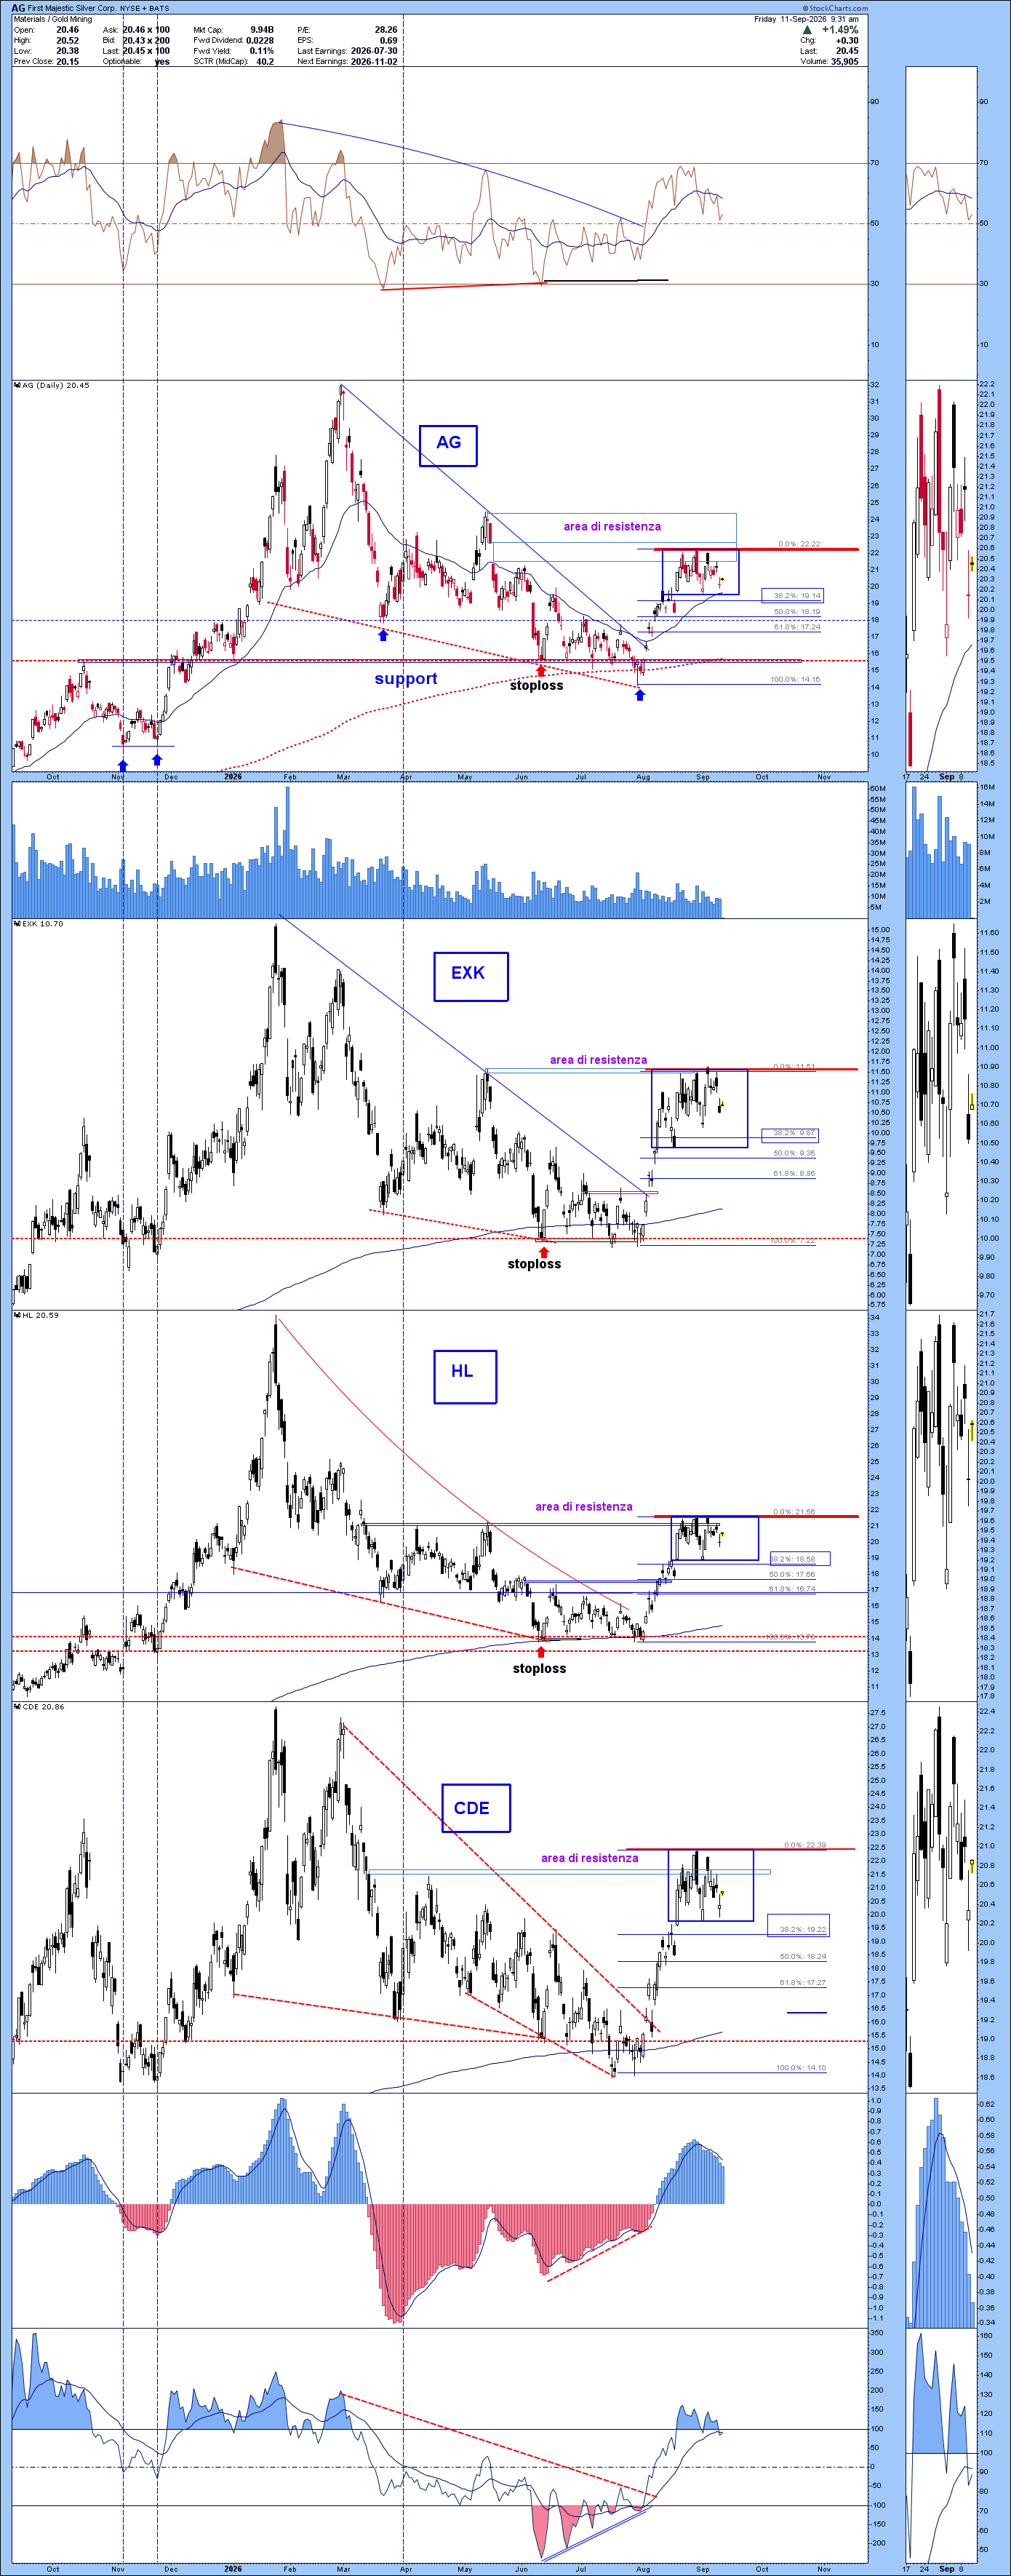
Il USD rimane a mezza strada senza sapere ancora quale prendere: al rialzo o al ribasso....mentre i miners aprono con un timido rimbalzo sui messimi di ieri ma sempre sotto resistenza che rimane il livello oltre il quale dovremmo assistere ad un movimento piu' potente.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
