
L'AD di Alibaba ha parlato...
ed ha pubblicamente espresso concetti che qui sintetizzo per dare un senso alla decisione di immettere sul mercato di HK azioni ALIBABA per 10 miliardi.
Ecco i punti chiave emersi dalla sua recente dichiarazione:
Alibaba ha annunciato un piano triennale di investimenti da 380 miliardi di RMB e, alla fine del trimestre di giugno, ne aveva già investiti circa 190 miliardi, quindi circa metà del programma. La logica è semplice: il business AI è asset-heavy. Per vendere inference, training, API, software AI o Model-as-a-Service (MaaS) serve prima avere fisicamente la capacità computazionale: data center, GPU/acceleratori, CPU, networking e storage.
Quindi la sequenza economica è:
CapEx → capacità di calcolo → utilizzo → ricavi AI → margini → cash flow
In altre parole, Alibaba sostiene che la domanda non può essere monetizzata senza investire prima nell'infrastruttura.
Perché Alibaba ritiene basso il rischio di questi investimenti
Il punto più importante della dichiarazione è probabilmente questo: secondo Eddie Wu, la scarsità globale di capacità AI dovrebbe persistere almeno fino al 2030.
Questo implica elevati tassi di utilizzo degli asset. Alibaba stima che, con i margini attuali, il payback period degli investimenti AI sia circa 3 anni, potenzialmente riducibile a 2-2,5 anni.
È un ritorno sul capitale molto interessante per un business infrastrutturale.
Inoltre Alibaba porta un esempio significativo: GPU Nvidia V100 acquistate nel 2018 sarebbero ancora oggi utilizzate a piena capacità. Il messaggio agli investitori è che la vita economica degli asset potrebbe essere molto più lunga del periodo necessario per recuperarne il costo.
Se un asset viene ripagato in 2,5-3 anni ma continua a produrre ricavi per molti anni, dopo il break-even diventa un generatore importante di FCF (Free Cash Flow) e ROIC (Return On Invested Capital).
Le tre leve per aumentare ulteriormente il ROIC
Eddie Wu individua tre strumenti.
- Spostare il mix verso servizi AI a maggiore marginalità. Più MaaS, software e servizi proprietari significano maggiore gross margin rispetto alla semplice vendita di capacità IaaS. Alibaba Cloud sta già mostrando qualche evidenza: la redditività del segmento sarebbe migliorata di 4,4 punti percentuali, arrivando all'11,6%.
- Utilizzare chip proprietari T-Head. È probabilmente il punto strategicamente più interessante. Chip e storage rappresentano una parte enorme del costo di un AI data center. Sostituire progressivamente hardware acquistato da terzi con CPU, acceleratori e networking proprietari significa potenzialmente ridurre il costo per unità di compute e aumentare il gross margin. È concettualmente simile alla strategia seguita da AWS con Graviton e Trainium/Inferentia.
- Ottimizzare il capitale investito. Alibaba può costruire data center insieme a partner oppure ottenere prepagamenti dai clienti per capacità computazionale futura. In questo modo parte dell'investimento viene finanziata dal cliente o da terzi, migliorando il rapporto tra capitale proprio impiegato e cash flow generato.
La vera tesi finanziaria
Il management (Eddie Wu) sta sostanzialmente dicendo al mercato:
Non giudicate il business AI dal free cash flow durante la fase di costruzione; giudicatelo sul ROIC dell'intero ciclo di vita degli asset.
Ed è questa la parte che trovo più importante per valutare BABA.
Nel breve periodo il forte CapEx può comprimere:
Operating Cash Flow − CapEx = Free Cash Flow ↓
ma, se Alibaba ha ragione sul payback di 2-3 anni, successivamente potrebbe verificarsi l'effetto opposto:
utilization ↑ → revenue/asset ↑ → gross margin ↑ → ROIC ↑ → FCF ↑
Il mercato deve quindi decidere se gli attuali investimenti siano semplicemente CapEx aggressivo oppure growth CapEx ad alto rendimento.
Il paragone con AWS
La frase che alla fine ha detto Eddie Wu sul "playbook di AWS" ha senso. Amazon per anni ha investito enormemente nell'infrastruttura cloud prima che AWS diventasse la straordinaria macchina di cash flow che conosciamo.
Alibaba sembra voler costruire qualcosa di simile, ma con un ulteriore elemento di vertical integration: infrastruttura + cloud + modelli AI + software + chip proprietari.
Se questa integrazione funziona, Alibaba non monetizza semplicemente "GPU-hours": può catturare margine su più livelli dello stack AI.
Il rischio principale, però, è altrettanto chiaro: tutta la tesi dipende dal mantenimento di elevati utilization rate. Se l'offerta mondiale di compute crescesse più velocemente della domanda, il prezzo del compute scendesse rapidamente oppure l'hardware diventasse obsoleto più velocemente del previsto, il payback di 2-3 anni potrebbe allungarsi sensibilmente.
In questo senso d'ora in poi monitorero' soprattutto Alibaba Cloud revenue growth, EBITA margin, CapEx/OCF, FCF, utilization della capacità AI e ROIC. Se nei prossimi trimestri vedessi contemporaneamente crescita accelerata del Cloud e ampliamento dei margini mentre il CapEx rimane elevato, sarebbe una conferma piuttosto forte della tesi esposta dal management.
*****************************************************
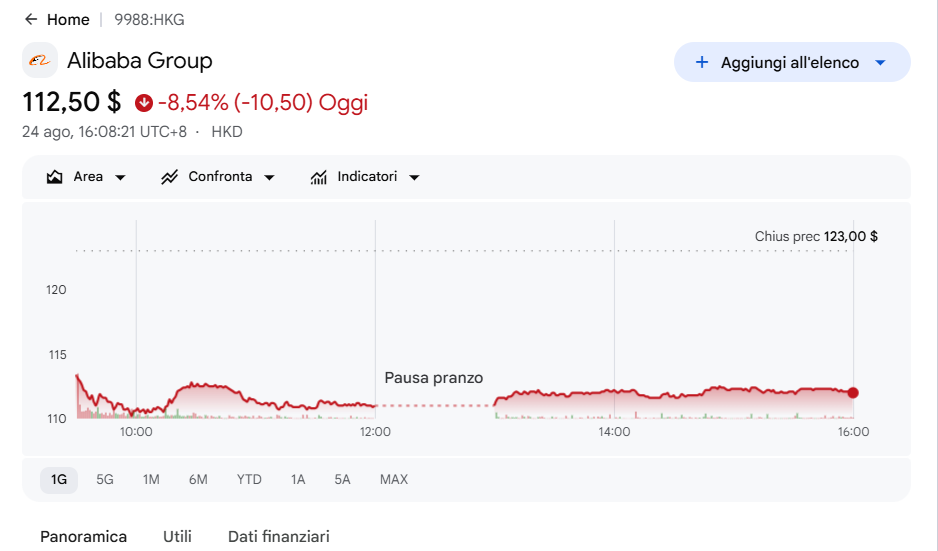
AD HONG KONG ALIBABA HA CHIUSO A 112,50 $HK
IERI SCRIVEVO......
"HK$112,70
Quello diventa il primo livello tecnico fondamentale. Se il titolo scendesse verso 112-113 HKD e venisse immediatamente comprato, soprattutto con volumi elevati, sarebbe un segnale interessante: significherebbe che il mercato considera l'aumento di capitale già assorbito."
Per ora siamo assolutamente in linea con le aspettative....vediamo oggi a NY
CONCLUSIONE
Per chi investe la scelta è tra breve, medio e lungo termine.
Se sei un investitore da breve termine (trader) le aspettative fondamentali ti interessano poco: ti interessa piu' la parte tecnica ma qui la parte tecnica lascia il posto alla questione fondamentale che ora pesa maggiormente.
Se sei un investitore che punta sul medio-lungo periodo sai i motivi per i quali Alibaba sta spendendo e quali sono gli obiettivi. O ci credi (in senso ampio) oppure la eviti.
Io ci credo come ben sai.
«Le informazioni contenute in questo articolo hanno carattere puramente tecnico e divulgativo e non costituiscono in alcun modo un consiglio all’acquisto o una sollecitazione commerciale.»
